中国の産業クラスターは、経済成長と環境への責任が交差する場所です。
中国の産業クラスターがエネルギーと産業変革にどのように取り組んでいるかに対し、国際的な関心が高まっています。
世界経済フォーラムは、「産業クラスターの移行」イニシアチブを活用し、より多くのクラスターが国際的な知見共有コミュニティに参加し、中国の取り組みを世界の同業者と結び付けることを支援しています。
中国の産業クラスターは、経済成長と環境への責任が交差する場所です。エネルギー集約型の生産、インフラ、雇用に重点を置くことで、中国の産業クラスターは、国内総生産(GDP)、雇用、排出量において同国の大きな割合を占める一方、地域の競争力とイノベーションの中核であり続けています。
産業の脱炭素化と成長の維持という二重の課題に直面する経済にとって、産業クラスターは実践的な出発点となり、場合によっては重要な機会にもなり得ます。同一クラスター内の組織がエネルギーシステムやガバナンスの各レベルを調整できるようにすることで、クラスターは脱炭素化にとどまらず、生産性、レジリエンス、長期的な競争力を含むより効率的で、システム全体にわたる変革のためのプラットフォームとなり得ます。
各経済圏において、産業クラスターは共通の移行課題に直面しています。エネルギー需要が大きく集中しているため、産業クラスターは主要な排出源となっており、耐用年数が長く資本集約的な資産は、炭素集約的な生産経路を数十年にわたって固定化させます。同時に、産業クラスターでは複数の組織が基礎インフラを共有するため、エネルギーシステム、データ共有、投資判断の調整は本質的に複雑になります。
こうした構造的特徴はしばしばシステムレベルでの非効率を生み出しており、これが、エネルギーと産業変革も包含する中国のクラスター単位のアプローチに対して国際的な関心が高まっている理由を説明しています。
中国の産業クラスターはなぜこれほど成功しているのでしょうか。
中国は世界最大の製造業経済国であり、最大のエネルギー消費国でもあります。工業企業の80%超がさまざまな種類のクラスターや開発区内で操業しており、全国の工業生産額の半分以上を占めています。このような集中により、中国の産業クラスターは主要な排出源となっている一方、変革を促す強力な原動力にもなっています。
中国は産業クラスターを産業および緑化移行の取り組みの中核に位置付けており、クリーン電力や技術開発の加速から、政策や市場メカニズムへの情報提供に至るまで、さまざまな統合ソリューションを試行するエコシステムとして位置付けています。
電化とクリーン電力の加速
中国では、鉄鋼、石油化学、非鉄金属、建材などの主要な産業プロセスで電化が拡大しています。国際エネルギー機関(IEA)のデータによると、中国の産業最終エネルギー消費に占める電力の割合は、2013年の25.5%から2023年には35.3%へと上昇しました、し、世界平均の30.0%を上回っています。
クラスター単位では、一部の石炭火力ユニットがガス火力または電気システムへと改修または置き換えられています。屋上、ファサード、利用可能な土地に分散型再生可能エネルギー発電が導入されており、これを、電源・系統・負荷・蓄電を統合したモデル、グリーン電力の直接購入、スマートマイクログリッドが補完しています。グリーン電力およびグリーン証書市場への参加により、クリーンエネルギー調達のための追加的な供給オプションが提供されています。
一部のクラスターでは、オンサイトの再生可能エネルギー、蓄電、市場ベースの調達を組み合わせることで、クリーンエネルギーの非常に高い比率を試行しています。こうした取り組みからは、炭素集約度を削減しつつ信頼性要件をどのように満たせるかについて、実践的な知見が得られています。オンサイト発電、系統連系、市場調達のこの組み合わせは、他の産業経済国にとっても再現可能なモデルを提供しています。
政策シグナルを活用した変革の推進
特定の技術を規定するのではなく、各国の政策の枠組みは、投資を先進的で低炭素型の活動へと誘導するシグナルとしての役割を強めています。中国の『産業構造調整指導目録』は、産業分野を奨励、制限、淘汰の各分野に区分しています。これはクラスターの計画、事業認可、資金調達へのアクセスに影響を与えています。この分類は、高品質な発展に向けて社会的資源を導く一方で、高消費、高排出、低付加価値の活動を抑制するという原則を反映しています。
地方政府は、地域の資源賦存と産業基盤を反映した形でこれらの原則を活用し、構造高度化を支えつつ移行リスクを管理しています。このアプローチにより、画一的な道筋ではなく、クラスターごとの試行と差別化が可能になっています。
市場メカニズムの強化
市場ベースの手法は、産業クラスター内の意思決定を形作る上で、その役割を拡大しています。当初は電力部門を対象としていた中国の全国炭素排出量取引市場は、鉄鋼、セメント、アルミニウムを含むよう拡大し、限界削減費用が最も低い場所での排出削減を可能にしています。中国のCO₂排出量の60%超は現在、全国排出量取引制度の対象となっており、市場ベースの炭素取引に組み込まれています。
グリーン電力市場も急速に拡大しています。中国南部の一部地域では、グリーン電力および証書の年間取引量が4,500億キロワット時を超えており、アルミニウム、鉄鋼、化学、電子機器製造、データセンターが最大の消費者となっています。これらのメカニズムは、環境パフォーマンスを単なる法令遵守の義務としてではなく、中核的な事業判断に組み込むものです。
エネルギーパフォーマンス契約およびエネルギー管理サービスは、専門事業者がクラスター単位のエネルギーシステムに投資し、改修し、運営することを可能にすることで、効率改善をさらに後押ししています。これにより、企業の初期費用が削減される一方、効率化による利益が共有されます。
技術とデジタルソリューションの拡大
中国は、グリーンおよび低炭素イノベーションに多額の投資を行っています。2024年には、中国の出願人によるグリーンおよび低炭素特許の公開件数は約12万件に達し、前年比18.9%増加しました。これは世界のこの分野の成長のほぼ半分を占めています。2024年末時点で、有効なグリーン特許は28万件を超えており、持続的な投資の勢いを反映しています。
電気ボイラー、窯炉、高効率のモーター、ポンプ、コンプレッサー、変圧器などを含む主要産業において、大規模な設備更新が進行中です。2024年には、2,000万台超の設備が更新され、約2,500万トンの標準石炭に相当する省エネルギー効果をもたらしました。
デジタルプラットフォームもこうした取り組みを支える役割を強めています。数万件に及ぶ排出量報告書の分析により、より細やかな炭素管理が可能になっており、スマートエネルギー管理システムはクラスターのインフラ全体にわたってリアルタイムの監視と最適化を提供しています。
中国の産業クラスターがシステムレベルの移行に与える教訓
産業クラスターに関する中国の経験は、システムレベルの移行が、個別の技術よりもむしろ、組織、インフラ、ガバナンスの各レベルにわたる連携に依存することを示しています。クラスター内では、共有型エネルギーシステム、デジタルプラットフォーム、循環型ソリューションにより、コストとリスクを下げることができ、競争力、雇用、地域開発とともに、脱炭素化の進展を可能にします。
同様に重要なのが多層的なガバナンスです。国の政策の方向性、地方での実施、企業の行動が明確に整合することで、不確実性が低減し、大規模な普及が加速します。中国が産業移行の次の段階に入るにあたり、クラスター内およびクラスター間での連携を深めることが、勢いを維持する上で中心的な役割を果たすでしょう。
この取り組みの一環として、世界経済フォーラムは中国において、「産業クラスターの移行」イニシアチブを通じて活動しており、より多くのクラスターが国際的な知見共有コミュニティに参加し、中国の取り組みを世界の同業者と結び付けることを支援しています。中国特有の状況に根ざしたものではありますが、これらのクラスター単位の知見は、システムレベルの産業移行を進める他の経済圏にとっても貴重な参考点を提供します。
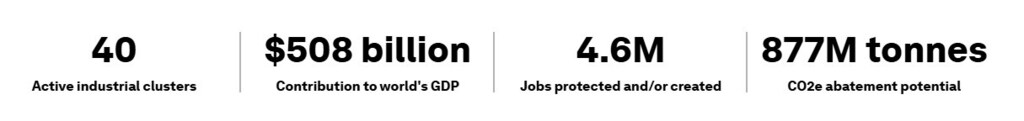
「産業クラスターの移行」イニシアチブは、共に立地する企業と公共機関の間の連携を改善し、共通のビジョンを策定することを目指しており、経済成長、雇用の創出、CO2e排出量の削減を推進することを目的としています。




