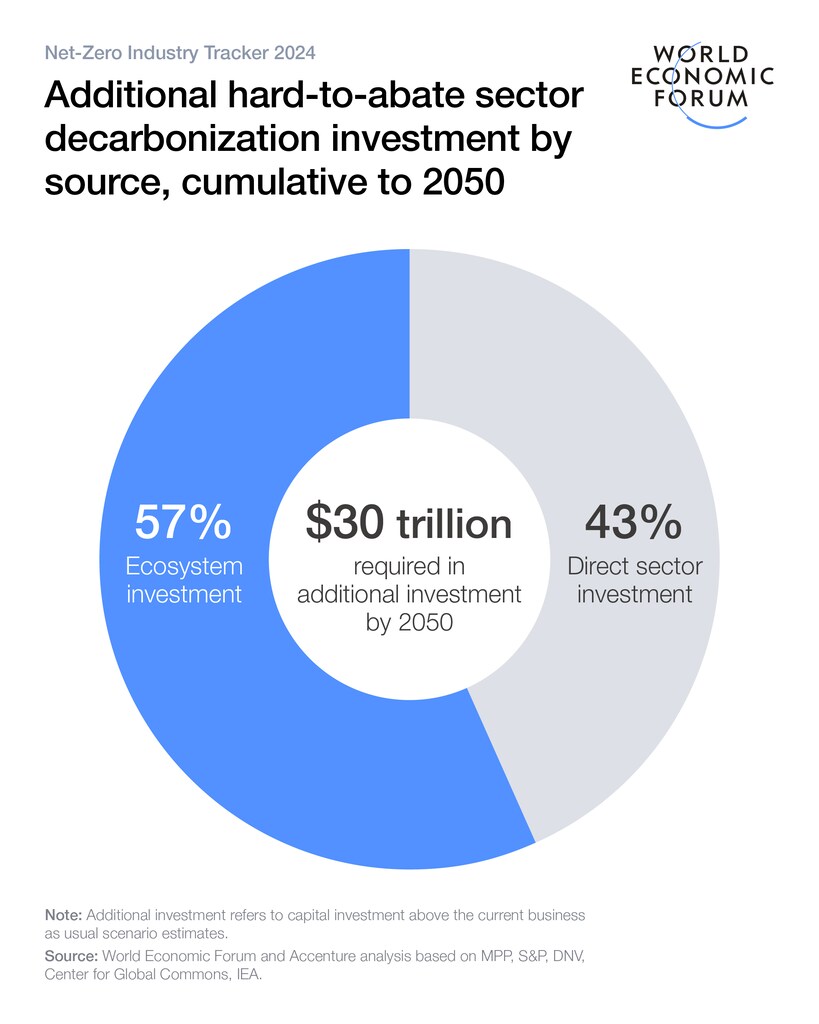
排出削減が困難な8つの分野で2050年までにネットゼロ排出を達成するには、累積で約30兆ドルの追加投資が必要となります。
この投資の43%は、既存資産の改修と、気候変動に適合した新たな資産の構築のために、各分野自身が拠出する必要があります。
この投資の57%は、クリーン電力、水素および派生物、CCUS(炭素回収・利用・貯留)の需要に対応するための基盤インフラを構築するために、エコシステムから拠出される必要があります。
鉄鋼、アルミニウム、セメント、化学、石油・ガス、航空、海運、トラック輸送などの排出削減が困難な分野は、ネットゼロ排出の達成に向けて前進しており、2022年から2023年の間に絶対排出量が0.9%減少しました。これは、世界のエネルギー関連排出量が1.3%増加したことと対照的です。これらの分野を合わせると、世界の温室効果ガス排出量の約40%を占め、世界経済においても同程度の割合を占めています。
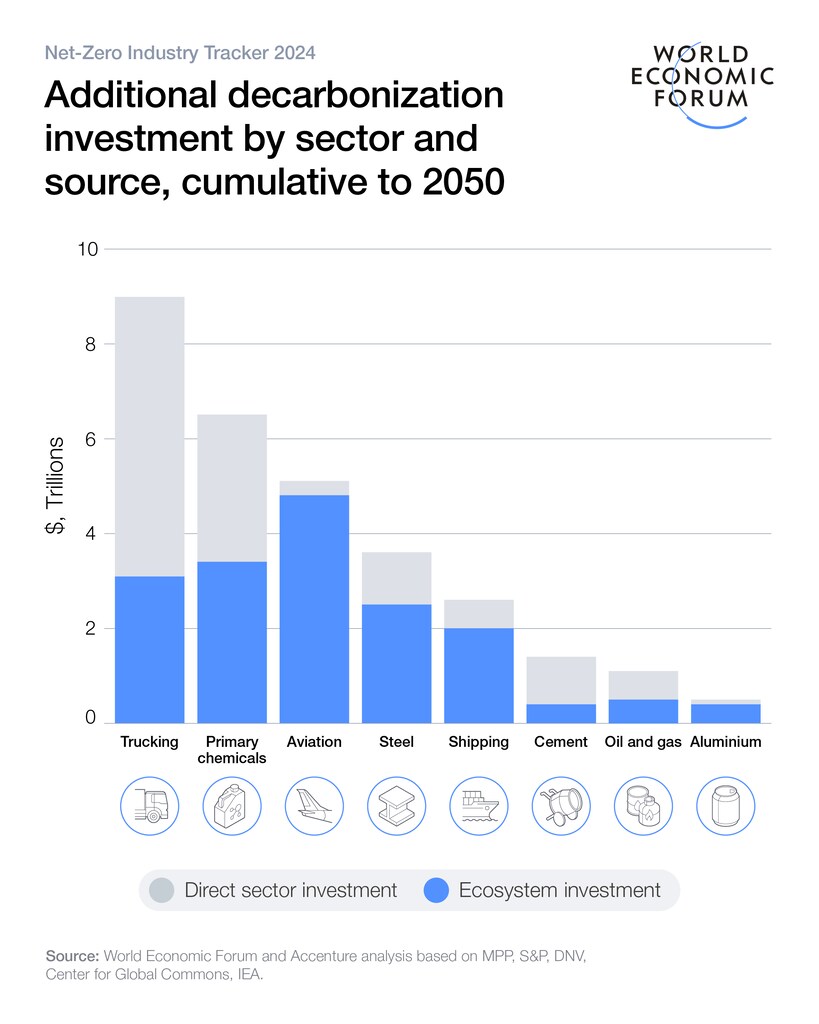
排出削減が困難な分野に必要な総投資額
しかしながら、ネットゼロ排出の達成までにはまだ長い道のりがあります。Net Zero Industry Tracker 2024 は、ネットゼロへの移行を達成するために、これら8つの排出削減が困難な分野全体で30兆ドルの追加資本が必要になると推定しています。これは、世界経済フォーラムとアクセンチュアが国際エネルギー機関(IEA)のデータに基づいて行った分析によれば、2050年までに必要となる増分ネットゼロ投資総額の約45%に相当します。この投資は、エコシステムによる基盤インフラ整備向けの57%(17兆ドル)と、これらの分野が直接投資する43%(13兆ドル)に分かれます。これは、現状維持(ビジネス・アズ・ユージュアル)の下でこれらの分野に予測される投資額と比べて80%の増加に相当します。
エコシステムが必要とする投資
エネルギー・エコシステム全体からの57%の投資は、主にクリーン電力、水素および派生物、炭素回収・利用・貯留(CCUS)インフラの拡大に必要となります。2050年までに、排出削減が困難な分野全体の最終エネルギーミックスに占めるクリーン電力の割合は、平均32%になると見込まれています。クリーンエネルギーへの投資は、2024年に世界全体で2兆ドルに達しましたが、地域間の進展にはばらつきがあり、新規プロジェクトの資金調達コストの高さから、新興経済国は後れを取っています。一方で、クリーン水素およびCCUSインフラの開発に必要なネットゼロ投資は、現在の支出水準を大きく上回っています。これらの排出削減が困難な分野向けのソリューションに必要なインフラのうち、現在整備されているのはわずか1%にすぎないため、この点は特に懸念されます。

ネットゼロへの移行に必要な投資を拡大するための、排出削減が困難な分野の主要な取り組み
多様なグリーン資金源を活用する
必要な資本を調達するために、企業はグリーン債の発行、気候投資基金のような特別基金の活用、官民連携(PPP)の構築など、さまざまな戦略を採用できます。現在、排出削減が困難な分野のネットゼロ移行に必要な技術のうち、商業的に利用可能なものは約50%にすぎず、残りの50%は研究開発段階にあります。新技術の開発を支援するため、企業は一般的に、ハイリスク・ハイリターンの投資に適した株式投資を活用しています。商業的に利用可能な技術を拡大するために、企業は、ローリスク・ローリターンの投資に適した負債性投資を活用しています。必要なネットゼロ投資の規模を踏まえると、特に新興国や開発途上国では、資金の大部分は民間セクターから調達される可能性が高いと考えられます。
クリーン投資によるリターンの創出
民間セクターから必要な投資を引き出すには、十分な投資収益率を伴う強力な事業計画が必要となります。現在、排出削減が困難な分野の大半は低い利益率(通常3%から10%)で事業を行っていますが、石油・ガス分野は例外で、約15%と比較的高い利益率を誇っています。さらに、ここ数年で金利が上昇しており、資本の調達はより困難になっています。
企業は、バリューチェーン、顧客、政策立案者と協力することで、経済的な利益を得るとともに、排出量を削減できます。戦略としては、新たなグリーン製品の提供、新市場への参入、エネルギー効率の向上、エネルギー移行向け資金の確保などが挙げられます。さらに、企業はブランド力、リスク管理、顧客の信頼を高めることもできます。
移行を可能にするうえでの政策立案者の基本的な役割
効果的な政策は、特に必要な投資を促進するために、ネットゼロ目標を達成するための実現環境を整える上で重要な役割を果たします。政府からの政策シグナルの一貫性の欠如、頻繁な規制変更、長期目標の不在は不安定性を生み、投資家が新技術やインフラに資源を投入することをためらわせます。これらの分野の変革に必要な規模に到達するためには、低排出技術への投資を収益性の高いものにできるよう、政策の枠組みが整備される必要があります。次のような政策は、米国のインフレ抑制法(IRA)、日本のグリーン・トランスフォーメーション政策、および欧州グリーンディール
排出削減が困難な分野における排出削減を加速させ、同時に経済成長と雇用創出を促進するには、ほとんどの国の現在の取り組みを上回る体系的なアプローチが必要です。必要なシステム変革を実現するには、政策立案者による実現に向けた政策や的を絞ったインセンティブ、金融セクターによる革新的な資金調達の仕組み、そして産業界のプレーヤーによるバリューチェーン全体での協働と技術革新が求められます。
排出削減が困難な分野のネットゼロ移行に必要な投資について詳しくは、Net Zero Industry Tracker 2024報告書をご覧ください。




