中国は急速に脱炭素化を進めており、クリーンエネルギー技術の製造と輸出を通じて世界の脱炭素化の取り組みを支えることができる。
しかし、貿易摩擦やグリーンバリューチェーンの経済安全保障への懸念が、クリーンエネルギーへの世界的な移行を減速させるおそれがある。
グリーンエネルギー移行の速度は、国や地域間の信頼に基づく途切れのない世界貿易と協力によって高まるだろう。
グリーン移行の速度は、途切れのない世界貿易によって高まるだろう。一方で、協力もまた、合理的に公正な競争のための国や地域間の信頼に依存している。
中国は国内で脱炭素化を進めており、クリーンエネルギー技術の製造と輸出を通じて他国の脱炭素化を支える役割を果たすことができる。しかし、貿易摩擦とグリーンバリューチェーンの経済安全保障への懸念が、クリーンエネルギーへの移行を減速させるおそれがある。
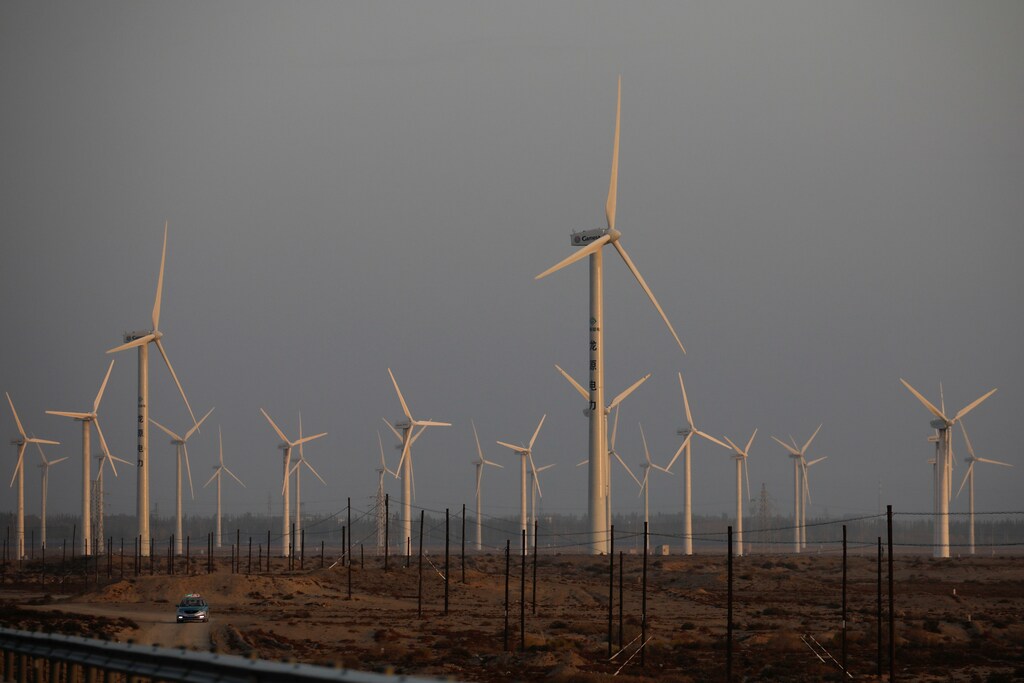
中国は2023年に、2022年の世界全体と同量の太陽光発電設備を稼働させた。現在、中国は世界の風力発電容量の3分の1以上と、同等の割合の太陽光発電容量を有している。深圳に本社を置くBYDは、電気自動車(EV)の最大手メーカーの座をテスラと争っており、中国は世界のEV用電池の4分の3という膨大な量を生産している。
DNVの「中国エネルギー移行展望」報告書は4月に公表され、中国の再生可能エネルギー設備は2050年までに4倍に増加し、同国がグリーン技術への世界有数の投資国としての地位を確固たるものにすると予測している。
中国のエネルギー移行の規模は、北京にとってだけ重要なのではなく、ブリュッセルやワシントンの政策立案者の注目も集めている。両都市の政策立案者は、輸出されるグリーン技術への補助金が価格を人為的に低く押し下げ、競争を歪めていることを懸念している。
中国の脱炭素化は世界全体に影響を与える
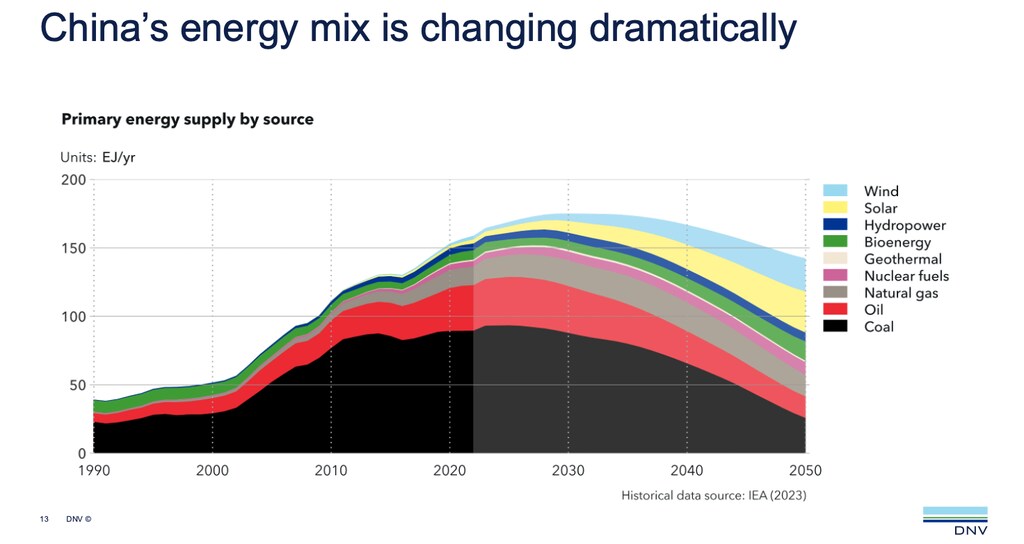
中国は再生可能エネルギーだけでなく、規模の大きいエネルギー大国でもある。世界の一次エネルギーの26%を消費し、あらゆる形態のエネルギーにおいて超大国である。さらに、エネルギー関連の二酸化炭素排出量の3分の1を占めていることから、中国の脱炭素化の速度は私たち全員に影響を及ぼし、その移行のペースは世界の排出経路を決定する最も重要な要因となっている。
中国のエネルギーミックスの56%を占める石炭は、同国のエネルギー利用に影を落としている。石炭消費量は2014年以降おおむね横ばいで推移してきたが、2021年から2022年にかけて増加し、2023年にはさらに急増した。

今後4~5年間は石炭消費量が横ばいとなった後、2050年までに現在の水準の3分の1まで徐々に減少すると予測している。ただし、その時点でも世界の石炭使用量の44%を占めると見込まれる。石炭は主に国内で調達されているが、石油と天然ガスの大半は国外から調達されている。石油消費は2030年以前、また2050年までに半分以上がピークを迎える可能性が高い。一方、2050年の天然ガス消費量は、現在とほぼ同水準になると予想される。
北京がエネルギー政策の中核に自給自足を据えているものの、2050年においても石油と天然ガスの大部分は輸入されると予想している。
中国の化石燃料をめぐる動向と並行して、クリーンエネルギーの目覚ましい台頭が進んでいる。中国の総発電量に占める再生可能エネルギーの割合は、現在の30%から2035年には55%、2050年には88%へと上昇する見込みである。さらに、電力需要そのものはほぼ倍増する見通しであり、中国における電力の拡大と脱炭素化の物語であることは間違いない。
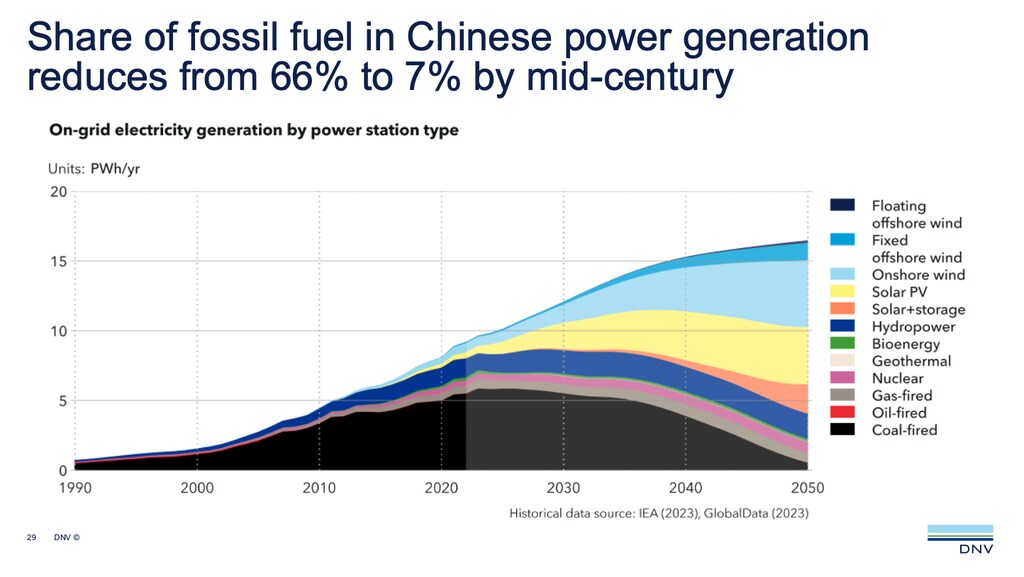
この移行の速さをより広い視点で捉えると、わずか10年前には風力と太陽光がそれぞれ発電量の1%未満しか占めていなかった。現在、太陽光と風力はそれぞれ中国の電力の7%と8%を発電しており、この割合は2050年にはそれぞれ38%まで拡大する見込みである。
原子力も中国で成長しているが、その伸びは緩やかである。2050年までに絶対的な発電量は倍以上になると見込まれるものの、そのシェアは5%程度にとどまり、太陽光や風力に比べて小規模な状態が続くと予想される。
世界の製造大国としての中国
長年にわたり、中国は世界の製造大国であり続けてきた。多くの分野において、中国は最近まで世界最大の人口を抱えていた国だけでなく、私たち全員のために製品を生産してきた。
中国にとって、エネルギー移行はこの流れを継続する機会でもあり、これまで大きな成功を収めてこなかった新たな分野、例えば内燃機関を搭載した自動車の製造などにも及ぶ可能性がある。一方、電気自動車(EV)はこれまでのところ、まったく異なるゲームであることが証明されている。2023年には、中国が世界のEVの約60%を生産した。
冷戦終結以来、世界は国際協力と貿易の拡大の恩恵を受けてきた。ある地域の成果や改善は、やがて他の地域にも波及し、その結果、エネルギー移行に必要な技術を含む、ほぼすべての技術の価格が劇的に低下した。
中国のエネルギー移行の速度と規模は、同国の生産者と輸出業者が、技術コストを押し下げる継続的なコスト学習効果を活用するのに適した立場にあることを意味する。さらに、時に寛大な支援制度により、コストはさらに引き下げられている。
後者は、国内のグリーンバリューチェーン、産業、雇用を発展させ、主要技術の供給確保を図ろうとする政策立案者には必ずしも好意的に受け止められていない。米国では、今月初めに関税が中国製EVと太陽光パネルに対して大幅に引き上げられ、一方で欧州連合は中国の風力および電気自動車産業への補助金を検討している。想定される緩和措置は、貿易摩擦をさらに強める可能性が高い。
中国はクリーンエネルギー移行の実現を後押しできる
いくつかの逆風があるものの、中国は依然としてクリーンエネルギー技術の世界的な製造と輸出において支配的な地位を占めている。太陽光を例にとると、中国は輸出の80%を占めており、最大の輸出先は欧州である。サウジアラビアやパキスタンなどでも導入が拡大している。
クリーンエネルギーへの移行に向けて、世界経済フォーラムは何をしているのか?
これは、特に差し迫った気候目標や、欧州の場合はエネルギー安全保障上の懸念に直面する中で、手頃な価格であることが意思決定者にとって重要な推進要因であることを示唆している。したがって、政策立案者が経済安全保障と気候上の懸念を比較検討することは、繊細なバランスを要するものとなっている。
グリーン移行の速度は、途切れのない世界貿易によって高まるだろう。一方で、協力もまた、合理的に公正な競争のための国や地域間の信頼に依存している。現在展開されているゲームでは、地域の経済安全保障への懸念から、世界の気候変動対策や緩和策が減速するおそれがあるためである。




