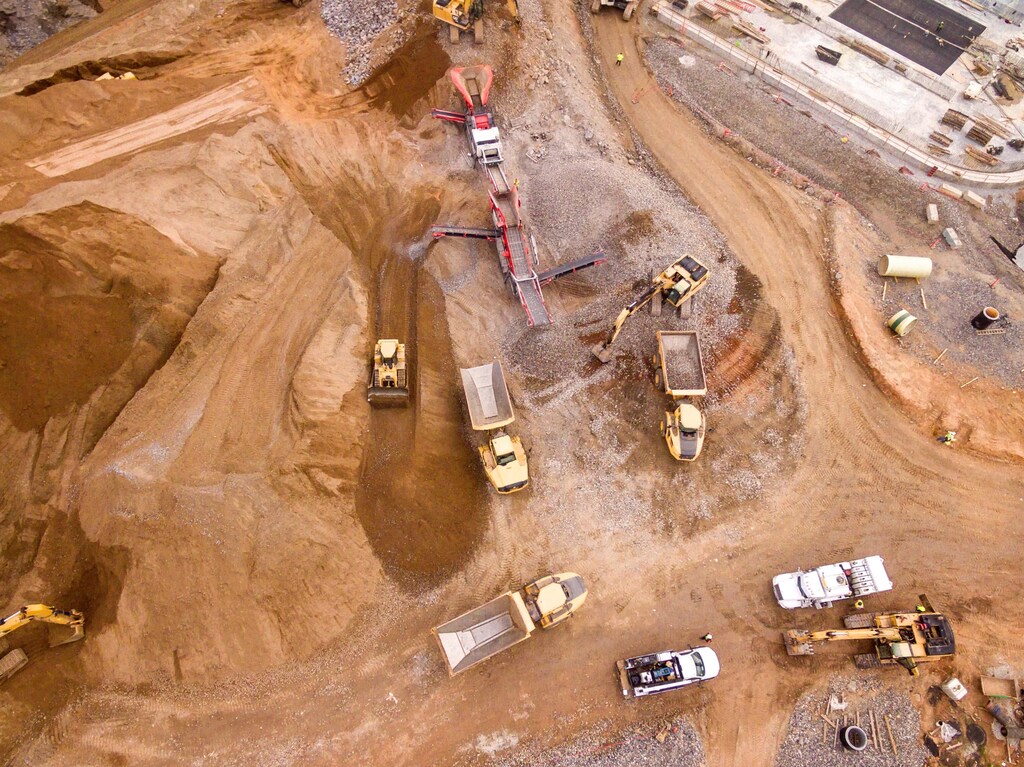
クリーンエネルギー技術は化石燃料ベースの技術と比べて多くの鉱物を必要とするため、鉱業とセメント産業はいずれもこの移行において重要な役割を担っています。
銅、リチウム、バナジウムなどの金属は、グリーン技術や発電・蓄電の中核をなしています。
鉱業とセメント産業は世界の排出量に大きく寄与しているため、脱炭素化の方法を見出すことは、世界の排出量目標を達成するうえで不可欠です。
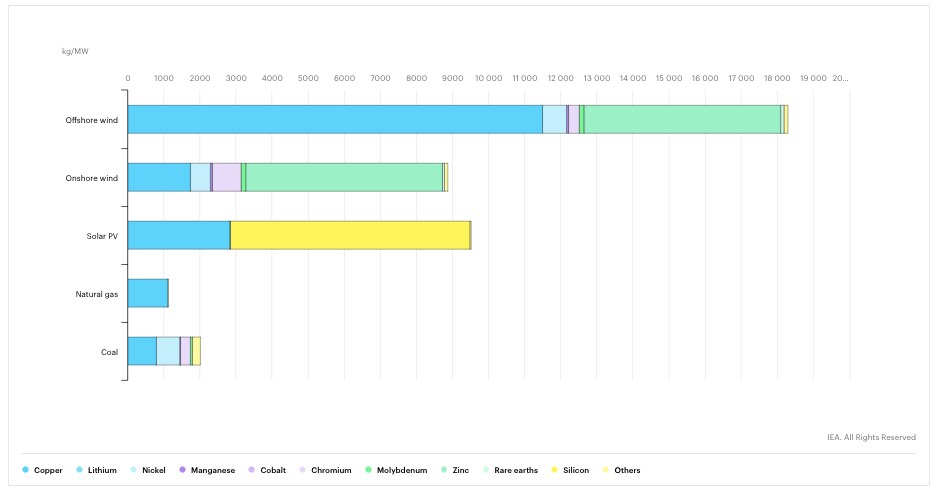
グリーン移行により、風力タービン、太陽光パネル、電気自動車、蓄電池、その他の電子機器の製造に必要な金属や鉱物の需要が高まっています。銅、リチウム、バナジウムなどの金属は、グリーン技術や発電・蓄電の中核をなしています。
2020年の報告書では、国際エネルギー機関が、クリーンエネルギー技術は一般に化石燃料ベースの技術よりも多くの鉱物を必要とし、電気自動車は従来型の自動車の5倍の鉱物を使用すると述べています。
一方、世界の経済成長と都市化は、引き続きセメントの需要を押し上げています。インフラへの投資は、人々の移動性の向上、経済的なアクセスの改善、生活の質の向上をもたらし、不平等を縮小させることもできます。一方で、セメント生産がCO₂排出量の約7~8%を占め、鉱業が4~7%を占めていることを考えると、低炭素で持続可能な未来と生活水準の向上への道のりは、あまりグリーンとは言えないように見えます。
世界経済フォーラムは、クリーンエネルギーへの移行に向けて何をしているのでしょうか?
鉱業とセメントは、脱炭素化された未来の中核にあります
メディアや一般の人々は、鉱業とセメントを従来から炭素集約型産業とみなしてきました。しかし実際には、両産業はグリーンで低炭素な未来において重要な役割を果たしており、パリ協定の実現にも、Covid-19後のグリーン復興策の効果的な実施にも不可欠です。
2020年の世界銀行報告書は、「鉱物および再生可能エネルギーのサプライチェーンに関わるすべての利害関係者は、気候、環境、人々を犠牲にすることなく、持続可能な開発目標7(すべての人にとって手頃で持続可能なエネルギー)を達成するため、よりクリーンなエネルギーシステムへの移行において重要な役割を担っている」と強調し、また「再生可能エネルギーの導入はパリ協定の達成に不可欠であり、そのためにより多くの鉱物が必要になるとしても、それは変わらない」と述べています。
したがって、グリーン移行には鉱物とセメントが必要であり、この点に異論の余地はありません。
Thomas Schulz、FLSmidth CEO
問題は、これらの産業を移行させ、脱炭素化に向けた解決策を加速させるためにどのような対策が必要かということです。FLSmidthでは、事業全体と持続可能性戦略をこの問いへの取り組みに充てています。私たちはこれを「MissionZero」と呼んでいます。セメント産業と鉱業の両方を2030年までに排出ゼロに向けて移行させる必要があり、そのためには思い切ったエンジニアリング上の決断が求められます。
セメント産業のソリューション
まずはセメント産業から見ていきましょう。ここでの重要なソリューションの一つは代替燃料の活用です。セメントの製造は非常にエネルギー集約型のプロセスであり、関連するプロセスに必要な熱を得るために多大なエネルギーを必要とします。燃料の燃焼は、このプロセスから発生するCO₂排出量の32%を占めています。従来は、安定したクリーンなエネルギー源を提供することから、このプロセスには化石エネルギー源が好まれてきました。しかし、CO₂排出量を削減するには、エネルギーの代替が必要です。
そのエネルギー源の一つが、いわゆる廃棄物由来燃料(RDF: Refuse Derived Fuels)であり、化石燃料をごみの燃焼に置き換えて、か焼プロセスに用いるものです。世界各地のプロジェクトで、その効果が現れ始めています。例えば、ベトナムのセメント会社VICEMやニュージーランドのGolden Bay Cementがその例です。どちらのケースでも、同時に二つの問題を解決しています。すなわち、エネルギー源としての石炭を取り除くと同時に、廃棄物問題にも取り組んでいるのです。
セメント産業におけるもう一つのCO₂排出の課題は、主要な原料としてクリンカーを使用していることです。石灰石クリンカーのか焼は、実際には産業からのCO₂排出の主要な発生源であり、プロセス全体の排出量の最大57%を占めています。私たちは、粘土のか焼の導入を加速し、クリンカー/粘土/石灰石ブレンドの利用を促進することで、クリンカーの使用量を減らしたいと考えています。第一段階として、結合材として用いる工業規模の粘土か焼を実証し、第二段階として、このプロセスを電化と再生可能エネルギーを用いて脱炭素化することです。粘土は成長地域に豊富に存在しており、これらの地域では良質な石灰石が不足していることもあるため、特に注目に値します。
最後に、デジタル化が排出量削減において重要な役割を果たします。新型コロナウイルス感染症(Covid-19)のパンデミックの間、デジタルソリューションの導入に関心を持つ顧客が大幅に増加するのを目にしてきました。もちろん、これは渡航制限により技術者が現場に赴いて修理やメンテナンスを行うことが困難になっているためです。セメント工場のプロセスをデジタル化することで、エネルギー効率化ソリューションを適用でき、サンプリングと品質試験を自動化することで使用するセメントのブレンドが正確であることを確実にし、CO₂排出量の多い石灰石クリンカーとそれほど排出量の多くない補助材料との適切な配合を確保できます。
セメント生産におけるCO₂排出量を削減するための新たな脱炭素化ソリューションが登場しつつあるものの、それだけでは十分ではありません。セメント生産者による投資を加速させるためには、公共調達のインフラプロジェクトにおける新たな要件、建築基準への低炭素生産プロセスの組み込み、そして業界全体でのグリーン投資の促進を通じて、低炭素セメントの需要を喚起する必要があります。
全体として、セメント産業を排出ゼロに向けて導くのは単一のソリューションではなく、多くのイノベーションの組み合わせです。
鉱業のソリューション
セメントと同様に、鉱業のCO₂排出量と気候への影響を低減することを目的とした新たなソリューションやコンセプトがいくつもあります。
水の利用は、当社の鉱業ソリューションにおける特に重点的な取り組み分野です。鉱山の約70%は水ストレスの高い地域に立地しています。一部の地域では水は希少資源であり、鉱業は非常に多くの水を必要とするプロセスになり得ます。この課題に対処するため、より大型のろ過設備と乾式堆積(ドライスタック)尾鉱処理により、水使用量を95%削減しました。
ヒ素を含む鉱床を処理して、銅、金、銀を回収することもできます。その際には、厳格な環境規制を遵守します。これにより、難処理性鉱石を低温で処理でき、エネルギー使用量を抑えるとともに、製錬所からのヒ素汚染のリスクも低減できます。
CO₂排出の観点から鉱業を見ると、ディーゼル駆動の設備をすべて廃止し、トラックをベルトコンベアに置き換える必要があります。ベルトコンベアは採掘物をはるかに効率的に運搬します。
過去10年間で、鉱山会社は大規模にピット内破砕・搬送(IPCC)システムの導入を始めました。これは、化石燃料で動くトラック車両を、電動駆動のベルトコンベアによる連続的な物資輸送に置き換えるものです。これらのシステムがもたらす環境へのプラスの影響は非常に大きく、同時にIPCCシステムの利用は自動化とデジタル化の度合いを高め、さらなる効率性をもたらします。
実際、生産性の観点から鉱業におけるデジタルアジェンダの重要性は高まっていますが、その恩恵は持続可能性においても見られるでしょう。例えば、デジタル技術の進歩を活用することで、生産データを接続・取得・予測し、プロセスを最適化できるようになります。これにより、水の浪費を減らし、排出量やエネルギー消費を削減することが可能になります。
セメント産業と鉱業は、エネルギー移行を推進するうえで不可欠です。両者を取り除くことはできません。その代わりに、新たな技術と新たなプロセスを導入し、炭素排出量をできるだけ速やかに削減することで、両産業を脱炭素化するために懸命に取り組まなければなりません。




