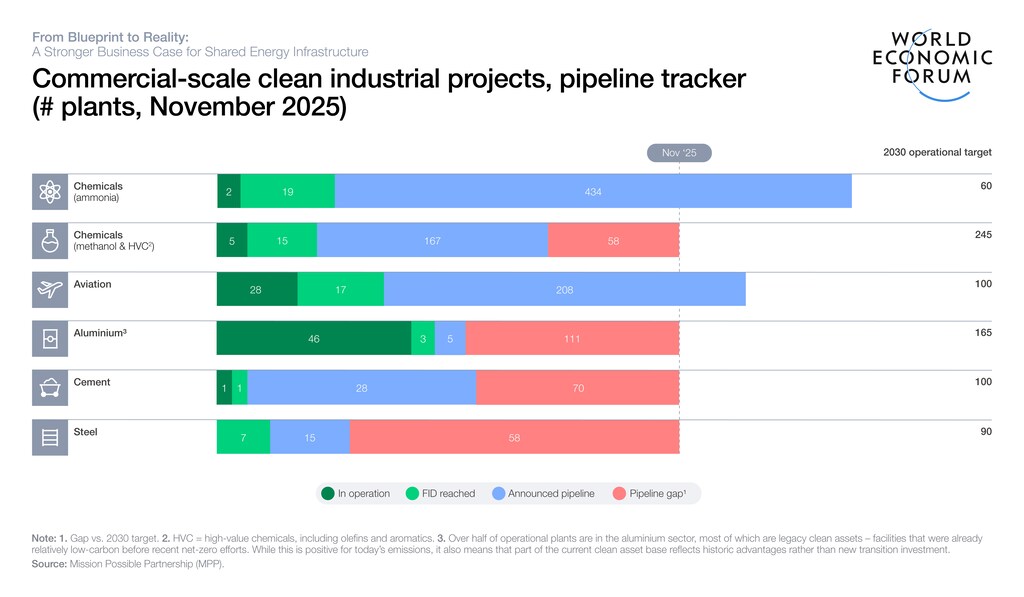
産業変革には、2050年までに推定30兆ドルの追加投資が必要ですが、多くの低炭素プロジェクトは資金調達の最終決定に至るのが困難です。
複数の産業分野の企業が共通のビジョンと連携したガバナンスのもとに集積する産業クラスター・モデルは、低炭素技術を迅速かつ大規模に導入するための条件やビジネスモデルについて、貴重な知見をもたらします。
インフラ、資源、知識を共有することで、産業クラスターは、単独で取り組む場合よりも速く、イノベーションを構想から実行へと移せる環境を生み出します。
脱炭素化が困難な分野の排出削減と、持続可能で強靭な成長の推進には、世界規模の産業変革が不可欠です。この移行を実現するには、推定30兆ドルの追加投資が必要であり、2050年までにリスクを軽減し市場需要を強化する効果的な仕組みを確立するとともに、安定した、実現を後押しする政策環境を整える必要があります。
技術や市場の準備状況、巨額の資本コスト、政策・規制の不足といった障壁が残るなか、産業クラスター・モデルは、低炭素技術を迅速かつ大規模に導入できることを示しています。産業クラスターとは、複数の産業分野の企業が共通のビジョンと連携したガバナンスのもとに集積する地理的な地域です。インフラ、資源、知識を共有することで、産業クラスターは、単独で取り組む場合よりも速く、イノベーションを構想から実行へと移せる環境を生み出します。
近年の成功事例は、産業クラスターが低炭素技術の導入に向けた資金動員に非常に効果的であることを示し、各プロジェクトの最終投資決定を早める条件について貴重な知見をもたらしています。協働とリスク共有の拠点として、クラスターはクリーンエネルギー・インフラプロジェクトの資金調達可能性を高める、次のような具体的な利点を提供します。
クラスター内のプロジェクトは、多くの場合、専用プログラムを通じて政府から的を絞った支援を受けます。
クラスター内の企業は、多額の設備投資を要するインフラ(例えば、炭素の回収・輸送・貯留やグリーン水素の生産)を共有し、利用者ごとに必要な投資を抑えます。
クラスターの一元的なガバナンスにより、手続きとリスク配分が合理化され、非効率が減り、所要期間が短縮されます。
クラスターはエネルギーと資源の需要と供給を集約し、生産量を拡大するとともに、商業金融機関からの信頼を高めます。
クラスター内での一括調達と建設効率の向上により、規模の経済が生まれ、コストが低下します。
クラスターの関係者はベストプラクティスを共有し、研究開発で協力することで、リスクを軽減し、従来技術とのコスト同等性をより速く実現できるようにします。
新たな世界経済フォーラムがオリバー・ワイマンと共同で作成した報告書では、こうした利点を活用して低炭素インフラプロジェクトを最終投資決定へと進める産業クラスターの事例を分析しています。これらの事例は、地域の事情に応じて民間資本、公的支援、リスク共有の仕組みを組み合わせることで、産業変革をさらに加速できることを示しています。その多くは、次の3つのモデルのいずれかに沿っています。
モデル1:規制の明確さと一貫した政策枠組み
第1のモデルは、投資家が政府の支援策を明確に把握できるようにする、強固な規制の明確さと一貫した政策枠組みに基づいています。このような環境では、商業ベースのプロジェクトファイナンスと開発事業者による設備投資を組み合わせ、さまざまな資金源から資金を呼び込むことができます。
例えば、英国を代表する低炭素クラスターの一つであるHyNet North Westは、民間投資を呼び込むために必要な確実性と市場の信頼をもたらす、英国の有利な規制・ライセンス制度のおかげで、20行を超える銀行から25億ポンドの融資パッケージを確保できました。このクラスターは、優先度の高い6つのプロジェクトを統合しています。Eniのリバプール湾プロジェクトが、炭素の輸送・貯留に不可欠な基幹インフラを整備し、隣接する5社の産業事業者が回収プロジェクトを開発してシステムに接続できるようにします。
英国政府の強力な支援に加え、産業排出事業者との緊密な連携や、既存インフラの転用によるコスト効率の向上とともに、システム運営者としてのEniの役割が、技術導入を促し、プロジェクトを最終投資決定に至らせるうえで重要な役割を果たしました。
モデル2:明確な政策方針と、長期的なインセンティブをめぐる不確実性
第2のモデルは、政策方針は明確であるものの、長期的なインセンティブの確実性が低い状況で用いられます。そのため、クラスター運営者は関係者を招集し、自らの資本と信頼性を活用してプロジェクトのリスクを軽減し、外部資金を呼び込む役割をより強く担います。
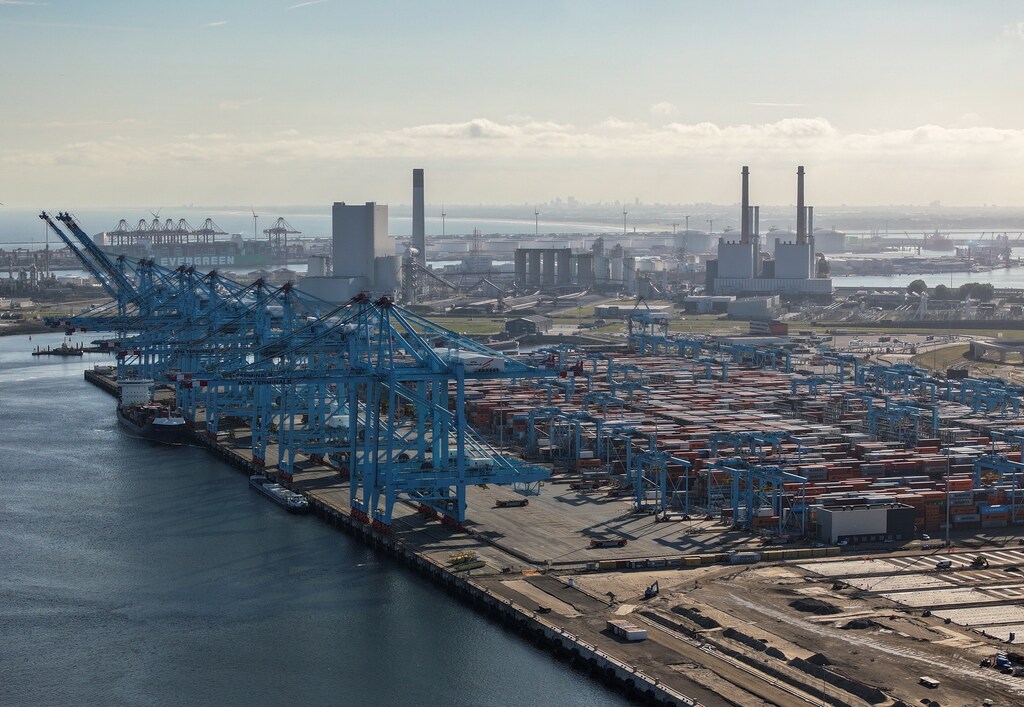
欧州最大の港であるロッテルダム港で、炭素回収・貯留(CCS)、水素、アンモニア生産を一体的に導入する取り組みは、このモデルに当てはまります。各プロジェクトは助成金や補助金による大規模な公的支援に加え、プロジェクトの統括者であり重要インフラの所有者でもある港湾局から支援を受けています。港湾局は民間部門のパートナーと協力し、リスクを軽減してプロジェクトの実現を可能にしています。
もう一つの大きな事例が、ムンバイ・グリーン水素クラスターです。これはインドで最も野心的かつ戦略的に重要なグリーン水素構想の一つであり、マハラシュトラ州政府が主導し、中央政府とアジアインフラ投資銀行(AIIB)が支援しています。
モデル3:独立採算のインフラ
第3のモデルは、単一の大規模組織の強固な貸借対照表、専門知識、資源を活用し、インフラの大部分を独自に資金調達して整備するものです。これにより、政府や多国間開発銀行との連携の必要性が低減します。
中国の赤峰ネットゼロ産業パークは、世界最大のグリーン水素・アンモニア生産施設です。国内のインセンティブが限られるなか、Envision Groupが再生可能エネルギーとグリーン水素を統合した事業に投資し、計画を推進しています。日本の丸紅株式会社との長期グリーンアンモニア引取契約が単一の商業上の支えとなり、迅速な実行を可能にしました。
日本の主要な産業クラスターの一つである川崎カーボンニュートラル・コンビナートでは、水素とCCSの導入プロジェクトに必要な資金の大半を企業が負担します。川崎市は、許認可手続きの迅速化や共有インフラの整備など、主に資本支出を伴わない支援を提供しています。
クラスター・モデルは万能ではありません。効果的な資金調達の仕組みは状況に大きく左右され、最終的には先行事業者と引取事業者のコミットメントに加え、さまざまな関係者の利害を調整できるかどうかにかかっています。公的予算の制約が強まるなか、リスクをできる限り効率よく分担し、政府は企業が引き受けられないリスクに厳密に焦点を当てることも極めて重要です。
それでも、さまざまなアプローチを通じて、産業クラスターは、複雑で資本集約的な低炭素プロジェクトを最終投資決定へと早める要因について、貴重な知見を生み出しています。リスクとインフラの共有、資本のより適切な連携、需要の集約、手続きの合理化を通じて企業の貸し手からの信頼を高め、分散していたプロジェクト案件を投資可能なポートフォリオへと変えます。最終的には、技術が投資家の信頼と市場の準備状況を得るために必要な概念実証の確立を後押しします。これは、脱炭素化が困難な分野の排出削減と持続可能で強靭な成長の推進という最終目標に向けた重要な一歩です。




