IPCCは、世界の気温上昇が1.5℃を超えないようにするには、2030年までに炭素排出量を最大58%削減する必要があると述べている。
中国、米国、インド、EU27か国、英国が、世界の排出量の3分の2を占めている。
国際再生可能エネルギー機関(IRENA)の専門家3名は、中国の排出量は現在、次に多い排出国である米国の約2倍に上ると述べている。
中国が2030年までに炭素排出量を削減しなければ、世界が1.5℃の枠内にとどまることは極めて困難になるだろう。
GDP成長と排出量増加を切り離すことは、中国と世界の脱炭素戦略における重要な要素となる。
北京は3月に、10年で最悪クラスの砂嵐に見舞われた、干ばつ、積雪の少なさ、高温が重なったことが原因で、気候変動がすでに及ぼしている影響をまたしても示す出来事であり、生活や生計に深刻な影響を及ぼす可能性があることを示している。
IPCCは、世界が2010年の水準と比べて2030年までに炭素排出量を41~58%削減する必要がある。その目的は、1.5℃の気温上昇をほとんど超えない、またはまったく超えないようにすることである。実際には、排出量は2010年以降約15%増加している。エネルギーおよびプロセス由来の排出量は2019年に37ギガトンに達し、排出量は、2020年にCOVID-19危機の影響で一時減少したものの、2020年の最後の数か月には前年の水準に戻った、主として中国の経済活動の回復が大きな要因となっている。
中国、米国、インド、EU27+英国:世界の炭素排出量の3分の2
この課題への対応には、すべての国による協調した取り組みが必要であるが、一部の国・地域の行動が極めて重要である。中国、米国、インド、EU27+英国は、世界の排出量の3分の2を占めている。これらの国・地域が、1.5℃に整合する道筋に乗れるかどうかを左右することになる。
中国:石炭と再生可能エネルギーの双方が増加
中国の排出量は現在、次に多い排出国(米国)の約2倍である。また2020年には、中国は推定で38GW超の新規石炭火力発電容量を追加した (廃止分を差し引いた純増は30GW)。同年、世界のその他の地域では石炭発電容量が約17GW減少した。わずか1年で、中国の増加幅は、世界のその他の地域で見られた減少幅の2倍に達した。一方で、中国は風力を72GW、太陽光を49GW新たに追加した――いずれも、次に多い国の3~5倍に上る。
このような状況において、中国が気候変動への対応として何をするかは極めて重要である。特に、中国が2030年までに炭素排出量を削減しなければ、世界が1.5℃の枠内にとどまることは極めて困難になるだろう。今月後半にバイデン大統領が主催する気候サミットと、11月のCOP26は、世界が全体としてどの方向に向かっているのかを明らかにする機会となるかもしれない。ただし、エネルギー転換の方向性は1.5℃と2℃でおおむね同じであり(違いは排出削減のペースのみ)、今後数年間のあらゆる取り組みが、長期的な気候変動の抑制に寄与することになる。
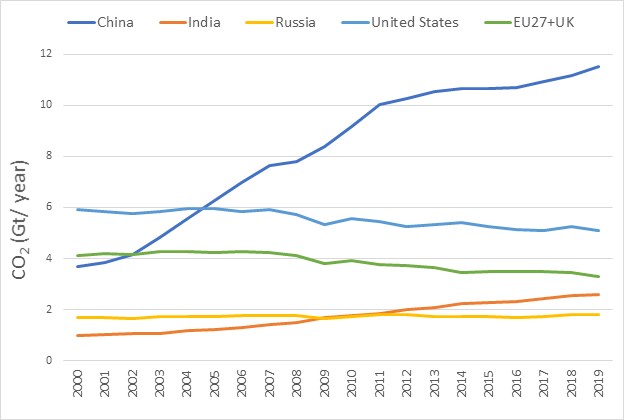
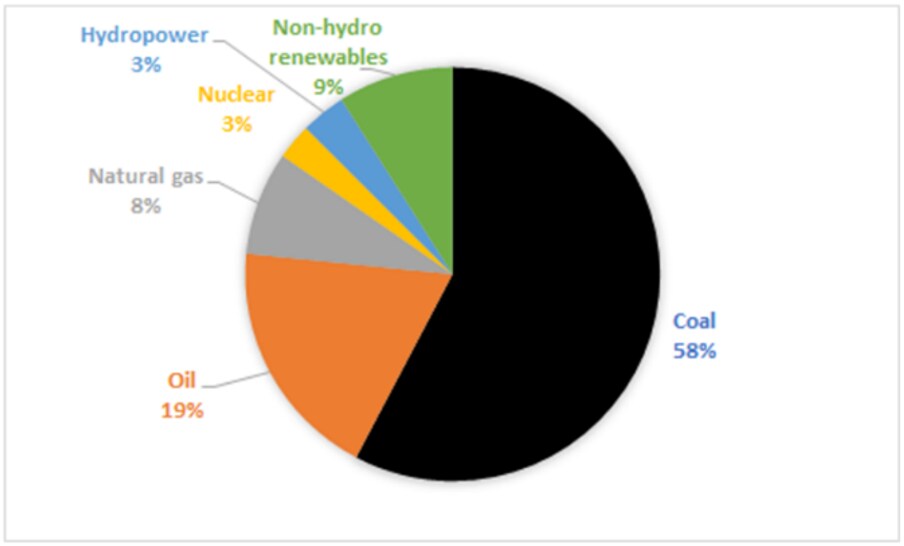
石炭の使用は、中国のエネルギー供給の5分の3を占める。2020年末時点で、中国の発電設備容量の合計は2,201GWに達した。石炭火力の設備容量は1,080GW(49.1%)を占めた。非化石燃料は44.7%を占めた。中国のエネルギーおよびプロセス由来のCO2排出量は、2019年に11.5ギガトンCO2に達した。排出量のうち、7.7ギガトンは石炭の使用、1.4ギガトンは石油、0.4ギガトンは天然ガス、2ギガトンは工業プロセス由来の排出量であった。しかし、中国の炭素排出量のおよそ14%は、他国で購入される製品の生産に使われている。
再生可能エネルギーのリーダー
しかし中国は再生可能エネルギーでも世界をリードしている。中国の新規設置発電設備容量の72.8%は再生可能エネルギーが占め、累積設備容量は934GWに達し、前年比で17.5%増加した。中国は2020年に再生可能エネルギーの設備容量を138GW追加し、世界のその他の地域の 合計を上回った。
世界全体でエネルギー転換を加速させる必要がある
国際再生可能エネルギー機関(IRENA)は最近、その『世界エネルギー転換見通し』(WETO)を発表した。同報告書は、1.5℃への温暖化抑制に沿って、今から2050年までに世界のエネルギーおよびCO2排出量をゼロにするための方法を詳述している。必要とされるエネルギー転換は極めて大規模である:
エネルギー強度の年間改善率は、近年の1.2%から約3%に引き上げる必要がある。再生可能エネルギー由来の電力、電化、循環型経済は、従来のエネルギー効率化技術に加えて、エネルギー強度の低減において重要な役割を果たす;
一次エネルギーに占める再生可能エネルギーの年間シェア増加率は、近年の水準から8倍に加速する必要がある;
再生可能エネルギー発電量は、2050年までに2,500GWから27,500GWに増加する必要があり、年間800GWの増加、すなわち近年の年間設備増設量の4~5倍に相当する;
電気自動車の販売台数は、全車両販売台数に占める割合を4%から100%に拡大する必要があり、電気自動車の保有台数は2020年の700万台から2050年には18億台に増加する必要がある;
水素の需要は2050年までに1億2,000万トンから6億1,300万トンに増加する必要があり、5倍の増加となる。平均して、今から2050年まで毎年160GWの電解槽を設置する必要がある;一次エネルギーの総供給量はバイオマスの2018年の一次バイオマス利用量のほぼ3倍となる、150EJをわずかに上回る水準まで増加する必要がある;
1.5℃の残存炭素予算内にとどまるため、今から2030年までに世界の排出量を50%以上削減し、15ギガトン未満に減らす必要がある。このようなシナリオでは、中国において排出量が増加する、あるいは横ばいにとどまる余地は残されていない。
炭素排出量の抑制に向けた中国の課題
中国の規模と、いくつかの特有の特徴により、ネットゼロ排出への移行は困難なものとなっている:
中国は、2025年の第14次五カ年計画の終了時までに高所得国となることを目指し、2035年までに経済規模と一人当たりGDPを倍増させることを目指している。GDP成長と排出量増加を切り離すことは、中国の脱炭素戦略の重要な要素となる。
現在、中国の都市化率は約60%で、先進国と比べて約20%低い水準にある。
中国は国土が広大で、資源および需要の面で地域間に大きな差がある。中国の太陽光および風力の資源は北部と西部にあり、水力は南部と南西部に集中している一方、需要は中部と東部に集中している。
中国の資本ストックは比較的新しい。例えば、鉄鋼、化学、セメント分野の工業施設は、一般的に築5~15年である。これらの設備を耐用年数の終わりまで稼働させれば、約260GtCO2を排出することになる。
中国は、様々なエネルギー集約型商品(鉄鋼、アルミニウム、セメント、アンモニア、メタノール、プラスチックを含む)の世界最大の生産国である。製造業が総最終使用量の60%を占めている。同産業は主に石炭に依存しており、近年、石炭使用量は増加している。
中国の目標
2020年、中国は、2030年以前に二酸化炭素排出量をピークアウトさせ、2060年以前にカーボンニュートラルを達成することを目指すと発表し、また、パリ協定に基づく国が決定する貢献(NDC)の一環として、同国は2005年比でGDP単位当たりの二酸化炭素排出量を65%以上削減し、一次エネルギー消費に占める非化石燃料の割合を約25%に高め、風力および太陽光発電の総設備容量を1.2テラワット(TW)以上にすることを目指している。
2021年3月、中国の第14次経済五カ年計画および2035年に向けた長期目標が承認された。これには中国の脱炭素計画のさらなる詳細も含まれ、2025年までの目標として、2020年の水準と比べてGDP単位当たりの炭素排出量を18%削減する、およびGDP単位当たりのエネルギー消費を13.5%削減することが含まれている。
これらの発表は、中国が進もうとする道筋について重要な指針を示している。2021年後半には、第14次エネルギー五カ年計画が、初めて、気候変動への対応に特化した五カ年計画と並行して公表される。各省も独自の計画を公表する予定である。中国は2021年中に、パリ協定に基づく改訂版NDCも提出する予定である。これらのエネルギーおよび気候計画、省レベルの計画、NDC声明を総合すると、中国を2060年の目標達成に向けた道筋に乗せるために必要な詳細な段階を示す、極めて重要な機会となる。
中国の道筋
中国の脱炭素に向けた公式な道筋はまだないものの、近年の複数の研究が、提案されている道筋について示唆を与えている。清華大学は、1.5℃シナリオを策定しており、そのシナリオでは、エネルギー由来の排出量は2020年から2030年にかけて安定化し、温室効果ガスの総排出量は2020年の水準と比べて2050年に90%削減される。このシナリオでは、2030年の世界の排出量は、1.5℃の道筋に沿っておらず、オーバーシュートしない場合でも同様である。ほかの最近の研究、例えば国家発展改革委員会(NDRC)のエネルギー研究所による研究では、2030年までに炭素排出量が約7ギガトン(-40%)に減少し、2050年までにネットゼロ排出を実現する道筋が示されている。『中国再生可能エネルギー展望』には、2℃を大幅に下回るシナリオが含まれている。3つの研究すべてにおいて、エネルギーミックスは再生可能エネルギーへと大きく転換する(図3)。
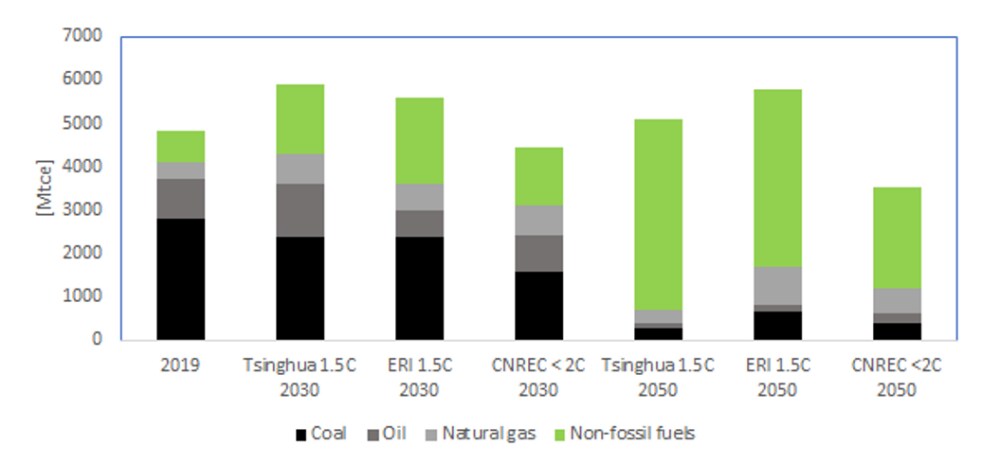
すべての研究に共通する特徴は、2020年代における行動の緊急性である。特に、今後5年間に取られる行動が極めて重要となる。気温上昇を1.5℃以内にとどめるには、中国を含むすべての主要経済国が、現在の公約を超えて、この10年間により大胆かつ迅速に取り組む必要がある。
中国にとっては、炭素排出量が2030年より前にピークアウトしなければならないことを意味する。再生可能エネルギー発電の現在の導入ペースを加速させ、石炭使用の優先度を下げ、効率改善を持続させれば、経済成長に大きな影響を与えることなく達成可能と思われる。その文脈において、2030年までに700GW追加するとされる太陽光および風力の成長計画は、あまり野心的とは言えないように思われる。2020年の水準で設備容量の増設が続けば、さらに多くを達成できる。
IRENAのWETOは、中国における洋上風力と屋根置き太陽光発電に大きな潜在力があると予測している。これにより送電網の整備の必要性も緩和される。ただし、特に産業部門など主要な最終エネルギー消費分野にも対応が必要である。コストの低減と技術の進歩により、現在では再生可能エネルギーに基づく実行可能な解決策が利用可能になっている。例えば、グリーン水素の活用などがある。
国家電網公司(State Grid Corporation China)とIRENAによる共同研究では、2050年までに電力が中国の最終エネルギー消費の半分以上に達しうるとの結論が示されている。エネルギー集約型産業の脱炭素化戦略には、CCSの限定的な活用(特にセメントキルン向け)の検討や、エネルギー集約型産業の一部活動を外部委託することの検討が含まれる。例えば、水素直接還元鉄、グリーンアンモニアまたは再生可能メタノールの輸入などがある。
太陽光と風力を超えて、中国は他の新興技術においても技術のリーダーになる可能性を有している。例えば、研究開発・実証(RD&D)への支出は 2010年以降倍増している。2030年以降のより大幅な炭素排出削減に備えるとともに、インフラ整備を含む実現条件を今後10年間で前進させる必要がある。低炭素型産業プロセス、海運・航空、CCSにおける解決策への信頼を構築することも、2030年以降の迅速な導入への道を開くことになる。
中国における優先的な行動 炭素排出を最小化するために
中国は、再生可能エネルギー資源を最大限に開発するため、これまでの強みと進展を基盤とする必要がある。その中には電力の直接利用に加え、バイオ燃料、水素および合成燃料の利用も含まれる。再生可能エネルギーへの注力には、政策、規制、市場改革を伴う必要がある。これにより、よりスマートで相互接続されたエネルギー供給システムや、輸送システムおよび生産プロセスの大幅な変革が可能になる。中国の意思決定者は、今後策定されるエネルギーおよび気候計画を活用し、排出量を速やかにピークアウトさせ、その後炭素排出量を急速に減少させるための明確な道筋を示す必要がある。
結論として、2060年のカーボンニュートラルへの移行の具体的内容は、確定までに時間を要し、経済的必要性、国際情勢の変化、技術革新に伴って進化していくだろう。しかし、その詳細の検討は今から始める必要があり、2030年の目標の前倒し達成に向けた取り組みを優先し、エネルギー移行を経済改革のより広い文脈に組み込むことが極めて重要となる。




