中国の第15次五カ年計画は、グリーン転換の対象を脱炭素化から、包括的な生態系のレジリエンスへと拡大している。
企業は、炭素排出量と並んで、自然に対する影響と依存を管理することで、システム競争力を構築しなければならない。
有望なアイデアをいかに拡張可能な成果へとつなげるかは、世界経済フォーラムの新進リーダー年次総会(Annual Meeting of the New Champions)(サマーダボスとも呼ばれ、6月23~25日に中国で開催)における主要なテーマの一つである。
海外の観測者は、中国のグリーン転換を気候変動対策やクリーンエネルギーと結びつけて捉えることが多い。そうした認識は理解できるものである。中国は、世界最大の再生可能エネルギー市場、世界最大の電気自動車市場、そして主要経済国の中でも最も野心的なカーボンニュートラルの誓約の一つを擁している。
しかし、気候とエネルギーは全体像の一部を示しているにすぎない。
中国が第15次五カ年計画期間(2026~2030年)に入るにつれ、グリーン転換に対する理解も広がりつつあるようである。同計画の第13部は、「経済社会発展の全面的なグリーン化を加速し、美しい中国を建設する」と題されている。この表現は重要である。焦点はもはや排出削減や再生可能エネルギーの導入だけにあるのではない。むしろ、経済成長、資源効率、環境の質、生態保全の間のより広範な関係を包含している。
ここで重要な問いが生じる。「全面的なグリーン化」は実際には何を意味するのか。さらに重要なのは、それが企業競争力の新たな源泉を生み出し得るのかという点である。
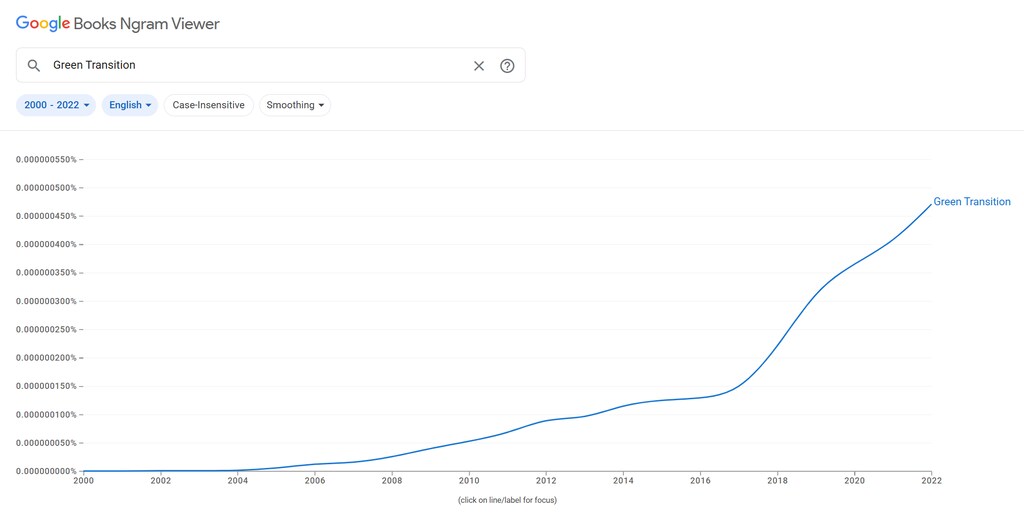
グリーン転換から全面的なグリーン化へ
この包括的なアプローチは一夜にして生まれたものではない。十年以上にわたる政策の進化と、世界的な持続可能性の課題との統合の深まりを反映している。
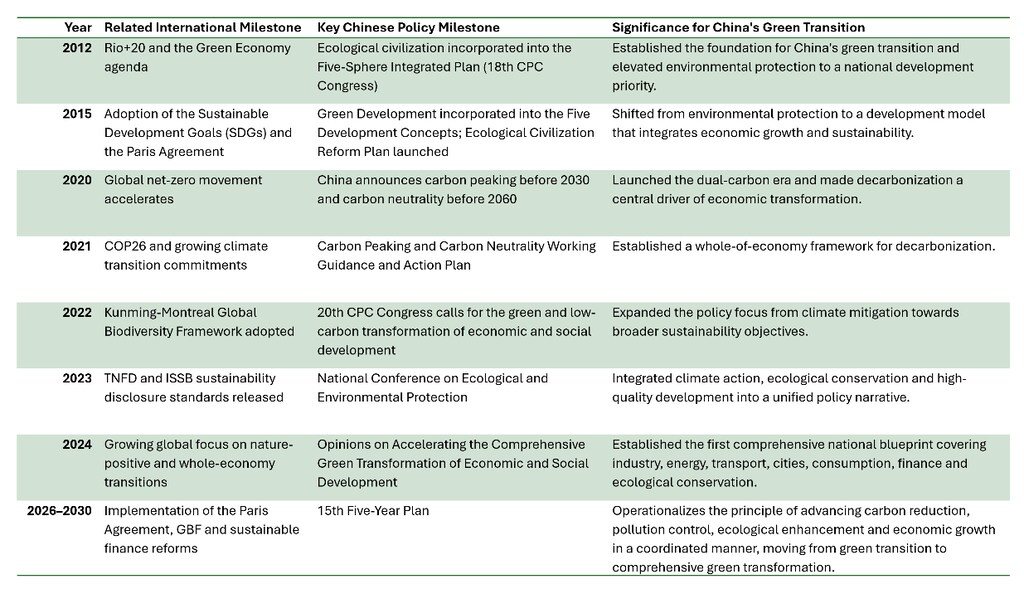
全体として見ると、その軌跡は明確である。中国のグリーン転換は、環境保護から、グリーン発展へ、そしてデュアルカーボン戦略を経て、現在は全面的なグリーン化へと進化してきた。この進化は主要な世界的な持続可能性の課題と並行して進み、同時に、持続可能な開発目標(SDGs)、パリ協定、そしてより最近では昆明・モントリオール生物多様性枠組みなどの動向と、国内の優先課題を一層整合させてきた。
この広い視点は、第15次五カ年計画そのものにも反映されている。同計画は、炭素削減、汚染対策、生態系の改善、経済成長を協調的に進めるという原則を採用している。
目標はこの野心を示している。2026~2030年の間に、GDP単位当たりの炭素排出量を17%削減することに加え、同計画は水消費原単位を10%削減し、都市部のPM2.5濃度を1立方メートル当たり27マイクログラム未満まで引き下げ、森林被覆率を25.8%まで引き上げることも目指している。また、水、土地、鉱物などの資源のより効率的な利用、生態系保護の強化、グリーンファイナンスの拡大も求めている。
気候は依然として中心的な課題であるが、グリーン発展を捉えるための唯一の視点ではなくなっている。中国のグリーン転換は、気候、自然、成長の相互作用をいかに管理するかという問題へと、ますます移行しつつある。
三つの持続可能性転換、三つの競争力の源泉
この進化は政策だけを変えつつあるのではない。企業競争力の基盤も変えつつある。
持続可能性の目標は、しばしば企業活動への制約と見なされる。しかし歴史は、そうではないことを示唆している。主要な持続可能性転換は、早期に動いた企業に新たな機会を繰り返し生み出してきた。
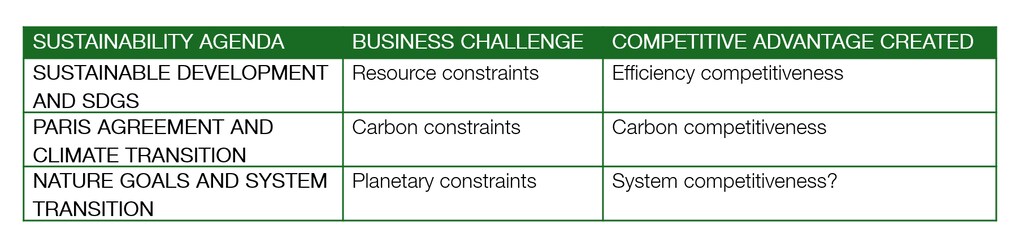
第一の転換は、1992年の地球サミット以降に勢いを増し、後にSDGsによって強化された、グローバルな持続可能な開発の課題から生まれた。
政府、投資家、消費者が資源効率と環境パフォーマンスへの関心を高めるにつれ、先進的な企業は、持続可能性が競争力を制約するのではなく、生産性を高め得ることに気づいた。省エネルギー、廃棄物削減、よりクリーンな生産は戦略的資産となった。トヨタ、シーメンス、およびGEなどの企業は、環境管理を業務上の卓越性へと転換させた。持続可能性は効率性の競争力の源泉となった。
第二の転換は、パリ協定と、気候目標に向けたグローバルな競争によって促進された。
炭素は戦略的な経営変数となった。製品の炭素排出量をより低く抑えて製造、輸送、資金調達できる企業は、新たな市場、顧客、資本源へのアクセスを得た。テスラとBYDは新たな電動モビリティのエコシステムを構築した。CATLは、エネルギーを貯蔵し放出する新たな方法を拡大した。この時代は、炭素競争力に報いた。
現在、第三の転換が生まれつつある。
過去の段階とは異なり、これは気候によってのみ推進されるものではない。企業は、より広範な現実に直面しつつある。すなわち、長期的な経済価値は、生産、消費、貿易を支える自然システムの健全性に依存しているということである。水不足、生物多様性の喪失、土地の劣化、生態系の攪乱は、重要な事業リスクになりつつある。これらのリスクは、食料システム、製造業のサプライチェーン、インフラ、金融機関のいずれにも影響を及ぼす。
重要なのは、自然が気候に取って代わるわけではないという点である。むしろ、自然は転換の範囲を拡大し、水、土地、生物多様性、そして自然が提供する生態系サービスを含む、より広範な依存関係を浮き彫りにする。
企業はネットゼロに到達しても、水不足、劣化した生態系、生物多様性の喪失、生態系サービスの低下による重大なリスクに依然として直面し得る。炭素の管理はますます必要になっているが、もはや十分ではないかもしれない。
気候と自然に関する目標が収束するにつれ、企業はより広範なもの、すなわち自らが依存するシステムのレジリエンスを管理することを求められつつある。持続可能な開発が効率性に報い、気候変動対策が脱炭素化に報いたのであれば、次の転換は、経済システムと生態系システムのレジリエンスを強化しながら価値を創出する能力に報いるかもしれない。
これは、新たな優位性の源泉、すなわちシステム競争力の出現を意味するのかもしれない。
システム競争力は、すでにいくつかの分野で現れ始めている。食品企業は、レジリエンスの高い農業景観、健全な土壌、安定した水供給にますます依存している。電池および電気自動車のメーカーは、重要鉱物のサプライチェーンが環境に与える影響を管理するよう、圧力の高まりに直面している。半導体や先端製造業を含む水を大量に使用する産業は、生態系のレジリエンスがエネルギー安全保障と同様に戦略的に重要であり得ることに気づきつつある。いずれのケースにおいても、競争上の優位性は、生産が依存する広範なシステムと企業がいかに効果的に関係を管理するかに、ますます左右されている。
中国の第15次五カ年計画は、この収束を大規模に実行に移そうとしている点で重要である。気候、自然、成長を競合する優先課題として扱うのではなく、近代化と高品質な発展のための共通の枠組みの中で、それらを整合させようとしている。
市場は、新たな世代のシステム競争力に向けて再編され得るのか。
しかし歴史は、重要な教訓も示している。競争力は、政府が新たな目標を発表するだけで生まれるものではない。市場がそれに報いるときに拡大する。
効率性の競争力は、市場がコスト削減に報いたことで拡大した。炭素の競争力は、炭素市場、グリーンファイナンス、調達基準、ネットゼロの誓約が低炭素ソリューションへの需要を生み出したことで拡大した。自然への転換における課題は、これとは異なる。
企業には、生態系の回復、水の安全保障の向上、サプライチェーンのレジリエンスの強化、生物多様性の成果への貢献がますます求められている。しかし、その便益は、投資を行う企業をはるかに超えて広がることが多い。流域の回復に投資する企業は、創出する経済価値のごく一部しか獲得しないまま、地域社会全体や産業全体の水の安全保障を向上させる可能性がある。自然は、私的価値よりも公的価値を生み出しやすい。
ここに、中国の第15次五カ年計画が特に興味深い点がある。環境目標にとどまらず、中国は生態系の価値を経済価値へと転換することを目的とした仕組みを、ますます試行している。全国では、200件を超える生態系総生産(GEP)会計プロジェクトが実施され、生態系サービスの測定や、生態系の価値を経済価値へと転換する道筋の検討に役立てられている。生物多様性ファイナンスも勢いを増しており、26を超える省が2025年10月以降、生物多様性ファイナンス・カタログを試行している。
これらは全体として、生態系の成果を中心に市場を構築する初期の試みを示している。成功すれば、これらの仕組みは、炭素市場、グリーンファイナンス、再生可能エネルギーの優遇措置が気候に対して果たしてきた役割を、自然に対しても果たし得る。すなわち、公的な環境価値を生み出す活動に対して経済的な報酬を生み出すことである。課題はもはや生態系のレジリエンスが重要かどうかではない。市場がそれを評価することを学べるかどうかである。
その意味で、中国の第15次五カ年計画は、世界的な自然目標を新たな経済競争力の源泉へと転換する、世界で最も重要な試みの一つになるかもしれない。




