中国が25年にわたり国内の電化を追求した結果、意図せずしてホルムズ海峡封鎖の余波に対するより高い耐性を得ることになった。
中国の政策によって排出量の削減が可能であることは証明されたが、より広範な問いは、他国がこれをどのように再現できるかである。
有望なアイデアがどのようにして拡張可能な影響へとつながるかは、世界経済フォーラムのAnnual Meeting of the New Champions(「夏のダボス会議」とも呼ばれる)の主要テーマとなり、6月23~25日に中国で開催される。
2026年2月末に勃発した紛争は、とりわけエネルギーショックであった。ホルムズ海峡およびその周辺での9週間にわたる混乱により、ブレント原油は1バレル当たりほぼ120ドルにまで上昇し、液化天然ガス(LNG)価格は数年来の高値をつけた。また各国政府は、ポストCOVIDの数年間は安全だと想定していたサプライチェーンの脆弱性に向き合わざるを得なくなった。このショックにより、どの経済がエネルギーシステムに真のレジリエンスを組み込んでいたのか、そしてどの経済が輸入炭化水素の供給元を単に多様化していたに過ぎなかったのかが明らかになった。
理論上は、中国は最も影響を受けやすい経済の一つであるはずだった。コロンビア大学グローバルエネルギー政策センターは、同国の原油輸入の約45~50%がホルムズ海峡を経由し、LNGの約3分の1が湾岸地域から供給されていると指摘している。しかし中国経済は、こうした数字から予想されるよりもはるかに影響を受けにくいことが明らかになった。ゴールドマン・サックスは、同国の2026年の成長率見通しの引き下げを0.2パーセントポイントにとどめた――アジア太平洋地域で最も小幅な下方修正。
その緩衝材の一部は従来型のものだった。すなわち、戦略的・商業的な原油の約12億バレルの備蓄で、輸入ゼロでも100日以上にわたり国を維持できる量であり、また供給ラインもロシア、中央アジア、その他の非湾岸供給源へと多様化されていた。しかし、より根本的な理由は、過去10年間のエネルギー需要の増分が、輸入原油の増加ではなく国内で発電された電力によって賄われてきたことにある。
輸送の電化により、本来ガソリン需要となるはずだったものが電力需要へと転換された。Rhodium Groupは、中国の電気自動車の保有台数だけで、現在1日当たり100万バレル超の石油需要を代替していると推計しており、「オマーンの1日当たりの原油生産量にほぼ相当する」。産業部門の電化も同様に、鉄鋼、セメント、化学の分野で始まりつつある。これらは世界的に脱炭素化の進展が最も遅い「削減困難」分野だが、そこでは中国企業が計測可能な前進を遂げている。超高圧送電網の整備、特に西部の風力・太陽光資源を東部の大消費地へと送電する送電網は、国内で発電された電力を必要な場所へと届けることを可能にしている。中国の構造的なエクスポージャーは、数年にわたり縮小し続けている。
ホルムズ・ショックはまた、既に進行していた動きを加速させた。すなわち、エネルギー転換を気候問題からエネルギー安全保障の問題へと捉え直すという世界的な動きである。しかし、一国がどのようにして、この規模のショックを他の多くの国よりも吸収しやすい立場を確保するに至ったのだろうか。
誰もこの事態を予見していなかった。しかし、それを比較的うまく吸収してきたシステムは、持続的な計画と持続的な圧力の産物であった。すなわち、中国の政策立案者が意図的に行った賭けと、自ら選んだわけでも望んだわけでもない問題への対応である。四半世紀にわたるこの両者の積み重ねが、今や世界が必要とするものを生み出したのである。
チョークポイントの脆弱性と新たな安全保障戦略
中国の第10次五カ年計画(2001~2005年)以降、五カ年計画には再生可能エネルギーの開発目標が含まれている。それ以来、各計画は当局者や企業にとっての優先事項の設定において重要な役割を果たし続けている。しかし、偶発性や即興の役割を過大評価するのは誤りである。エネルギー転換における中国の立場は、約四半世紀の間に積み重なった、複数の圧力、決定、能力の合流の産物でもあった。その間、さまざまな異なる選択がなされ得たのであり、そのうちのいくつかはほぼ実現するところだった。
触媒となった圧力は2000年代初頭に訪れ、それは気候よりもずっと以前からエネルギー安全保障に関わるものであった。中国の石油輸入依存度は1990年代初頭にはほぼゼロであったが、2003年頃に40%を超え、その後も上昇し続けた。同国は既にマラッカ海峡、ホルムズ海峡、南シナ海を経由して輸入を行っており、中国の戦略立案者たちは、後に「マラッカ・ジレンマ」と呼ばれるようになるものを言語化し始めていた――これは、同国のエネルギー供給の膨大かつ増大する割合が、潜在的に敵対的な海軍力によって支配される要衝を経由しているという認識である。
同時期、電力需要は発電能力を上回っていた。2003年と2004年には、石炭輸送インフラが急増する需要の下で軋む中、主要沿岸省で電圧低下や負荷遮断が日常的に発生した。SARSの流行は、システムの余裕が薄すぎるという認識をさらに強めた。この時期から、その影響が完全に明らかになるまでに15年を要する一連の決定が生まれた。すなわち、全国送電網の基幹として超高圧送電を採用するというコミットメント、国家エネルギー局の前身機関の設立、そして内陸部での発電から沿岸部での消費へと電力を移送するという、後に持続的な政策となる枠組みの初期段階である。
中国の計画立案者が、チョークポイントの脆弱性から最終的に導き出した結論は、依存そのものを減らすことであった。同国は、米国がシェール革命を通じて成し遂げたように、急速な経済成長に電力を供給し、炭化水素の自給を達成することは現実的に不可能だった。その資源賦存は乏しく、消費は大きすぎたからである。同国にできたことは、国内で発電された電力が、時間をかけて輸送部門や産業部門における輸入石油やガスに取って代われるよう、製造基盤と送電網を構築することであった。中国のエネルギー転換は、結果的に気候戦略でもあった安全保障戦略であることが判明したのである。
北京の「エアポカリプス」
第2の圧力は大気汚染であり、2000年代後半から2010年代初頭にかけて、政治的に無視できないものとなった。2013年1月の北京の「エアポカリプス」は、PM2.5の測定値が米国大使館の測定器の上限を超えた出来事であり、数年来蓄積されてきた問題の目に見える頂点であった。政治的対応は現実的かつ重大なものであった。人口密集都市部では石炭燃焼の産業用ボイラーが段階的に廃止され、電化またはガス燃焼の代替手段に置き換えられた。発電所の排出基準は、2010年代後半までに米国で施行されていた水準を超えるまで強化された。主要都市の粒子状物質濃度はその後急激に低下し、2013年から2022年の間に全国で41%減少した。
もちろん、汚染問題は解決していない。しかし危機はまた別の効果ももたらした。それは、長期的な気候論争が稀にしか生み出せない形で、エネルギー転換に対して即時的かつ具体的な利害関係を国民に与えたことである。中国の都市の人々は、より清浄なエネルギーが何を意味するのかを、肌と肺で実感することができたのである。
2008年の金融危機と「新型インフラ」投資
第3の圧力は2008年の金融危機と、それに続く4兆元の景気刺激策であった。これらの措置は西側では主に不動産や重工業における行き過ぎで記憶されているが、その相当部分は再生可能エネルギー設備、送電網インフラ、そして後に「新型インフラ」と呼ばれる分野へと振り向けられた。この投資により、中国の太陽光・風力製造は、世界市場が縮小していたまさにその時期に、学習曲線の急勾配の部分へと押し上げられた。
エネルギーの進化
第4の圧力は指導部自身から生じた。2014年6月、習近平が演説を中央財経委員会で行い、「エネルギー革命」として知られるようになるものを提唱した。これは、消費、供給、技術、制度における革命を求める四部構成の方針であり、国際協力を第五の要素とするものであった。この演説の重要性は、それが発表した個別の政策よりも、むしろ示した方向性にある。すなわち、エネルギーはもはや各省庁が担当する分野別の事項ではなく、最高指導部の関心事項となったのである。
その枠組みは維持されてきた。2020年9月、習近平は国連総会において表明し、中国は2030年以前に炭素排出のピークに達し、2060年以前に炭素中立を実現するとの方針を示した。翌年に発表された第14次五カ年計画は、その目標を各省庁、各地方政府、国有企業における運用目標へと落とし込む制度的作業を開始した。その中には、エネルギー消費の管理から炭素排出の管理への、重要な転換も含まれていた。
後から振り返れば一貫した軌道に見えるものも、リアルタイムでは、エネルギー不安、大気汚染、危機後の景気刺激需要といった差し迫った問題に対する、圧力に駆られた対応の連続であった。その結果生まれたシステムは、完全な先見の明ではなく、これらの歩調の一致の産物であった。
作らねばならなかった市場
2005年、2010年、あるいは2015年の時点でのほとんどのクリーンテクノロジーには、自然発生的な市場がなかった。太陽光、風力、リチウムイオン電池のコスト曲線は、ほとんどの用途において補助金なしでは採算の取れない水準から、なおも下降の途上にあった。電気自動車は、手の届きにくい高価なニッチ製品にすぎなかった。技術は存在していた。多くは西側や日本の企業によって完成された形態であった。しかし、それらを大規模に吸収する需要は存在しなかったのである。
クリーン技術の市場は、競争力を発揮できる水準までコストを引き下げるに足る規模に技術が達する前に、政策、調達、そして既存企業を締め出す規制によって作り上げられなければならなかった。これこそ、中国の産業政策に関する西側の報道がしばしば見落とす点である。また、これは中国のエネルギー安全保障へのアプローチを、他の大規模経済国のほとんどと区別する点でもある。輸入依存への従来の対応は、輸入そのものをより安全にすることである。すなわち、供給元の多様化、戦略備蓄の構築、海上交通路の防護、石油供給の確保である。中国はそのすべてを行ったが、より大きな賭けは需要側にあった。経済が国内で発電された電力により一層依存するようになれば、特定の航路の信頼性が毎年、経済にとって重要性を減じていくのである。
これらの手段は多様であり、個別に見れば特筆すべきものではなかった。その多くは他国にも類似のものが存在した。中国において際立っていたのは、それらの蓄積と、複数のクリーンテクノロジー分野に同時にそれらを適用する意志であった。
電気自動車とデュアルクレジット制度
電気自動車において最も重要な手段は、2017年に導入されたデュアルクレジット制度であった。この制度は自動車メーカーに対し、新エネルギー車の生産・販売比率の上昇を求め、割当を超過した競合他社からクレジットを購入することを義務付けるものであった――これはカリフォルニア州のゼロエミッション車(ZEV)プログラムを直接の手本とした仕組みである。一級都市は、ナンバープレートの取得権と電気自動車の所有を結び付けることで、この誘因をさらに強化した。内燃機関車のナンバープレートが抽選制で割り当てられていた北京では、電気自動車の購入者は著しく短い待ち時間でナンバープレートを取得できた。上海ではナンバープレートが約9万元の価格で競売されていたが、電気自動車の購入者は競売から除外された。公共充電インフラは五大国有発電集団によって、中央の明確な指示のもとで整備された。国家電網公司(State Grid Corporation)だけでも2020年代初頭までに数十万基の充電ポイントを設置することを約束しており、これは2010年代初頭まで民間購入者を電気自動車から遠ざけていた航続距離への不安を解消した公共投資であった。
太陽光と風力:需要の構築
太陽光については、2009年の「金太陽」プログラムと2011年に続いた固定価格買取制度により、行政価格での保証付き買取が提供され、発電コストがまだ系統パリティを上回っていた時期においても、事業者が大規模に導入するために必要な収益の確実性が与えられた。
風力については、初期の発電事業権入札の仕組みと2005年の再生可能エネルギー法により、義務的な系統買取義務が確立され、断続的な発電が商業的に成り立つ事業へと転換された。
これらすべての手段に共通する特徴は、供給側が規模に達するまで、行政的条件の下での需要の構築が十分な期間にわたり続けられ、その後、コスト曲線が残りを担うにつれて行政的条件を緩和できたことである。
その需要が生み出したのは、10年以内に世界で最もコスト規律が厳格で垂直統合されたクリーン技術の製造基盤となった供給側であった。この傾向は各分野で見られたが、電池においてとりわけ明瞭であった。CATLは2011年に寧徳で設立され、国内の単一の自動車メーカーへの電池供給企業から、10年足らずで世界の最大手リチウムイオン電池セル生産企業へと拡大した、BMWとの早期提携の恩恵を受けて。BYDは異なる道を歩んだ。電池製造の蓄積を構造的なコスト優位として活用し、競合他社が模倣できないものとした。2020年代初頭までに、この2社だけで世界の電気自動車用電池生産の半分以上を占めるようになった。
この地位をもたらした競争は、多くの見方によれば、苛烈なものであった。中国のクリーンテクノロジー企業の利益率は、西側や韓国の競合企業と比べて一貫して低い水準で推移してきた。同じ力学は電気自動車分野においても今まさに展開しつつあり、100を超える電気自動車ブランドが国内で競争しているため、同様の淘汰が起こると広く予想されている。
送電網の物語:供給側だけでなく需要側も
そのシステムの背骨は超高圧送電である。この技術は、ほとんど他国では大規模に開発されておらず、電力を大陸規模の距離にわたり、非常に高い電圧と非常に低い損失で移送することを可能にする。中国は2000年代半ばに超高圧送電へ早期にコミットし、以来、内モンゴル、新疆、甘粛、青海といった西部・北部の省の風力・太陽光資源を、東部沿岸の大消費地に結ぶネットワークを構築してきた。この工学は容赦がない。中国の最長の超高圧送電線である1,100キロボルトの昌吉-古泉線は、3,200キロメートル以上にわたって延び、12ギガワットを送電できる――5,000万世帯の電力に相当する量であり、かつそのような距離の送電を経済的に成立させる損失率である。
変動性再生可能エネルギーは、火力発電を前提とした送電網では対応が難しい統合上の課題を提起する。出力抑制――発電されたものの系統に吸収されなかった発電量――は、2010年代初頭に風力資源の豊富な北西部で痛ましいほど高い水準に達し、一部の省では30%を超えた。対応策は、送電網の増強、給電制度の改革、そして出力抑制を発電事業者の収益に織り込む市場メカニズムを組み合わせたものであった。IEAは次のように報告している。中国の出力抑制は、2012年の16%から2022年には3%未満へと低下した。これは、IEAが「送電網インフラへの大規模投資」と呼ぶものによって可能となり、その投資額は年間平均750億ドルに上る。統合上の課題はまだ解決されていないが、その軌道は、政策を追い越すのではなく、リアルタイムで管理されている統合課題である。
送電網の物語の需要側は、供給側に比べて注目が少ないが、構造的にはより興味深い半分である。電化は乗用車にとどまらない。世界最大規模の中国の都市間鉄道網は、75%以上が電化されている。54の都市が地下鉄網を整備しており、総延長は約1万1,000キロメートルに達し、その大半は2000年以降に建設された。4億台を超える電動二輪車が、途上国の多くで都市大気汚染を招いてきた2ストロークのガソリン式スクーターに取って代わった。中国の都市におけるエネルギーの限界需要は、輸入ガソリンやディーゼルではなく、非化石燃料へと着実に移行しつつある送電網からの電力によって満たされている。システムが排出量の絶対的な減少に至る段階に達したのか、あるいは排出量の増加の鈍化にとどまっているのかが、今まさに重要な問いである。
現在の軌道:再生可能エネルギーは排出曲線を曲げるほどの速さで成長したか?
方針修正は現実のものであった。2021年の電力逼迫は石炭火力の廃止ペースを鈍らせ、しばしば引用される2022年と2023年の新規石炭火力承認の急増は、エネルギー安全保障の明示的な優先順位の見直しを反映したものであった。
2026年3月、華能集団の雄安本部での発言において、習近平は、石炭火力が「わが国のエネルギー供給の基盤」であり、システムが再生可能エネルギーへと軸足を移す中にあっても「引き続きバックストップの役割を果たす」と主張した。一見すると、これは矛盾した構図に見える。中国は世界最大の再生可能エネルギー建設国であると同時に、世界最大の新規石炭火力容量の建設国でもあるからだ。しかし両者は、同じ根底の戦略を反映している。
より興味深い問いは、再生可能エネルギーの成長がすでに排出曲線を曲げるほど速いかどうかである。2026年初頭までのデータは、そうなっていることを示唆しており、この横ばいは、それ以前のものとは性質を異にする。
中国の排出量は過去40年間に4回減少したが、それ以前の減少はすべて経済の弱体化の副産物であった。すなわち、2015年の工業不振、2022年のゼロコロナによる収縮である。需要が落ち込んだため、排出量も減少したのである。2024年3月から始まったのは、その逆である。Carbon Briefへの四半期分析が中国の排出量に関する標準的な参照源となっている、エネルギー・クリーンエア研究センター(CREA)のLauri Myllyvirta氏は、同国の二酸化炭素排出量は、現在、横ばいか減少傾向にあり、21か月にわたってそうした状態が続いている(2026年2月時点)。これは需要が停滞したからではなく、クリーン電力の発電が需要より速いペースで拡大しているためである。Myllyvirta氏の2月の分析では、近代において前例のない結果が示された。すなわち、経済が拡大を続けた中にあっても、2025年に中国の石炭火力発電量は半世紀以上で初めて減少したのである。

これがピークかどうかは、別の問題である。排出量は従来の過去最高値をわずかに下回っているにすぎず、つまり、再生可能エネルギーにとって単一の不振四半期――水力発電にとっての乾燥した年、設備増設の鈍化、化学産業での石炭使用の急増――でも、排出量の総量が新記録に押し上げられかねない。また、2026年3月に公表された第15次五カ年計画は、Myllyvirta氏ら一部から、改定された算定方法の下では今後5年間に絶対排出量が3~6%増加することを許容しかねない炭素強度目標を設定したとして批判されている。
しかし、横ばい局面が実在することに変わりはない。システムは今や、排出量の絶対的減少を生み出す能力を備えている。それを政策の枠組みが許容するかどうかが、未解決の問いである。
他国にも再現可能な物語か?
誤った教訓を引き出したくなる誘惑がある。すなわち、他国は中国モデルを模倣すべきだという教訓である。しかし、それは不可能である。
「中国のエネルギー転換は、長期的計画の力を示している」と、世界経済フォーラムのエネルギー部門長であるEspen Mehlum氏は述べている。「連続する五カ年計画に導かれ、同国はエネルギー安全保障、持続可能性、手頃な価格を向上させるとともに、輸入依存と地域の大気汚染を減らしてきた。
「同時に同国は、電気自動車、電池、太陽光発電製造などのクリーンエネルギー産業において、世界をリードする能力を構築してきた。こうした進展は、世界経済フォーラムのEnergy Transition Indexにおける同国の好成績に表れている。」
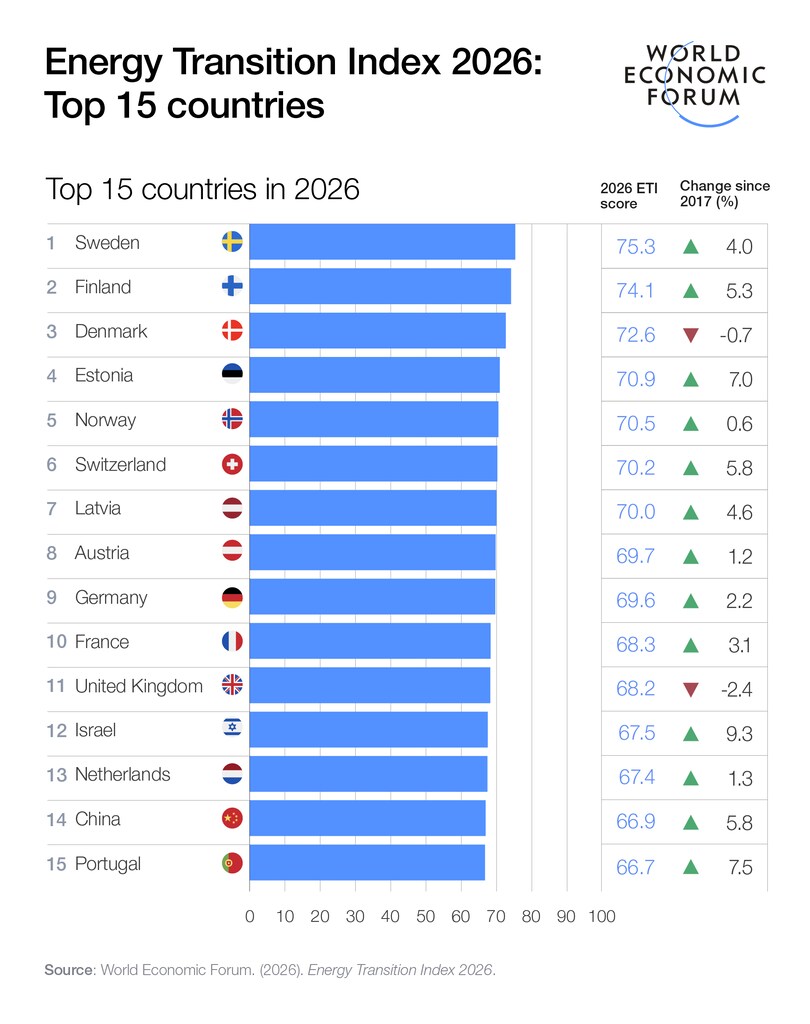
中国の軌道は、特定の制度的構成によって可能となった。すなわち、20年規模のインフラへのコミットメントを行える計画期間、戦略産業において長年にわたり薄い利益率に耐える財政能力、州・省のインセンティブを国家目標と整合させる官僚機構の到達力、そして基本的な方向性を放棄することなく繰り返される方針修正に耐える政治的安定である。これを備えている国は少なく、自由民主主義国が五カ年計画を輸入することで獲得できるものではない。
国内で構築すべきものと調達すべきもの
教訓は異なる。エネルギー転換は特定の能力を要求し、その能力は異なる制度的手段を通じて調達しうる。中国は、特定の形態の国家主導型資本主義を通じてそれらを調達した。ノルウェーとコスタリカは、産業政策をまったく用いることなく電気自動車の高い普及を達成した。それは、国内生産が目標とされることのないほど小規模な国において、より単純な税制と輸入の仕組みを用いることによってである。カリフォルニア州は、後に中国が適応したクレジット制度を先駆けて導入し、連邦政府が及ばない州レベルの規制を通じて、米国のクリーンエネルギー政策を引き続き主導している。欧州連合は、中国企業が技術移転を含む条件の下で欧州内で生産に投資する、管理された関与モデルを追求している。インドは、国内のインセンティブと中国サプライヤーからの選択的調達を組み合わせて、自国のクリーンテック基盤を構築している。ブラジルは、原材料の採掘ではなく製造能力をもたらす中国投資の受け入れ先として、自国を位置づけている。
これらはいずれも、同じ構造的事実に対する認識可能な対応である。すなわち、クリーン技術のコストはメリットで競争できる水準まで十分に低下し、サプライチェーンは大部分が中国を経由しており、戦略上の問いは、何を国内で構築し、何を調達するかである。
エネルギー転換はもはや気候問題ではない
より厳しい教訓は、過去10年間エネルギー転換を主として気候問題として扱ってきた国々にとって、それがいまや安全保障の問題でもあるということであり、イラン・ショックの後にはそれが明白となった。
この2つの枠組みは時にウィンウィンの結果をもたらすこともあるが、異なる政治的帰結を生むこともある。2026年にエネルギー自立を目指す国は、電動化を通じてそれを実現することが十分に可能だが、中期的には中国のサプライチェーンを経由することになり、依存をめぐる課題が生じ得る。移行を主として世界の脱炭素化への貢献と位置づける国は、政治的連携の範囲が狭まり、政策の視野が短くなる傾向がある。安全保障を重視する方向への転換が、米国、EU、主要新興国において持続的な政策として定着するかどうかは、今後10年の残りの期間で明らかになる問いである。
イラン後
イラン危機の衝撃を吸収した中国のシステムは、そのために設計されたものではなかった。それは四半世紀をかけて、主として地域的かつ差し迫った圧力に対応する形で構築されたものである。すなわち、戦略的に看過できなくなった石油輸入への依存、産業需要に追いつけなくなった送電網、政治的に持続不可能となった大気汚染危機、行き場を必要としていた景気刺激の局面、そしてエネルギーを最優先課題として扱うようになった指導部である。
しかし、中国のエネルギー戦略がその場しのぎのものであったとしても、イラン情勢は、中国が蓄積してきた第二の種類の安全保障の価値を明らかにした。それは、中国の広大な国土を横断して電力を送ることのできる送電網、移行が求める規模でパネル、蓄電池、変圧器を生産する工場、そして政治だけが命じる速度よりも速く、これらすべてを建設するための技術的な厚みから生まれる安全保障である。こうした能力を備えた経済は石油ショックにも耐えるが、それを欠く経済は崩れる。中国は、湾岸での紛争に備えてこれらを築いたわけではない。25年にわたって他の課題を解決する中で築かれたものである。2026年は、世界の他の国々がその成果に気づいた瞬間に過ぎなかった。




