ゼロカーボンの電力システムを実現するには、世界が化石燃料からカーボンフリー電力へ移行するなかで、世界の電力システムを大きく転換する必要があります。
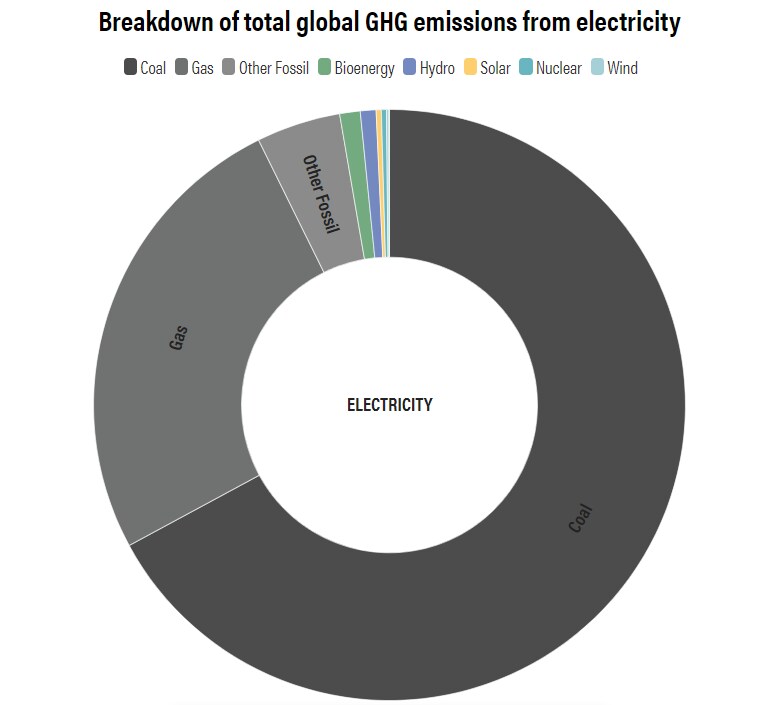
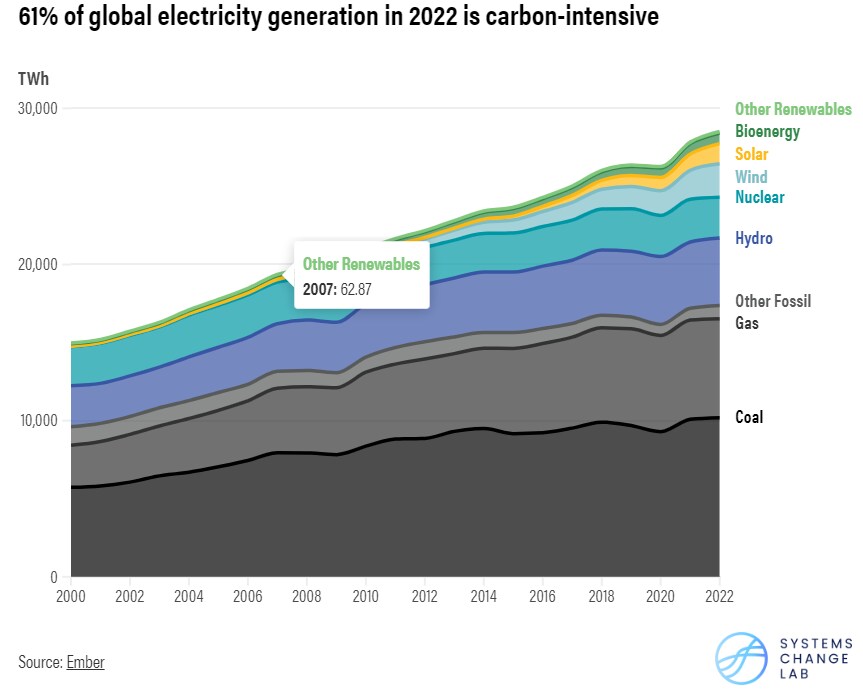
電力生産はいまも化石燃料が主流で、電力の76%は汚染をもたらす化石ガス、石炭、その他の化石燃料から供給されています。
ゼロカーボンの電力システムを実現するために必要な技術と投資がすでに利用可能であるにもかかわらず、電力部門の排出量は2022年も1.8%増加しました。
ゼロカーボンの世界への公正な移行は可能ですが、そのためには労働者、雇用主、政府、地域社会、市民社会の間で対話を行い、先を見据えた計画を立てる必要があります。
気候変動の最悪の影響を避けるには、世界が化石燃料からカーボンフリー電力へ移行するなかで、世界の電力システムを大きく転換する必要があります。そこへ到達するための技術と投資はすでに利用可能ですが、脱炭素化したエネルギーシステムを築くには、取り組みを大幅に加速し、より公平に進めなければなりません。
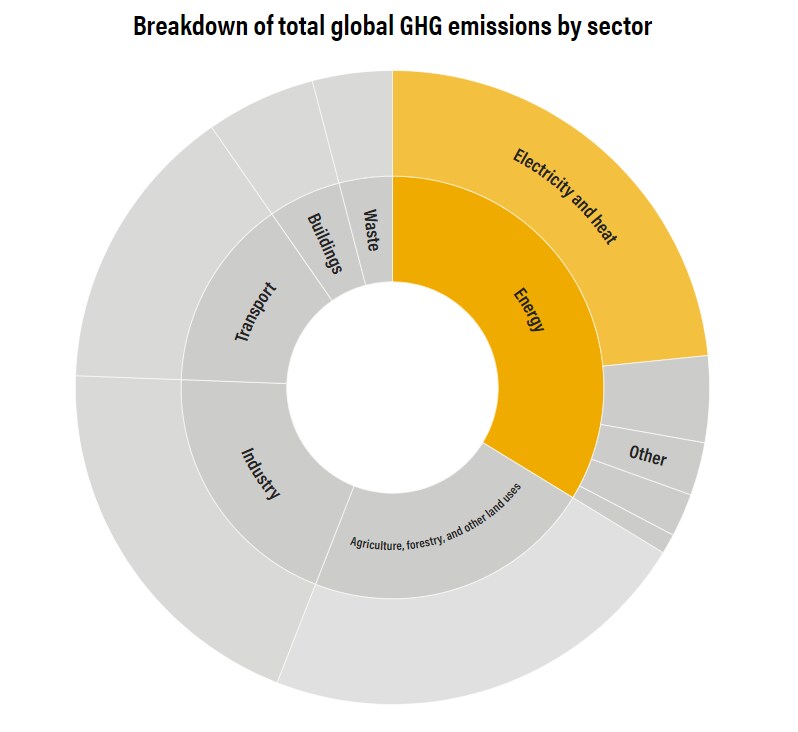
電力生産はいまも化石燃料が主流です。電力の76%は汚染をもたらす化石ガス、石炭、その他の化石燃料から供給されています。これらのエネルギー源は、世界の温室効果ガス排出量の23%を生み出しており、2022年には電力部門の排出量が引き続き1.8%増加しました。
既存のシステムを変えるだけでなく、電力を利用できない7億3,300万人にも、近代的でクリーンな電力を届ける必要があります。カーボンフリー電力の需要はすでに拡大しており、新車の7台に1台がすでに電気自動車です。ガソリンやディーゼル燃料による汚染を減らすために交通システムの電動化が進めば、需要はさらに増えるでしょう。しかし、こうした前向きな進展は十分な速さで進んでいません。
世界の電力システムを変革するのは容易ではありませんが、不可欠です。化石燃料を風力や太陽光などの再生可能エネルギーに置き換え、世界中でエネルギーへのアクセスを確保し、送電網システムを近代化し、エネルギー効率を高めることなどが、人々、自然、気候がともに繁栄できる、公平で持続可能な世界の電力システムを築くうえで重要です。
Systems Change Labは、世界のエネルギーシステムの脱炭素化が現在どこまで進んでいるかを把握するため、最新の科学的知見とデータを分析しています。カーボンフリーで公平な電力システムの構築に不可欠な、4つの大きな変革を追跡しています。
1)排出削減対策のない石炭・化石ガス発電を段階的に廃止する
石炭は発電方法のなかで最も炭素集約度が高く、電力部門の排出量のほぼ70%を占めています。水銀(有毒な重金属)、窒素酸化物(スモッグの主な原因物質)、すすなどの汚染物質を大量に排出します。そのため、石炭火力発電所を廃止し、新設を停止するとともに、排出削減対策のない石炭火力発電を世界全体で段階的に廃止することが不可欠です。
発電に占める石炭の割合は、COVID-19パンデミック前の2019年に約37%に達し、その後も世界全体で増加し続けています。これは主に、エネルギー需要の増加によるもので、特に中国やインドなど石炭への依存度が高い国で顕著です。
気温上昇を摂氏1.5度(華氏2.7度)に抑え、気候変動の最悪の影響の一部を防ぐため、データ分析によると、2030年までに排出削減対策のない石炭から供給できる電力は、世界の電力の2.5%以下です。排出削減対策のない石炭(炭素回収設備を使用せずに燃焼する石炭)による発電は、2040年までに全面的に停止すべきです。
つまり、発電に占める石炭の割合を近年の6倍の速さで減らさなければなりません。最近のデータからは、世界全体でこのペースに近づいているとは言えませんが、英国など一部の国では急速な減少が見られます。
石炭の絶対消費量と電力網に占める石炭の割合は、異なる動きを示しているようですが、その変化は十分に速くありません。パンデミック中に石炭火力発電の割合が横ばいになった後、発電量は2021年に8%増加し、2022年にはさらに2%増加しました。ただし、これはロシアのウクライナ侵攻後、2022~23年に起きたエネルギー危機への一時的な対応かもしれません。
排出削減対策のない化石ガス火力発電も、電力システムの排出量の4分の1を占めるため、段階的な廃止が重要です。分析によると、排出削減対策のないガス火力発電は、2045年までに廃止し、富裕国ではさらに早い2035年までに廃止すべきです。発電に占める化石ガスの割合は2019年まで一貫して上昇し、COVID-19パンデミック前に24%に達しました。その後、緩やかに減少し、2022年には22%となりました。発電量の絶対値はほぼ横ばいで、依然として望ましい方向に進んでいないことを示しています。
2)ゼロカーボン電力の発電を急速に拡大する
再生可能エネルギーへの移行は不可欠です。特に、産業、運輸、建物など他のシステムの脱炭素化は、ゼロカーボンエネルギーの供給にかかっています。幸い、再生可能電力のコストは過去10年間で75%低下し、再生可能エネルギー技術の拡大が可能になりました。世界全体で、再生可能エネルギーの設備容量は2000年から2020年の間に3倍になり、風力と太陽光による発電のほぼ3分の2は、現在、最も安価な化石燃料よりもコスト効率が高くなっています。
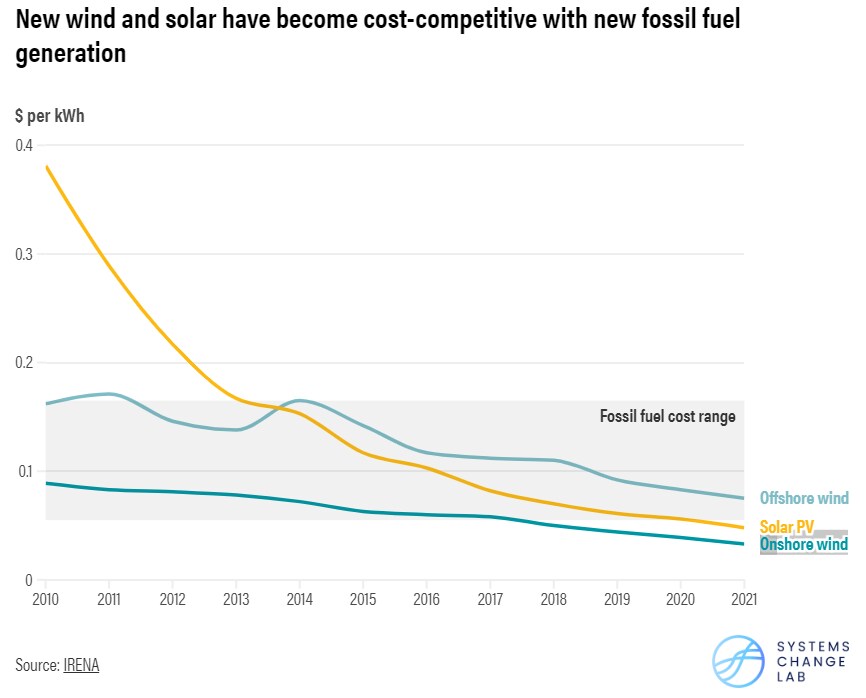
風力と太陽光が発電全体に占める割合は、2021年時点で10%と比較的小さいものの、その成長率はほぼ指数関数的です。太陽光発電は過去5年間、年平均で約25%増加し、風力発電は年平均で14%増加しました。科学者が最も壊滅的な気候影響の一部を回避するために必要だとする、摂氏1.5度(華氏2.7度)以内に気温上昇を抑えるには、2050年までにゼロカーボン電源でほぼすべての電力を供給する必要があります。風力と太陽光の比率が高まると、変動する発電量を管理できる電力システムへの転換が必要です。そのためには、風力・太陽光を支えられる送電網、蓄電設備、安定した電源を整備する必要があります。
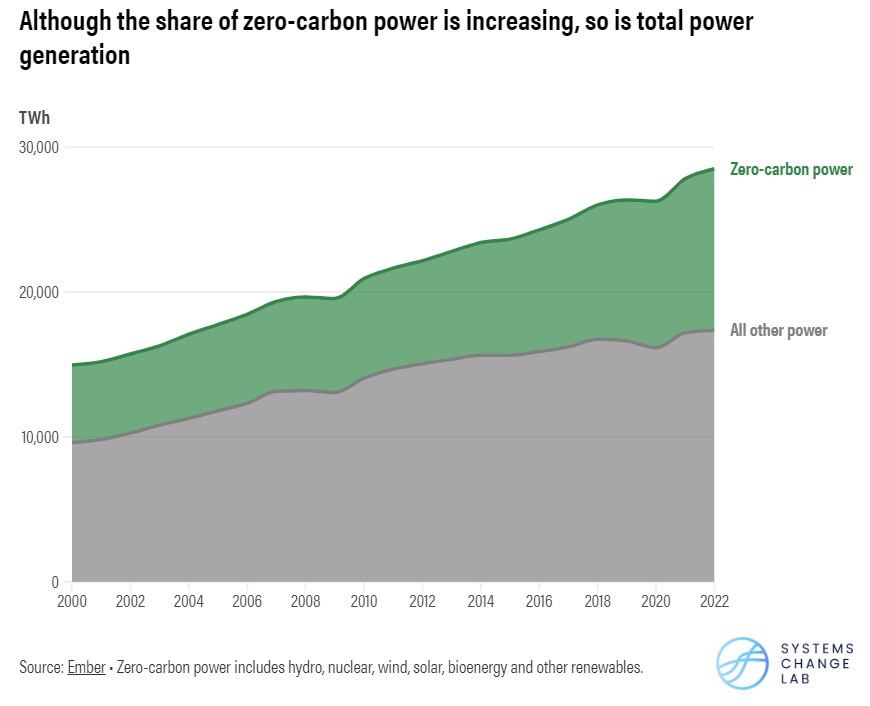
ゼロカーボンの電力システムを実現するうえでの課題の一つは、総発電量が大幅に増加していることです。総発電量はほぼ2倍になりました(2000年から2022年)。産業や運輸など他のシステムの電動化も、引き続き需要を押し上げる可能性があります。幸い、2022年に追加された新規発電設備容量の83%は再生可能エネルギーでした。ゼロカーボン電力の割合は、当面増加し続けるとみられます。
再生可能エネルギーの成長には、強力な政策支援が欠かせず、世界各地で支援が拡大しています。2022年、米国はインフレ抑制法を成立させ、ゼロカーボン電力技術に対する新たな税額控除を設けるとともに、ゼロカーボン電力や送電、蓄電などの関連技術に300億ドル超の新たな資金を提供しました。2023年初頭、欧州連合(EU)はこれに対し、グリーン・ディール産業計画を打ち出しました。同計画も、規制の変更やプロジェクトへの新たな資金提供を通じて、ゼロカーボン電力の拡大を目指しています。一方、中国はゼロカーボンエネルギー補助金への支出で引き続き世界をリードしており、2022年の支出総額は5,460億ドルでした(米国やEUの法制度とは異なり、電気自動車への支出も含みます)。
3)送電網を近代化し、蓄電を拡大して需要を管理する
現在の電力網の大半は、比較的少数の大規模発電所を中心に設計されています。しかし、将来、風力と太陽光が主力となる送電網では、大規模な事業用発電所に加え、小規模で分散型の電源が使われます。こうした多様な電源を活用するには、電力管理、送電網のインフラ、蓄電能力に対する新たなアプローチが必要です。
こうしたシステムの近代化では、運輸、産業、家庭の暖房などの電動化による需要増加も考慮する必要がありますが、効率をさらに高める機会もあります。別々の送電網を相互接続すれば、需給の均衡を図り、再生可能エネルギーの潜在力が最も高い地域へのアクセスを可能にできます。
エネルギー貯蔵は、変動する供給と需要に対応する解決策の一つです。変動型再生可能エネルギーによる電力は、大規模な事業用蓄電池の導入や、電気自動車から送電網へ、建物から送電網へ電力を供給する仕組みへの投資によって補強できます。
事業用蓄電池は一般に、揚水発電(現在、実用規模で最も大きい蓄電技術)と同じ長期貯蔵能力はありませんが、設置に必要な面積は小さく、大幅に低コスト化しています。その結果、2016年から2021年にかけて、事業用蓄電池の容量は平均で年50%の割合で増加しました。2022年には、特にリチウム不足などのサプライチェーンの課題がありましたが、供給の混乱や価格変動を防ぐため、世界各地で採掘規模の拡大とサプライチェーンの多様化に向けた大きな取り組みが進んでいます。

リチウム採掘の拡大には環境への重大な影響をもたらすリスクもあり、鉱山の管理とガバナンスを改善しなければ、地下水を汚染し、地域の大気汚染を悪化させる可能性があります。採掘の改善に加えて、熱エネルギー貯蔵、水素燃料電池、リチウムに依存しない他の化学組成の電池など、他のエネルギー貯蔵技術も利用可能で、市場シェアをめぐって競い合っています。
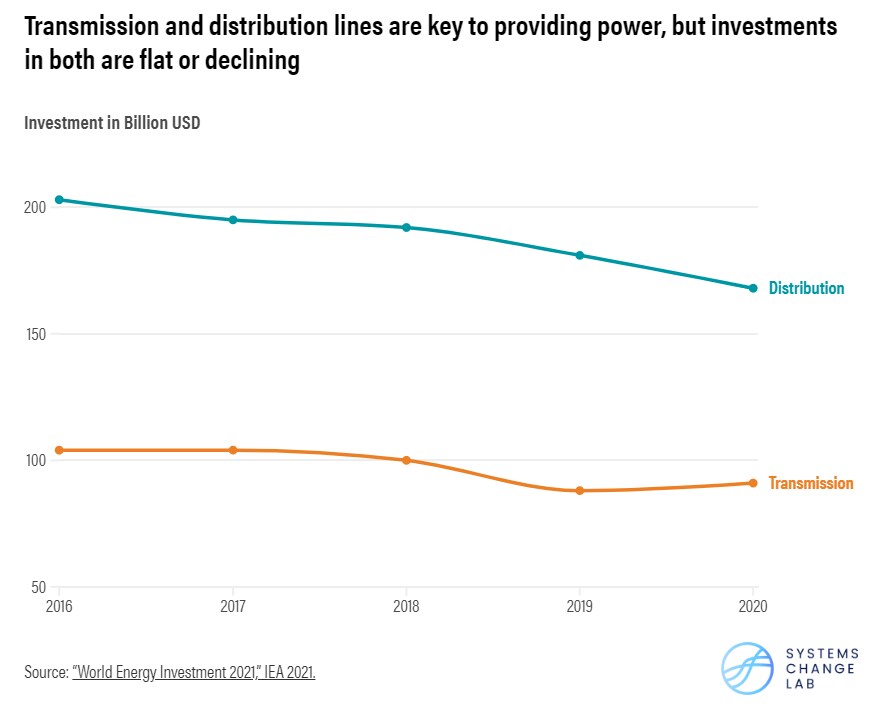
送電線への投資は、発電所から電力が必要な場所まで長距離にわたって電力を送るため、風力発電所や太陽光発電所を最良の資源を利用できる場所に設置するうえで重要です。2016年には、世界全体で送電網に1,040億ドルの資本が割り当てられました。この投資額は2019年までに880億ドルに減少しました。しかし、2020年のデータでは3.3%増加して910億ドルに達しており、この課題の解決に必要な投資が望ましい方向に向かい始めた可能性を示しています。実際、このデータには、2022年のインフレ抑制法で約束されたものなど、新たな投資は含まれていません。
配電線は、人々の家庭や事業所に電力を届けるため、誰もが安定して電力を利用できるようにするうえで重要です。懸念されることに、配電網への投資は減少しています。2016年には、世界全体で配電システムに2,030億ドルが投資されましたが、その後、年平均5%減少し、2020年には1,680億ドルとなりました。
需要側では、需要に応じて料金を調整する仕組みにより、顧客が電力消費をピーク時間外に移すよう促すことができます。これにより需要の変動を平準化し、発電所の出力を一日を通じて大幅に増減させる必要性を減らせます。
エネルギー効率の向上は、住宅の暖房や冷房から電気自動車に至るまで、電力網のピーク需要を抑えることにもつながります。エネルギー効率化によってメガワット単位の電力を節約すれば、必要な発電量も減ります。
4)エネルギーへのアクセスを確保し、公平な移行を実現する
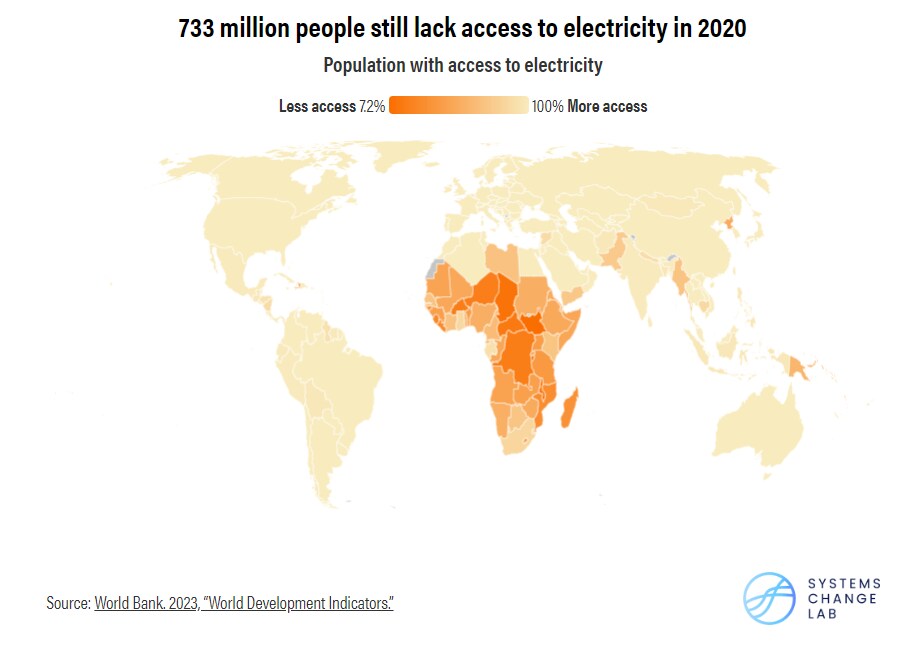
手頃な価格で安定したクリーンエネルギーを利用することは基本的権利であり、人々が重要なサービスを受け、機会を広げ、経済を発展させることを可能にします。過去10年間で新たに11億4,000万人が電力を利用できるようになりましたが、目標達成までにはまだ長い道のりがあります。南スーダン、マラウイ、ニジェールなど一部の国では、電力へのアクセス率が25%を下回っており、安定した電力供給を受けられない人もさらに多くいます。2020年には、約7億3,300万人が依然として電気のない暮らしを送っていました。
安定した電力がないと、深刻な支障が生じます。家庭は日々のニーズを継続して満たせず、産業や企業は効率的に機能できません。さらに、極端な暑さなど気候変動の悪影響が深刻化するにつれて、信頼できる電力を必要とする機械式の冷房設備がより多く必要になります。経済への影響もあります。例えば、頻繁な停電により、パキスタンは約180億ドルの損失を被っています。これは同国のGDPの6.5%に相当します。
国連の持続可能な開発目標のもと、世界の指導者たちは達成を約束しています 2030年までにすべての人が電力を利用できるようにすること。今日の予測によれば、さらなる対策を講じなければ、この目標の達成には届かず、6億7,200万人が2030年になっても電力を利用できないとみられる。2019年時点で、103か国が、強力な電化計画を提出しており、そこには目標、実施計画、戦略を策定する機関が盛り込まれている。この目標の達成には、より連携した取り組みと、さらなる資金調達が必要となる。国際エネルギー機関によると、今から2030年までに約350億ドルが必要だ。
電化の進め方は、国や地域の状況によって異なる可能性が高い。人口密度が高く、既存の電力システムの構成も踏まえると、たとえば西アフリカの一部では、より大規模な電力網への接続が適している。一方、強固な規制枠組みに支えられたミニグリッドやオフグリッドの電源が、最善の選択肢となる地域もある。喜ばしいことに、ミニグリッドの導入は急速に拡大しており、利用者数は2010年から2019年の間に2倍以上に増加した。
持続可能な未来に向けた変革を組み合わせる
石炭やガスからゼロカーボン電源へと電力システムを転換するには、変化を大規模に実現できるよう、慎重かつ迅速に行動し、投資する必要がある。これらはすべて、同時に進めなければならない。
時間は限られており、排出削減対策を講じていない石炭火力および化石ガスによる発電を段階的に廃止し、ゼロカーボン電力の発電を急速に拡大し、電力網を近代化して蓄電を拡大し、需要を管理するとともに、すべての人にエネルギーへのアクセスと公平な移行を確保するため、世界的な連携を遅らせることはできない。
こうした変革をともに進めることで、排出のないエネルギーで動く世界を築き、すべての人が安全で手頃な価格の電力を利用できるようになる。




