炭素回収・貯留(CCS)は、セメント、鉄鋼、化学製品の製造などの産業において、最も実現可能性の高い脱炭素化技術であることが多いです。
新たな調査によると、CCSは2030年までに4倍に成長すると見込まれており、この予測は、炭素回収・貯留産業全体における進展によって裏付けられています。
CCSの成長には技術開発が鍵となりますが、産業の成長を支え、世界の炭素排出削減において重要な役割を果たすためには、政府による承認と支援も不可欠です。
炭素回収・貯留(CCS)は、エネルギー転換にとって極めて重要です。セメント、鉄鋼、化学製品の製造などのプロセス産業において、最も実現可能性の高い脱炭素化技術であることが多いです。しかし、これまで規模を拡大することはできず、今に至るまで実現には至っていません。
DNVの最近発表された『エネルギー転換展望:2050年までのCCS』報告書は、炭素回収・貯留が転換点を迎えていることを示しています。ここでいう炭素回収・貯留とは、二酸化炭素(CO2)排出を発生源で回収し、大気中に放出される前に捕捉する技術を指します。当社は、2030年までに4倍に成長すると予測しており、この予測はCCS産業の進展によって裏付けられています。
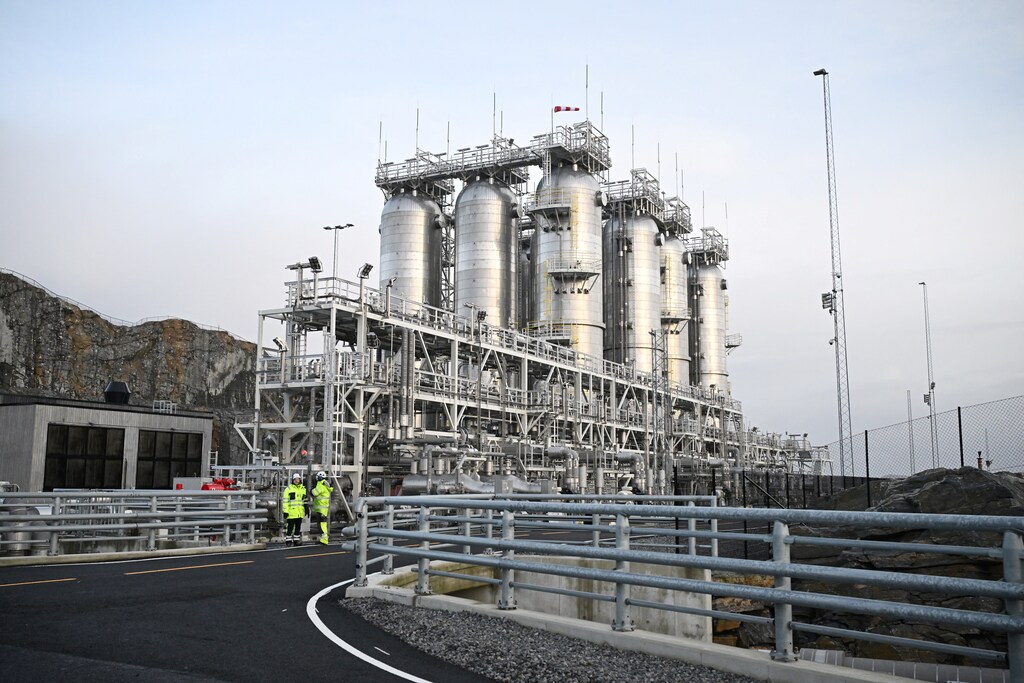
ノーザンライツは、ノルウェー西部に位置する、世界初のオープンソースのCO2輸送・貯留インフラです。5月にハイデルベルク・マテリアルズから液化二酸化炭素の初出荷を受けました。一方、1PointFiveのSTRATOS施設がテキサス州で間もなく稼働を開始する予定であり、世界最大の直接空気回収(DAC)施設となります。
ここでは、DNVがなぜこれをCCSにとっての重要な局面とみなしているのかを示します。
炭素回収・貯留の転換点が今である理由
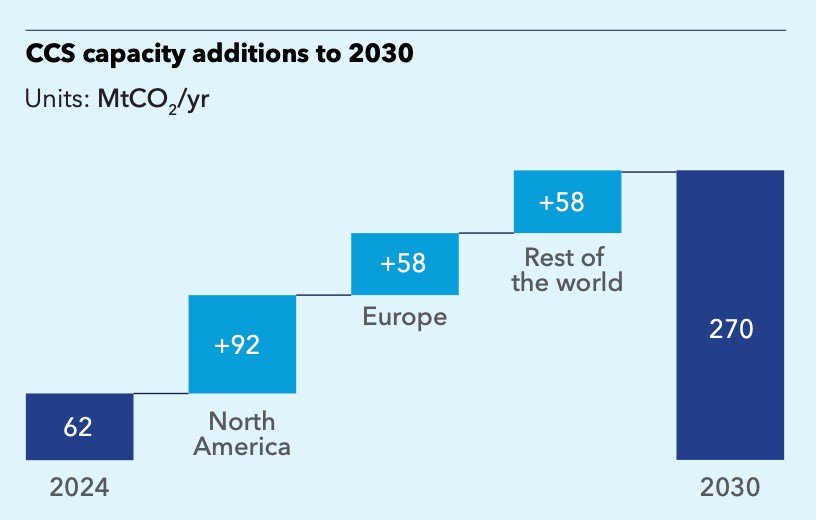
今後5年間のCCSへの累計投資額は、約800億ドルに達すると見込まれています。予測される設備容量の増加の約3分の2は北米と欧州で発生し、北米は現在も先行しています。
政策主導によるCCS設備容量の拡大は、主に回収技術の設備投資費用および輸送・貯留費用の削減により、2030年までにコストを約14%引き下げると予想しています。
CCSが最も重要な役割を果たすのは、脱炭素化が困難な分野です。セメント、肥料、鉄鋼などは今後も社会に必要とされ続けますが、これらは高エネルギープロセスによって生産されており、単純に電化することはできません。
CCSの初期の大規模な取り組みは、石油・ガス分野にルーツを持つ企業によって進められています。ノーザンライツはエクイノール、シェル、トタルエナジーズの合弁事業であり、STRATOSは一部をオキシデンタルが所有しています。これは、関連するエンジニアリングの規模と複雑さ、そして必要とされる投資の大きさを反映しています。
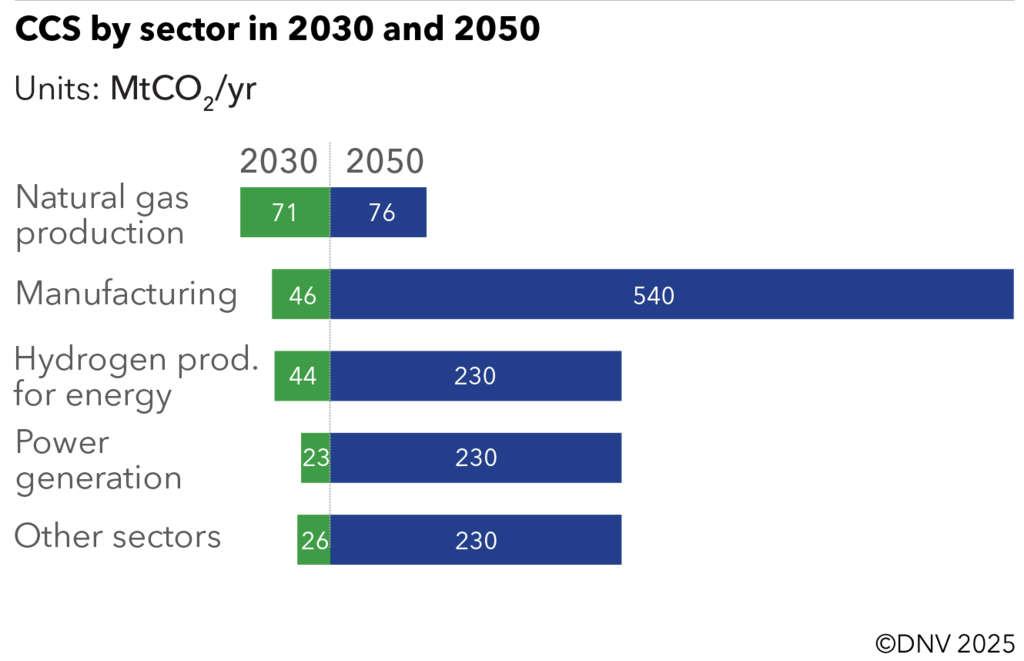
既知のプロジェクトによるCCS導入の大部分は、炭化水素生産分野(天然ガス処理、低炭素水素およびアンモニア)の脱炭素化によって推進されます。これらの分野では、CO2濃度が高く既存インフラもあるため、炭素の回収が一般的に低コストで済みます。
2030年以降は、脱炭素化が困難な分野で最も大きな成長が見込まれ、世紀半ばまでに、製造業が年間回収CO2量の41%を占めるようになります。
製造業、特にセメントと化学品は、欧州においてCCSの最大の用途となります。北米と中東では水素およびアンモニアが、中国では石炭火力発電が主要な用途になります。
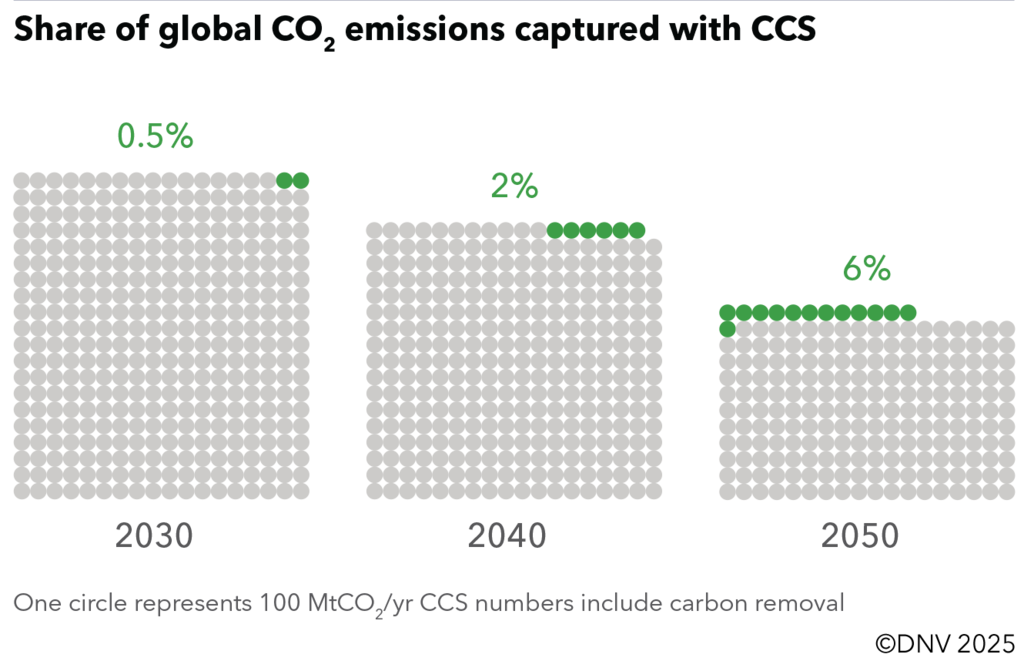
当社の推計によると、CCSは2030年のわずか0.5%から、2050年には世界のCO2排出量の6%を回収するまでに成長します。
しかし、これは目覚ましい成長ではあるものの、DNVの『2050年ネットゼロ排出への道筋』シナリオにおいてCCSに必要とされる規模を達成するには、予測を6倍上回る成長が必要となります。2050年ネットゼロ排出への道筋シナリオ。
排出量の削減は、将来的に回収しようとするよりも、今実施する方がはるかに安価です。しかし、2050年までにネットゼロ排出を達成するには依然として大きな隔たりがあり、直接空気回収などの二酸化炭素除去技術が、今後数十年にわたる炭素の過剰排出の削減において重要な役割を果たす必要があります。これらの技術は、場所を問わず大気中からCO2を抽出するものです。
これらの技術は高コストですが、炭素市場が成長を後押しするでしょう。2050年までに、回収される排出量の約4分の1が二酸化炭素除去によって回収されると見込まれています。
炭素回収・貯留の成長に向けた鍵となる政府の主導力
CCSの成長は政府の主導力に左右されます。アコーン・プロジェクトはスコットランドで最近政府の支援を確保しましたが、同プロジェクトへの反対意見は、CCSの推進者が複雑な政治的状況を乗り越えなければならない理由を示しています。
アコーンの事例では、緑の党がCCSを石油・ガス産業の影響力を拡大する手段とみなしていることから懐疑的な立場を崩しておらず、右派の改革英国は、ネットゼロ目標を優先事項とみなしていない立場をとっています。
安全保障は、世界中のエネルギー政策を特徴づける重要な要素となっています。CCSの成長は政府の支援に依存しているため、政策の優先順位の変化はCCSにとって大きな下振れリスクとなります。もっとも、公共部門からは心強い兆しも見られます。大型プロジェクトが承認されており、ビジネス界においても同様の動きが見られます。
エクソンモービル、シェル、BP、シェブロン、サウジアramco(アラムコ)などは、2030年までにCCSの個別目標として年間1,000万~3,000万トンのCO2を設定することを発表しています。CCSに関連する大規模な投資や買収はますます頻繁になり、規模も拡大しています。
2023年、エクソンモービルはデンバリーを49億ドルで買収し、そのCO2パイプラインインフラへのアクセスを得ました。SLBはアーカー・カーボン・キャプチャーの過半数の株式を取得し、一方、オキシデンタルはカーボン・エンジニアリングを11億ドルで購入しました。その後、同社は2件目のDAC企業であるホロシーンの買収も行いました。
CCSの政治的な道のりは、技術的な解決策と同じくらい複雑かもしれません。しかし、最終的にネットゼロ排出を達成することに注力し続け、重工業が生産する製品の恩恵を受け続けるためには、世界はCCSを必要とします。今こそCCSの転換点であり、その推進をさらに加速させるために協力すべきです。




