カリフォルニア州は、世界中で模倣される先進的な環境規制を導入してきた歴史がある。
ここでは、ある専門家が、2045年までに温室効果ガス排出量を85%削減することを目指す、野心的な「カリフォルニア州スコーピング計画」について解説する。
計画の策定に2年を費やす中で、環境正義、手頃な価格、地方自治をめぐる無数の課題や対立が浮き彫りになった、と彼は述べている。
それでも彼は、重要な政策の大半が既に整っているため、州が成功し、世界の他地域を先導する可能性はあると考えている。
カリフォルニア州は大胆な新たな気候計画を策定中であり、2045年までに州の温室効果ガス排出量を実質ゼロにすることを目指すとともに、その過程で州境を越えた排出も大幅に削減しようとしている。この青写真は、産業、エネルギー、交通における大規模な変革に加え、制度や人々の行動の変化を求めている。
これらの変革は容易ではない。計画の策定に2年を費やす中で、環境正義、手頃な価格、地方自治をめぐる無数の課題や対立が浮き彫りになった。
例えば、サンフランシスコ消防委員会は蓄電池の設置を禁止した(家庭内で20キロワット時を超える蓄電容量を持つもの)。その結果、日照のない時間帯に備えて屋根置き太陽光パネルの電力を蓄える能力が大きく制限されている。より広くは、新たな送電線、大規模な太陽光・風力発電施設、トラック充電用の変電所、再生可能ディーゼル生産のための製油所転換への反対も、移行を遅らせるだろう。
私は計画の作成と審査の過程を最前列で見届けた。その際、私は長年の理事としてカリフォルニア大気資源局に所属していた。同局は大気汚染と気候管理を所管する州機関である。また、本記事の主要な寄稿者はRajinder Sahotaで、同局の副業務執行役員として、計画の準備と政治的な地雷原の切り抜けを担当している。
我々は、カリフォルニア州が成功する可能性があり、その過程で世界の他地域に道を示せると考えている。実際、必要な政策の大半は既に整っている。

カリフォルニアで起きることは世界に影響を及ぼす
カリフォルニアの取り組みは、州境をはるかに越えて重要な意味を持つ。
カリフォルニアは、世界第4位の経済規模に近づいており、全米および世界各地で模倣される環境規制を導入してきた歴史がある。カリフォルニアは、世界で最も野心的なゼロエミッション規制を乗用車、トラック及びバスに課している。また、最も野心的な
低炭素燃料規制を導入し、世界最大級の炭素排出量取引制度を運用するとともに、再生可能電力に関する最も積極的な規制を設けている。
米国では、国の大気汚染法の特殊性を通じて、他州はカリフォルニアの規制やプログラムの多くを複製し、国の政策を先取りしようとしている。各州は連邦の車両排出基準かカリフォルニアのより厳格な規則のいずれかに従うことができ、第三の選択肢はない。現在、これに従う州は増加している。
したがって、カリフォルニアが世界の温室効果ガス排出量に占める割合は1%未満にすぎないが、高い基準を設定すれば、その多くの技術的、制度的、行動的革新は広がり、変革をもたらす可能性が高い。
カリフォルニアの青写真の内容
新たなスコーピング計画は、カリフォルニアが2030年までに温室効果ガス排出量を1990年の水準から48%削減し、その後2045年までにカーボンニュートラルを達成する方法を、かなり詳細に示している。
同計画では、2022年から2045年にかけて石油使用量を94%削減し、化石燃料全体の使用量を86%削減することを求めている。全体として、1990年比で2045年までに温室効果ガス排出量を85%削減する。残りの15%の削減は、炭素回収により、大気中および化石燃料発電所から回収した炭素を地下や森林、植生、土壌に隔離することで実現される。
これらの目標を達成するため、同計画では、道路走行ゼロエミッション車を37倍、住宅内の電化製品を6倍、設置済みの風力・太陽光発電容量を4倍に増やし、すべてを稼働させるために総発電量を2倍にすることを求めている。また、水素発電を拡大するとともに、農業および森林管理を見直し、山火事の抑制、二酸化炭素の隔離、肥料需要の削減を図ることも求めている。
これは大規模な取り組みであり、多くの産業や活動における大規模な変革を意味する。
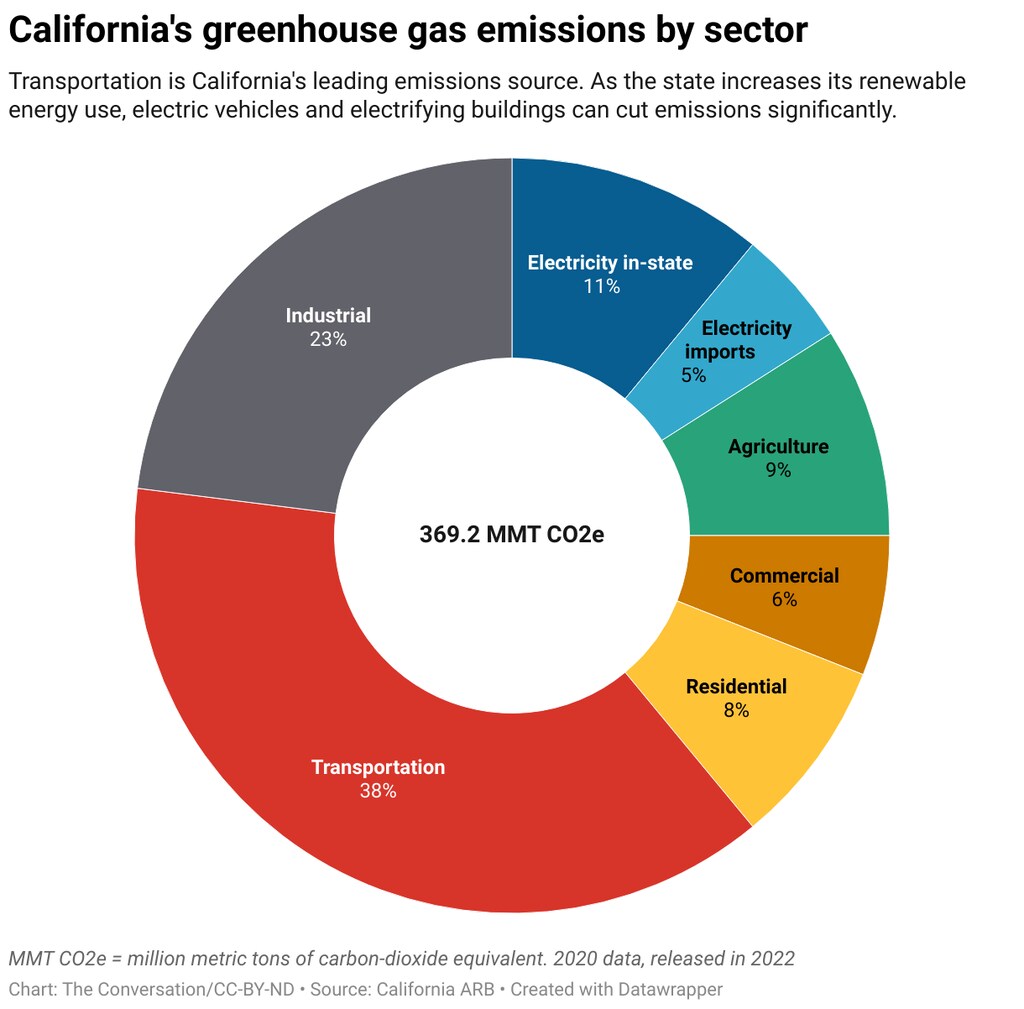
交通:カリフォルニア州最大の排出源
交通部門は、約半分を占めており、上流の石油精製所からの排出も含まれる。ここは、今後の道筋が最も固まっている分野かもしれない。
同州は既に、ほぼすべての新車、トラック、バスをゼロエミッションとする規制を採用している――新規の路線バスは2029年までに、そして大半のトラック販売及び軽量車両の販売は2035年までにゼロエミッションとなる。
さらに、カリフォルニア州の低炭素燃料基準は、石油会社に対し、輸送用燃料の炭素強度を着実に引き下げることを義務付けている。この規制は、2045年以降も道路を走る従来型の乗用車やトラックに必要な液体燃料が、低炭素バイオ燃料となることを確実にすることを目的としている。
しかし、反対が強まれば、規制は修正され、場合によっては撤回されることもある。もし電池コストが低下傾向に戻らず、電力会社その他の事業者が充電インフラの整備で遅れ、かつ地域の反対によって新たな充電拠点や送電網の増強が阻まれた場合、州はゼロエミッション車の規制を緩めざるを得なくなる可能性がある。
同計画はまた、人々の行動の変化にも依存している。例えば、2019年比で2030年までに車両走行距離を25%削減することを求めているが、その見通しははるかに暗い。車両利用を大幅に減らす可能性のある唯一の方策は、道路利用および駐車への高額な課金であり、これは米国の政治家や有権者の支持をほとんど得られない施策である。また、共有型自動運転車の大規模な普及であり、これらは少なくとも今後10年間は規模拡大が見込めない。運転及び駐車への追加課金は、低所得の通勤者にとっての手頃さへの懸念を生じさせる。
電力と建物の電化
ほぼすべての部門で排出量を削減する鍵は、再生可能エネルギーによる電力である。
ほぼすべてを電化するということは、州の天然ガス発電所のほとんどを置き換えるだけでなく、総発電量を拡大することを意味する――この場合は、わずか22年で総発電量を2倍、再生可能エネルギーによる発電量を4倍にすることになる。
その拡大と投資の規模は途方もないものであり、ネットゼロ達成に向けた単一の最も重要な変化である。電気自動車や家電は、ゼロエミッションとみなされるためには再生可能電力の供給に依存するからである。
カリフォルニア州の建物の電化はまだ初期段階にあり、既に導入された要件により、新築住宅には屋根置き太陽光発電が義務付けられ、天然ガスの利用をヒートポンプや電化製品に切り替えるための優遇措置と規制が採択されている。
最大かつ最も重要な課題は、再生可能電力の発電、主に風力と公益規模の太陽光の拡大を加速することである。州は、電力の100%を2045年までにゼロエミッションとすることを義務付けており――2021年時点の52%から引き上げられている。
そこに至るための計画には洋上風力発電が含まれており、新技術(浮体式風力タービン)が必要となる。連邦政府は2022年12月、太平洋側の洋上風力発電場の初の用地を賃貸した。150万世帯以上への電力供給を計画しているが、技術面および規制面での作業は今後も数年にわたって続く。
太陽光発電については、同計画は大規模太陽光発電所は、屋根置き太陽光より速く低コストで規模を拡大できるため重視されている。新たなスコーピング計画が発表された同じ週、カリフォルニア州公益事業委員会は、住宅所有者が系統に送る太陽光発電に対して受け取る補償額を大幅に縮小することを決定した。これはネットメータリングとして知られる政策である。同委員会は、電気料金の設定の仕組みを踏まえると、寛大な屋根置き太陽光の補償は主に裕福な世帯に恩恵を与えてきた一方で、電気料金の負担増を他の人々に負わせてきたと主張している。同委員会は、この新政策がより公平で、より持続可能なモデルを生み出すと考えている。
産業と炭素回収の課題
産業部門の役割は小さく、ここでの政策と戦略はまだ十分に練られていない。
州の炭素排出量取引制度は、個々の企業に一定の柔軟性を与えつつ総排出量を段階的に引き下げるよう設計されているが、排出上限を強化する予定である。
しかし、排出量取引制度はこれまでのところ効果を上げており、その一因は、排出削減のためのプログラムや優遇措置に数十億ドルを充当してきたことにある。しかし、今後はエネルギー効率が向上し、化石燃料を代替する追加の規則や規制が導入されるにつれて、その役割が変わる可能性がある。
スコーピング計画の全過程で最も大きな論争の一つは、炭素回収・貯留(CCS)への依存である。この論争は、CCSが化石燃料施設に対して、二酸化炭素排出のみを回収しつつ汚染物質の排出を継続することを認めるのではないかという懸念に根ざしている。これらの施設は、しばしば不利な立場にある地域内、またはその近隣に立地している。
カリフォルニアの成功の可能性
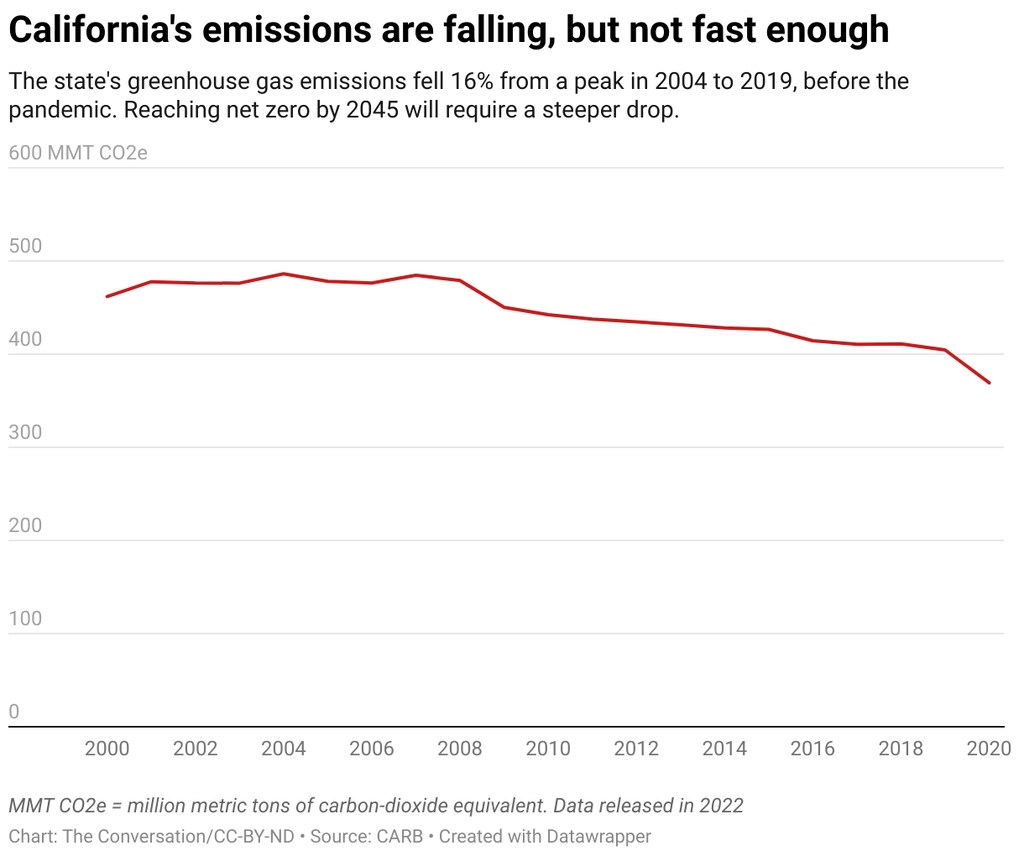
カリフォルニアは目標を達成できるだろうか。同州は目標を超えてきたという実績を持つが、2045年までにネットゼロに到達するには、カリフォルニアがこれまでに経験したよりも急峻な削減軌道が必要であり、依然として多くの障壁が残っている。
炭素回収や新たな産業施設をめぐる環境正義上の懸念は、NIMBYismと相まって、多くの必要な投資を阻む可能性がある。また、経済成長が鈍化する可能性は、支出削減を招きかねず、さらに経済の混乱や手頃さへの懸念を深めるおそれがある。
価格や地政学に関しても疑問がある。問題となるのは、電池コストの上昇2022年の(地政学的な緊張の高まり、重要鉱物の供給拡大の遅れ、ウクライナ戦争などによる)上昇は、一時的な急変なのでしょうか、それとも傾向なのでしょうか。電力会社は、ゼロエミッションの乗用車やトラックの増加見通しに対応するために必要なインフラと送電網の容量を、十分な速さで整備できるのでしょうか。
同州がすでにほぼすべての必要な政策基盤を整えたことは、心強い点です。排出規制や目標のさらなる強化は必要ですが、枠組みと政策の仕組みは概ね整っています。




