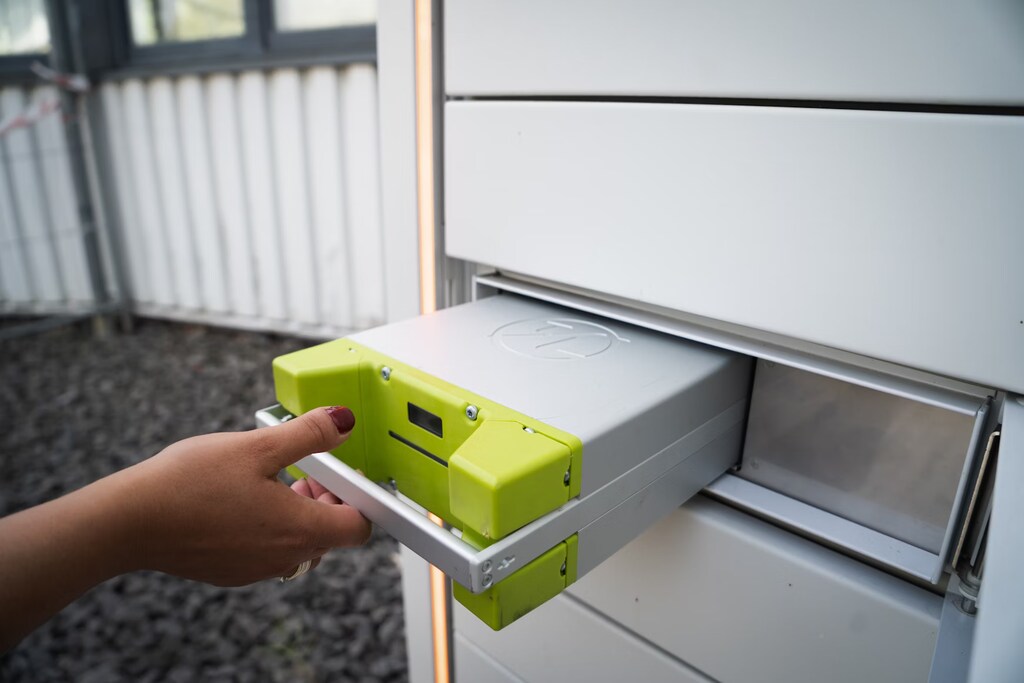
蓄電池は短期的なグリッドの柔軟性に、グリーン分子は削減が困難な分野の脱炭素化に不可欠であり、いずれもネットゼロの達成に欠かせない。
インドや中東などの新興市場は、複数のプロジェクトがすでに進行中であり、生産を主導する態勢が整いつつある。
これらの新興産業を拡大するには、国際基準、需要シグナル、インフラが極めて重要である。
世界のエネルギー転換は、主として電力の脱炭素化と、経済をできる限り電化することにかかっている。風力や太陽光などの再生可能エネルギーが、この転換の基盤を成している。しかし、システムをネットゼロに向けて推し進めるには、蓄電池とグリーン分子という2本の柱が必要である。両者は競合する解決策ではなく、互いに補完し合うものと捉えるべきである。
蓄電池は、日々の需給バランスを調整し、クリーンな電力を必要なときに必要な場所で確実に利用できるようにする。グリーン分子は、長期的なエネルギー貯蔵の手段を提供するとともに、電化が困難または不可能な分野の原料またはエネルギーキャリアとして機能する。これには、鉄鋼、セメント、重工業、海運、航空、長距離輸送の一部など、削減が困難な分野が含まれる。両者が合わさることで、パズルは完成し、再生可能エネルギーで稼働するシステムにレジリエンスと柔軟性をもたらす。
蓄電池によるバックアップで信頼性を高め、クリーンエネルギーを強化する
再生可能エネルギー源、特に太陽光発電と風力発電は、新規の発電において主導的な存在となっている。2024年には、再生可能エネルギーが世界の新規発電容量の90%以上を占めており、そのコスト競争力と急速な導入拡大を明確に示している。しかし、再生可能エネルギーは本質的に変動性を持つため、電力システムは信頼性と安全性を維持するための柔軟性をますます必要としている。
ここで重要な役割を果たすのが、系統規模の蓄電池である。発電量が多く需要が少ないとき(例:晴天の午後や風の強い夜間)に電気を貯蔵し、需要のピーク時に放電することで、蓄電池は系統に短期的な柔軟性を提供する。これにより、再生可能エネルギーは発電時間帯だけでなく、「Round the Clock」(RTC)または「firm」の出力可能な容量としても、化石燃料に代わることが可能になる。
蓄電池の導入は指数関数的に拡大している。この背景には、技術の成熟、コストの低下、そして世界的な製造分野における技術革新と投資によるスケールメリットがある。中国がこの分野を先導してきた一方で、他の地域も急速に追い上げている。
インドでは、蓄電池の生産と蓄電設備の導入が急速に拡大しており、ほとんどの再生可能エネルギー事業に組み込まれると同時に、ピークシフト用途にも利用されている。インドで近年行われた太陽光発電と蓄電システム(BESS)の入札は競争が非常に激しく、価格は$3.6セント/kWhとなった。中東、北アフリカ、中央アジア全域では、開発事業者がBESSを太陽光発電(PV)事業と組み合わせ、野心的な再生可能エネルギー目標の達成を支えている。
サウジアラビアでは、ACWAパワーが主導するコンソーシアムがレッドシー・グローバル・プロジェクトを建設している。このプロジェクトは、340MWの太陽光発電所と1.2GWhのBESSを組み合わせた、100%持続可能なオフグリッド型ソリューションを特徴とする。これにより、脱塩プラントは昼夜を問わず、完全に再生可能エネルギーで稼働することが可能になる。
ウズベキスタンでは、ACWAパワーのタシケント・リバーサイド太陽光発電およびBESSプロジェクトが、200MWの太陽光発電所と500MWhのBESSを有している。これは中央アジア最大規模となり、さらに同国では2GWhのBESS容量が追加で稼働を開始する。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように促進しているのか。
エネルギー・素材センターは、エネルギー、素材、産業システムの変革が絡み合う複雑な移行を読み解くため、リーダーたちを結びつける。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを探るためのプラットフォームを提供する。
バリューチェーンや地域をまたぐ協働を通じて、同センターは共有の道筋を提供し、パートナーが安全で低炭素かつ公正な移行に向けた実践的な解決策で足並みを揃えることを支援する。
貯蔵および削減が困難な分野におけるグリーン分子の役割
蓄電池が限界に達するところで、グリーン分子が役割を果たすことができる。変動性のある再生可能エネルギーの出力を活用し、長期間または季節単位のエネルギー貯蔵や、削減が困難な分野の用途向けのエネルギーキャリアとして機能しうる。
再生可能電力を用いて製造される水素、アンモニア、メタノール、その他の合成燃料は、総称してグリーン分子と呼ばれ、高温の熱、高密度のエネルギー貯蔵、または化学原料を必要とする分野の脱炭素化にも不可欠である。
鉄鋼、セメント、化学分野では、グリーン水素が化石燃料由来の水素に代わり、還元剤や高温の熱源として機能しうる。
航空および海運では、グリーンメタノールとアンモニアが、ジェット燃料や船用ディーゼルに代わる最も有望な選択肢の一つである。原料とエネルギーキャリアという二重の機能を持つことから、グリーン分子は不可欠な存在となっている。
新興市場の機会:インドと中東
豊富な太陽光および風力資源を持ち、適切なインフラを構築する能力を備えた国々は、グリーン分子経済において中心的な役割を果たすことができる。インドと中東は、グリーン分子のコスト競争力のある生産国かつ輸出国となるための独自の立場にある。
これらの地域は、グリーン水素およびグリーンアンモニアなどその派生物を、大規模に、かつ競争力のある価格で供給することができる。
2025年8月にインドのインド太陽エネルギー公社(SECI)が実施したグリーンアンモニアの入札では、前月の$640/トンから下落し、$591/トンの価格が決定された。これには税金と最終消費者までの輸送費が含まれる。同様に、インドの製油所による入札では、グリーン水素について過去最低水準の$3.75/kgが記録された。グリーン分子のこうした価格動向により、インドは欧州、東アジア、北米の需要拠点に供給する輸出ハブになる好位置につけている。
しかし、グリーン分子は重大な課題に直面している。それは、グリーン分子の成熟した世界市場が存在しないことである。石油やLNGとは異なり、グリーン水素の取引には、確立されたインフラ、価格決定の仕組み、国際基準がいずれも存在しない。
必要なのは、明確な世界的な需要シグナル、認証に関する統一基準、そしてパイプライン、アンモニアターミナル、バンカリング施設、転換技術などの輸送インフラへの投資である。グローバルサウスの低コスト生産者を欧州、東アジア、北米の需要拠点と結ぶ国境を越えたバリューチェーンを構築するには、国際協力が鍵となる。
世界市場の構築
グリーン分子の潜在力を最大限に引き出すには、世界はパイロット段階から規模拡大の段階へと移行しなければならない。政府と産業界は協力して市場を創出し、規制の枠組みを整備するとともに、初期投資のリスクを軽減する必要がある。炭素価格付け、航空や海運などの分野におけるグリーン燃料の義務化、公共調達政策は、いずれも初期需要の創出に役立つ。
多国間の取り組みも、こうした障壁への対応を始めている。しかし新興市場は、グリーン分子の機会が脱炭素化の潜在力を最大限に活かせるよう、交渉の場でより強い発言力を持つ必要がある。




