アジアのクリーンエネルギー移行は、炭素排出を削減し、ネットゼロを達成するための世界的な取り組みにとって不可欠です。
大陸内の一部の国々はより持続可能な決定を下しつつありますが、大陸全体がこれを実現するよう努めることが不可欠です。
特に好調な国としては、中国、インド、インドネシアが挙げられます。
世界の中で、クリーンエネルギー移行にとってアジアほど重要な地域はありません。アジアは世界のエネルギー需要のほぼ半分を占め、今日では世界で最も排出量の多い地域となり、歴史的な大排出国である北米と欧州を追い越しています。COVID-19パンデミックがもたらした経済的課題にもかかわらず、アジア太平洋地域の多くの国々は、2020年以降も再生可能エネルギーで記録的な成長を続けています。
今や、巨大経済国と小規模国の双方が、再生可能エネルギーの拡大を続けて目標を達成し、排出を削減し、地域社会の健康を守ることが重要です。では、アジアの国々はどうすればクリーンエネルギー移行を成功させられるでしょうか。
ここでは、大陸全体から5つの事例を見ていきます。中国、インド、インドネシアという巨大な新興経済国、予想以上の成果を再生可能エネルギーで挙げているベトナム、そして地域のリーダー国から学び、自国の電力網を環境配慮型にできる多くの小規模アジア諸国の一つであるバングラデシュです。これらの国々には世界人口の約43%が暮らし、さらに世界のエネルギー消費量の35%以上を占めています。
中国
2020年9月、中国は2060年までのカーボンニュートラル達成を表明しており、これは以前の2030年までの炭素排出量ピークアウトという公約をさらに発展させたものです。1年後、世界第2位の経済大国はまた、海外での石炭火力発電事業の建設停止を表明しましたが、詳細はまだ不明確です。国内面では心強い進展が見られます。風力発電の設備導入量は2020年に過去最高の72.4ギガワット(GW)に達し、2019年からほぼ3倍に増加しました。一方、太陽光発電は49.3GWに達し、前年比で60%超の増加となりました。
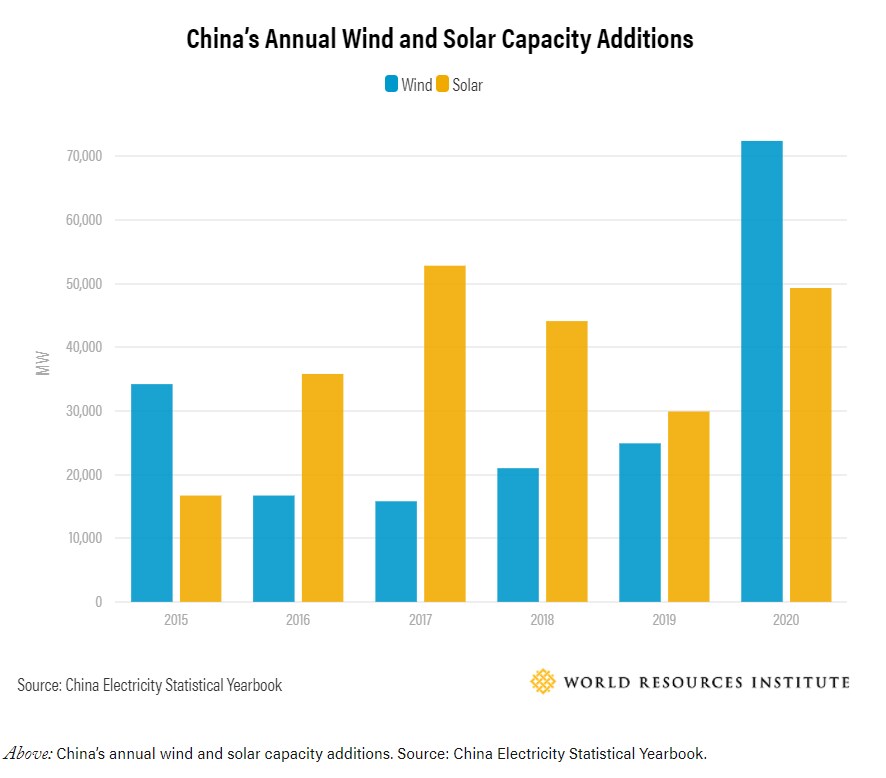
とはいえ、石炭火力発電は引き続き系統に接続されており、依然として中国の主要エネルギー源であり、設備容量の49%を占めています。これに対し、風力と太陽光の合計は24%にとどまります。排出削減目標を達成するため、中国は国家計画を確実に実行し、2020年代半ばまでに石炭の段階的削減を開始する必要があります。また、再生可能エネルギーの継続的な成長が見込まれる一方、投資環境における大きな構造変化はほぼ確実であり、これは最近の長期補助金の廃止に加え、送電網の強化と蓄電設備導入需要の拡大が見込まれるためです。
新たな政策により、補助金廃止が少なくとも部分的には補われることが期待されています。2019年以降、中国は再生可能エネルギーポートフォリオ基準を導入しています。これは、送電網運営者、電力会社、一部の大口需要家に対し、電力の一定割合を再生可能エネルギー由来とすることを義務付けるものです。さらに、全国的な炭素取引制度が2021年初頭に開始され、その後グリーン電力取引の試験事業が17の省で始まりました。一方で、これらの事業の短期的な影響は限定的ですが、報告の正確性に関する懸念も残っています。とはいえ、炭素取引とグリーン電力取引は、長期的に排出削減とクリーンエネルギーの規模拡大を促す貴重な手段となるでしょう。
インド
2021年11月、インドは2070年までの排出量ネットゼロを公約しました。政府のタイムラインと、世界全体で2050年までにネットゼロを達成する必要性に関する科学的コンセンサスとの間には20年の隔たりがありますが、インドは依然として経済発展の真っ只中にあり、3億6,000万人を貧困から脱却させようとしています。インドには取り組むべき緊急課題が複数あり、中でもエネルギーの信頼性が最重要です。農村部では依然として頻発し長期化する停電に直面しており、医療や教育などの基本的サービスが妨げられています。中国とは異なり、今後20年間でエネルギー需要の伸びが20%未満にとどまると予想される一方、インドは急上昇の軌道にあり、エネルギー消費量はほぼ70%増加する見込みです。2040年までに増加する見込みです。したがって、現在世界で第3位の電力消費国であるインドにとって、排出量を抑制する上でクリーンエネルギーの導入は不可欠です。
インドの野心的な再生可能エネルギー目標(最近、2030年までに500GWへ引き上げられた)は導入を後押ししてきました。また、価格に関係なく化石燃料由来の電源よりクリーンエネルギー事業を優先的に給電する優先給電や、従来型エネルギーに対し財政面で優位に立たせる送電料金の免除といった、安定した政府の政策も寄与しています。これらの取り組みは成果を上げており、クリーンエネルギーは2017年以降、新規設備導入において継続的に石炭を上回っています。同国は現在、2022年までに175GWの再生可能エネルギー容量目標を達成するだけでなく、2030年までに非化石燃料設備を50%とする目標も達成する見通しです。
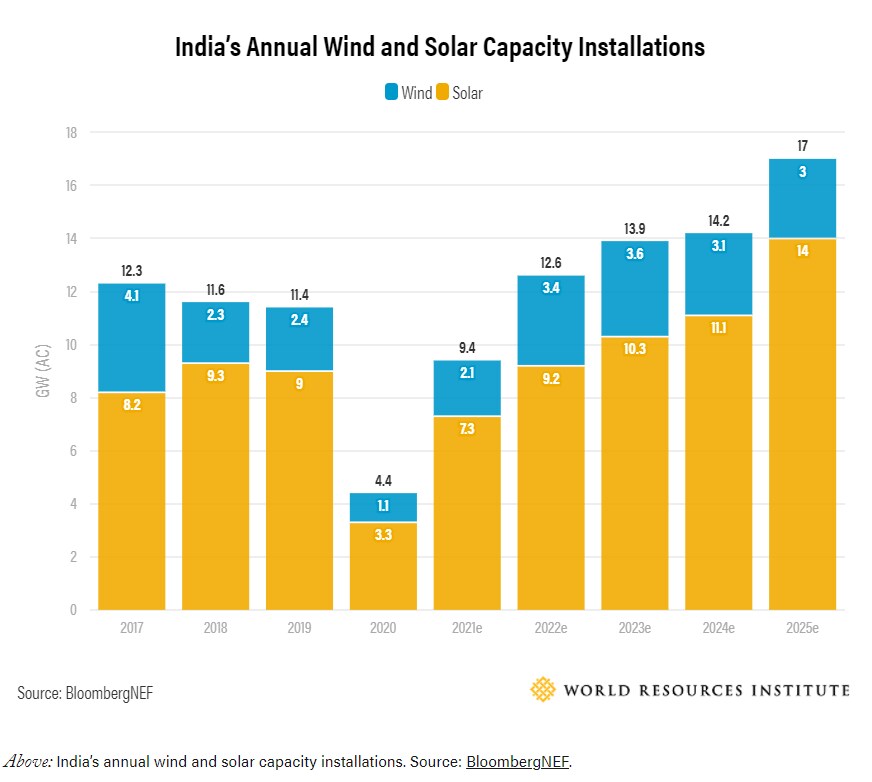
インドはまた、世界で最も安価な太陽光発電と2番目に安価な陸上風力発電 — 現在、同国で最も安価な大規模発電源です。これらの発電源は出力が変動するため、いつでも需要を満たすには、バッテリーなどの蓄電技術への投資が不可欠です。幸いにも、バッテリー蓄電と風力・太陽光を組み合わせたコストは、石炭火力より低い水準に今後10年間で達すると見込まれており、インドにおけるクリーンエネルギーの手頃な開発の根拠がさらに強固になります。
こうした進展にもかかわらず、石炭は——減少傾向にあるものの——依然として主要なエネルギー源であり、設備容量の55%を占めています。クリーンエネルギーへの移行を成功させるには、今後10年間で6,330億ドルの投資が必要です。これには再生可能エネルギーだけでなく、蓄電、送電インフラ、省エネルギーなどの需要側対策といった他の主要分野も含まれます。インドが長期的な気候目標を視野に入れ続けるうえでこれらは必要な措置ですが、インドは(単独では取り組まないと明言しており)、単独でこれを担うことはできません。同国が課題に対処するには、投資家と高所得国の双方が、インドの取り組みへの資金拠出の公約を強化しなければなりません。
インドネシア
インドと同様、東南アジアのエネルギー需要は猛烈な速さで増加する見込みで、ほぼ60%の増加が2040年までに見込まれています。インドネシアは、この地域で群を抜いて最大の経済規模を誇り、この成長の大部分を牽引するでしょう。明るい材料は、インドネシアがCOP26で2040年代までに石炭を段階的に廃止することを約束しました(追加の国際支援の受領を条件として)、以前の公約を土台に、2060年までのネットゼロの達成を目指しています。残念ながら、同国はその実現にはまだ遠く、化石燃料が設備容量の87%を占めています。
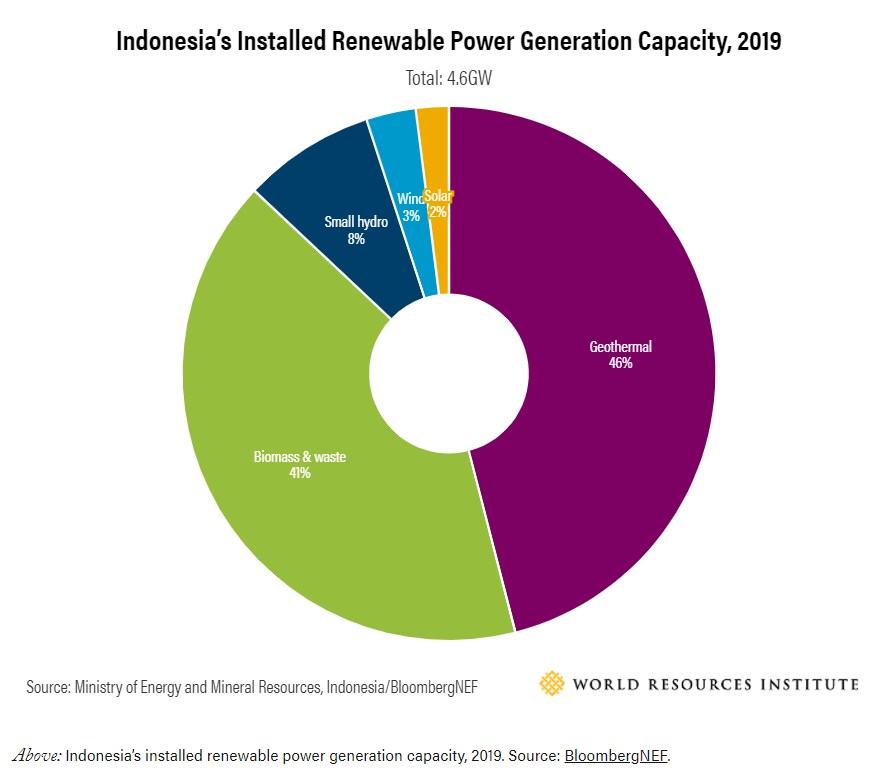
インドネシアは、太平洋の環太平洋火山帯の上に位置しているという利点もあります。この地域は地殻変動と火山活動が密集しています。これにより、この島国は世界最大の地熱ポテンシャルを有しており、その資源が設備容量の再生可能エネルギーのほぼ半分(46%)を占めています。風力と太陽光を合わせても、全体のわずか5%にとどまっています。
2020年末、国営電力会社PLNは、同国初となる再生可能エネルギー証書制度を開始しました。これは、クリーンエネルギーの発電量を追跡するための国際的に認められた仕組みです。成熟した再生可能エネルギー市場には欠かせないものであり、これらの証書により、電力会社は既存のクリーンエネルギー需要に対応し、さらなる開発を促すことができるようになります。また、再生可能エネルギー源には政府により一律に“must-run”の地位が与えられました。つまり、電力の供給過剰時には、再生可能エネルギー発電所は最大限の出力で稼働を続けなければならず、発電時間を減らす役割は化石燃料発電所が担うことを意味します。
しかし、課題も残っています。インドネシアの規制により、ほとんどの事業者は顧客と直接取引できず、企業需要家は自社敷地内の太陽光発電以外の供給源からの再生可能エネルギーの購入が禁じられています。これは、再生可能エネルギー目標の達成を強く望む大企業需要家にとって課題となっており、その中には再生可能エネルギーの需要に関する声明に賛同しているNikeとCoca-Colaも含まれます。また、事業者はしばしば厳格な現地コンテンツ要件によって阻害されています——これは、企業に国内製造の製品の使用を求める政策を指し、外国製機器に依存する太陽光・風力分野の進展を特に阻害してきました。インドネシアが再生可能エネルギーを活用して石炭を段階的に廃止するには、まずこれらの政策上の障壁に対処しなければなりません。
ベトナム
ベトナムもまた、COP26で石炭の段階的廃止に賛同したうえで、さらに2050年までのネットゼロ達成を約束しました。インドネシアの場合と同様、これは国際的な支援を前提としています。中規模経済国であるベトナムは、規模の大きい国々と比べても、クリーンエネルギーで目覚ましい進展を遂げています。再生可能エネルギー投資の主要市場の多くは2020年に急落しましたが、ベトナムは際立った89%の増加を記録し、世界第3位の規模となりました。今後数年間で、同国は東南アジアの他の主要な再生可能エネルギー市場4か国を合わせた量のほぼ3倍の再生可能エネルギーを追加すると見込まれています。
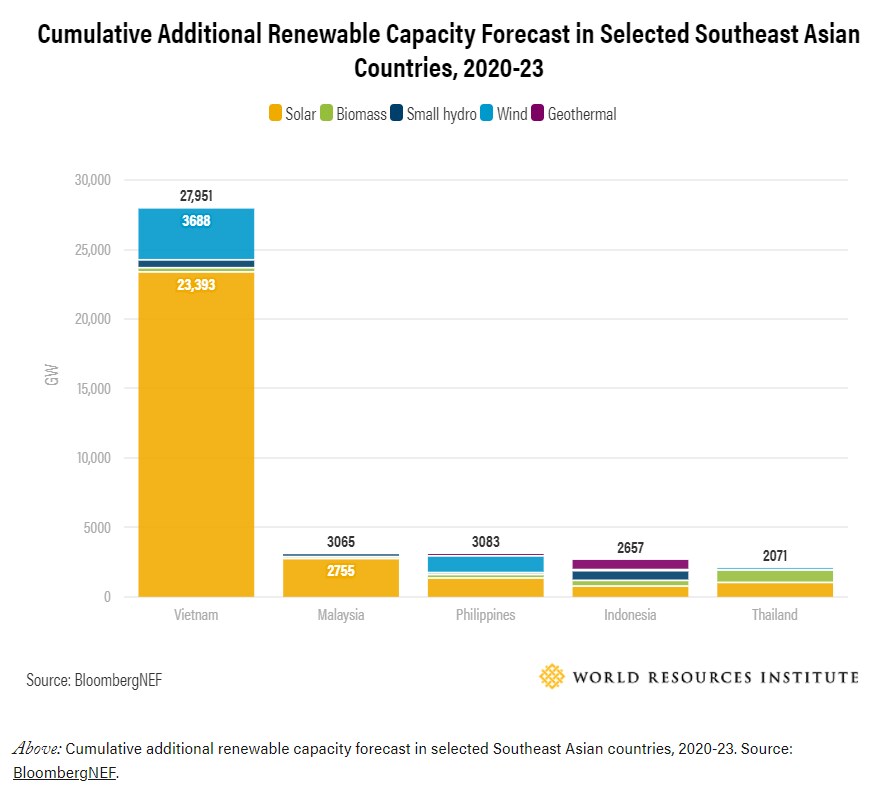
屋根置き型太陽光発電は2019年の0.38GWから2020年の9.3GWへと拡大し—25倍の増加となりました。主に商業・産業用需要家からの需要によるもので、これは年末に期限切れとなるインセンティブのおかげとされ、この前例のない急成長によりベトナムは当初の2025年屋根置き型太陽光目標を、ほぼ10倍上回り、同国を今年の世界トップ3の太陽光発電市場、中国と米国に次ぐ位置につけており、経済規模が2%未満の国としては目覚ましい成果です。
しかし、この成長により、送電網が受け入れられる量を超える再生可能エネルギーが生まれています。必要なアップグレードと政府による優遇措置の縮小により、減速はほぼ避けられない見通しです。近年の進展にもかかわらず、政府の最新の電力開発計画では、今後数十年にわたり、電力網で化石燃料が占める割合60%で推移すると見込まれています。想定されるエネルギー需要を踏まえると、ベトナムは2030年までに石炭火力の設備容量を2倍に、また天然ガス火力発電所をほぼ4倍に増やす可能性があります。
ベトナムがエネルギー転換の先頭に立ち続け、気候目標の達成に近づくためには、化石燃料の推移を反転させる必要があります。有望な改革も進行中です。例えば、産業需要家と再生可能エネルギー発電事業者との直接的なオフサイト取引を可能にする措置があります。この措置は、H&M、Nike、Targetなどの企業から支持を得ており、はるかに大量のクリーンエネルギーの販売を可能にするものです。これは、繊維・アパレルなどエネルギー集約型産業が化石燃料から速やかに移行するために不可欠な一歩です。とはいえ、特に化石燃料開発の停止に関して、より大胆な行動が依然として最も重要です。
バングラデシュ
ベトナムの成果は、エネルギー転換がアジア最大の経済国に限られるものではないことを示しています。小国にも、特にエネルギー需要が大きく今後増加が見込まれる地域において、重要な役割を果たすことができます。世界経済に占める割合はわずか0.3%に過ぎませんが、世界のエネルギー消費の3%を占め、世界のエネルギー需要はほぼ5倍の速さで増加しており、世界のその他の地域を上回っています。バングラデシュはその好例です。
しかし、隣国とは異なり、バングラデシュはクリーンエネルギーへの取り組みで最前線に立つには至っていません。過去数十年で同国は大きな社会経済的進歩を遂げた一方で、バングラデシュは依然として多くの開発課題に直面しています。人口の20%以上が依然として国の貧困ラインを下回る生活を送っており、20%、急速な都市化により、多くの都市住民が極度の貧困に置かれています。電力へのアクセスは大幅に改善されました(一部は住宅用太陽光発電の普及によるものです)が、再生可能エネルギーが占めるのは依然としてエネルギーミックスのわずか3%にすぎず、バングラデシュの当初の目標である2020年までに10%を大きく下回っています。土地の不足、プロジェクト承認の遅れ、高価な輸入機器への依存は、障壁のほんの一部にすぎません。さらに重要な点として、石炭とガスに対する政府の多額の補助金が依然として続いており、これが市場価格を歪め、再生可能エネルギーの競争力を低下させています。
しかし、私たちがベトナムで見てきたように、化石燃料補助金の段階的廃止や再生可能エネルギー購入のための新たな仕組みの創設といった適切な政策の組み合わせにより、バングラデシュも先導することができます。先進国や投資家の支援があれば、同国は海面上昇の影響を受ける国として、2021年11月に掲げた目標である「2040年までに再生可能エネルギー比率を40%にする」の達成に向けて大きく前進し、その過程で、気候変動の壊滅的な影響の回避に寄与できるでしょう。これらの影響は、極めて脆弱な国民に大きくのしかかっています。
エネルギー転換の礎
再生可能エネルギーは、商業・産業部門の主要な需要家による需要拡大に後押しされ、アジア全域で記録を更新し続けています。これらの需要家は機会を拡大するため、目標を設定し、協力する動きを強めています。しかし、政府、エネルギー企業、投資家が、低排出源が世界の電力の大半を占めうる新たな常態に追いつくには、なお多くの課題が残っています。その時期は今年代末までに訪れる見通しです。
時間を無駄にする余裕はありません。アジアのエネルギー使用量は、今世紀半ばまでにほぼ2倍になると見込まれるなか、急速な気候変動を背景に、地域の政府は迅速な行動を取る必要があります。この地域では再生可能エネルギーへの需要が高いことはすでに分かっており、再生可能エネルギーの購入手段を拡大するための実証済みの政策と仕組みもすでに存在しています。1,000社以上の世界有数の企業が――合計で世界GDPのほぼ30%に相当し――気候目標を設定しており、それに対応しない市場は競争上不利な立場に置かれるリスクがあります。
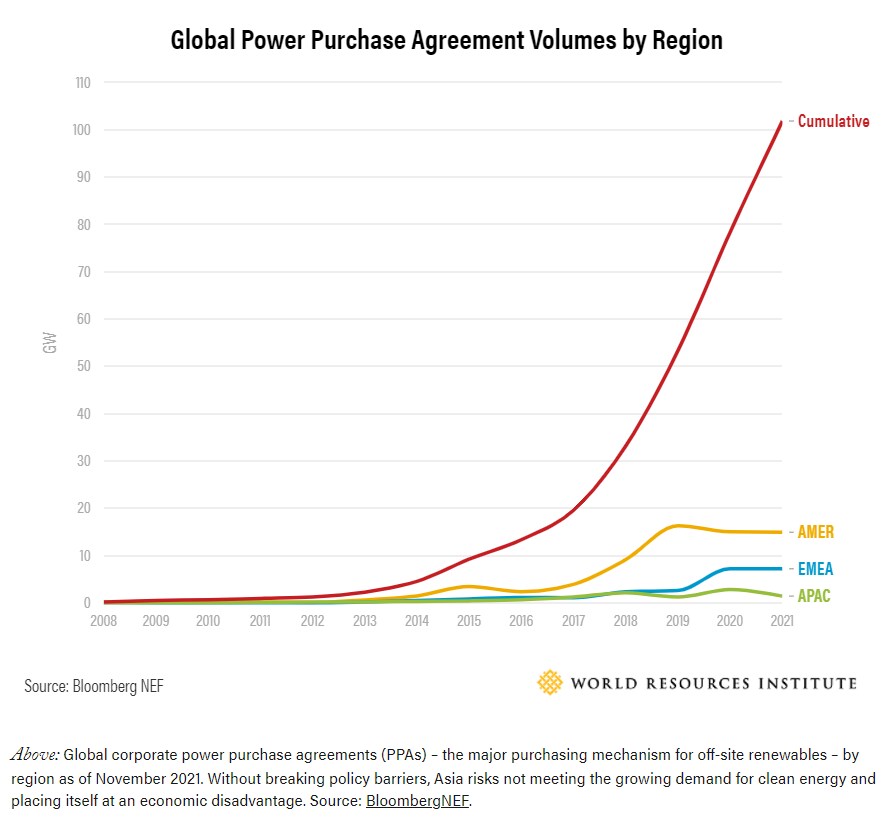
しかし、個々のアジア諸国政府だけでこの課題に取り組むことはできず、また取り組むべきでもありません。これらの国々はすべて、高所得国に対して資金面および技術面での支援を求めてきました。先進国は、先行した成長により、危機に対処する体制がより整っています。アジアが公約を果たすためには、国際的なパートナーが気候資金のコミットメントを強化する必要があります。現在、年間1,000億ドルが未達のままとなっています。民間セクターもまた、今後20年間にアジアで必要とされる年間1兆ドルの投資のうち自らの役割を果たす必要があります。クリーンエネルギーと送電網インフラに対して、より多くの、より質の高い資金を提供することがその手段です。エネルギー購入者は再生可能エネルギーへの需要を明確に示し続ける必要があり、電力会社は顧客向けに大規模な再生可能エネルギー購入の選択肢を提供するために最善を尽くす必要があります。そして何より、これらすべての関係者は、急速な再生可能エネルギー開発に伴う環境・社会問題を考慮に入れる必要があります。世界の約半分をクリーンエネルギーへ移行させ、その移行を公正なものとするには、世界規模の取り組みが必要であり、上記の各グループにはそれぞれ重要な役割があります。




