2022年のヨーロッパにおけるヒートポンプの販売は38%増加した。石油・ガス価格の高騰を背景に、ランニングコストが切り替えの大きなインセンティブとなっている。
ヒートポンプ市場の発展度が低い国々で、より急速な成長が見られる。ドイツ、ポーランド、オランダがその例である。
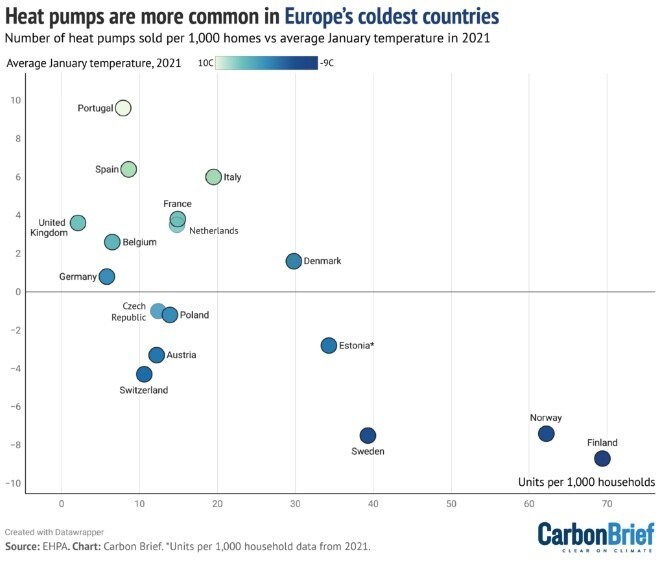
ヒートポンプの普及率が最も高いのは、最も寒冷な気候の地域――フィンランド、ノルウェー、スウェーデン、エストニア――である。
EUの再生可能エネルギー指令などの公共政策の変化も、ヒートポンプの設置を後押しするインセンティブとなっている。
ヒートポンプは、暖房の脱炭素化において最も重要な技術と広く見なされている。以下を含む組織が国際エネルギー機関およびマッキンゼーは、ネットゼロ排出への道筋において、将来の暖房需要の大部分をヒートポンプが担うと見ている。
これまでヒートポンプの販売は伸び悩んでいたが、現在急速に変化している。以前のカーボン・ブリーフのゲスト投稿では、2021年に二桁成長を記録したと報告していた。
それ以降、ロシアによるウクライナ侵攻、それに伴うエネルギー危機、および関連する政策措置により、ヨーロッパにおける設置はさらに増加し、前例のない新たな水準に達している。
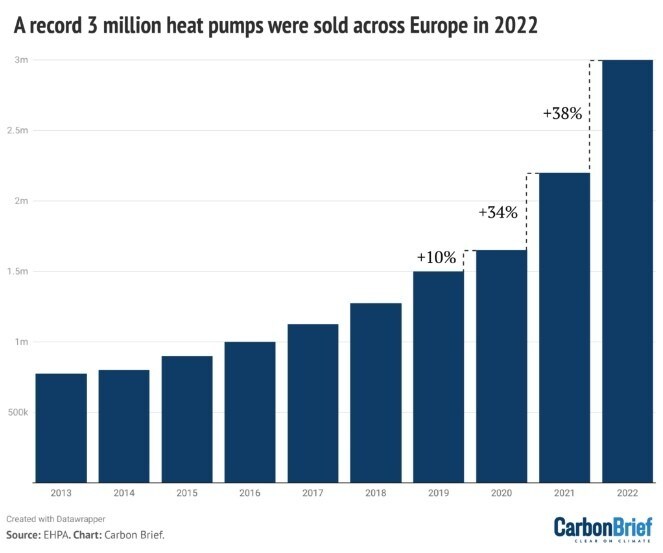
2022年、ヨーロッパのヒートポンプ販売は初めて300万台に達し、前年から80万台(38%)増加し、2019年以降で倍増した。ポーランド、チェコ、ベルギーでは、1年で販売が倍増した。
主な要因の一つはコストである:ガスと石油の価格が2022年に急騰し、多くの国で電気料金も大幅に上昇したものの、ランニングコストの面でヒートポンプが有利になった。
今後も政策の変化がヒートポンプの普及を引き続き後押しすると見込まれる中、ヨーロッパ全域における現在および将来の導入状況を見ていく。
市場の拡大
初期データによると、ヨーロッパでは2022年に300万台のヒートポンプが設置され、前年比38%増加した。これは2021年の34%増加に続くものであり、2021年の増加率もそれ以前の通常の年率約10%を大きく上回っていた。この加速は下図に示されている。
ヨーロッパ全体の内訳として、各国のヒートポンプ市場は、成熟市場、新興市場、休眠市場の3つのカテゴリーに分類できる。
ヨーロッパの成熟市場(ヒートポンプが長期間にわたり大量に設置され、年間成長率が低くなる傾向がある市場)には、北欧諸国、スイス、フランスが含まれる。
より最近になって大規模かつ急速な成長を示している新興市場の国には、ドイツ、ポーランド、オランダが含まれる。休眠市場には、アイルランド(2022年のデータは入手不可)、ポルトガル、英国が含まれる。
2022年で最も注目すべき点は、成熟市場と新興市場の両方で急速な成長が見られたこと、そして英国などの休眠市場で目覚めの兆しが見られたことである。
下図は、ヨーロッパの一部の国について、2021年(水色の円)と2022年(濃い青)のヒートポンプ販売台数を示したものである。2年間の販売の伸び率は、各棒グラフの末尾に示されている。
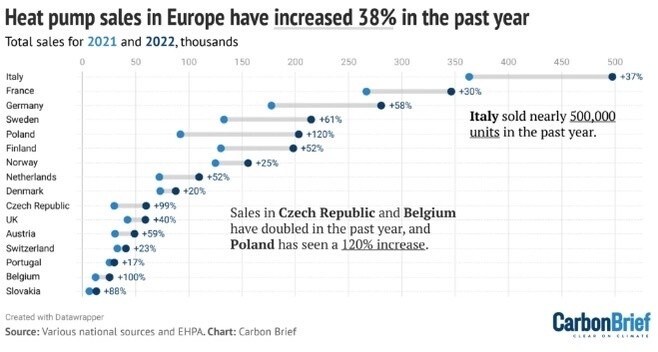
フィンランドのような非常に成熟した市場でさえ、2022年には目覚ましい成長を遂げ、ヒートポンプの販売が50%増加した。フィンランド政府は補助金として、石油暖房の置き換えに最大4,000ユーロを支給している。
同様に、ノルウェーはすでに世界で最も高いヒートポンプ普及率を誇っている。現在、世帯の約3分の2がこの技術を利用しており、新規の暖房システムのほぼすべてを占めている。それでもノルウェーでは、2022年にヒートポンプの販売が25%の成長を記録した。
長期間ヒートポンプを設置し、非常に成熟した市場を持つにもかかわらず、スイスも2022年に23%の成長を記録した。2022年に国内で販売された暖房システムの3分の2はヒートポンプであった。クリーン暖房技術の公平な競争条件を整えるため、スイスは2008年に暖房燃料に対する炭素税を導入した。現在の税率は二酸化炭素(CO2)1トン当たり約120ユーロに設定されている。これに加えて、連邦補助金制度が、各州によって運営されている。
成熟したヒートポンプ市場であるスウェーデンも、2022年に目覚ましい61%の成長を記録した。スウェーデンの炭素税は1990年代から導入されており、2021年には二酸化炭素1トン当たり115ユーロに達し、同国のヒートポンプ市場の主要な推進力となってきた。

販売の倍増
成熟し確立されたヨーロッパの市場も2022年に驚くほど強い販売成長を記録したが、最も急速な増加は新興のヒートポンプ市場で見られた。
ベルギー、チェコ、ポーランドの3か国では、ヒートポンプ市場が1年でおよそ倍増した。
ポーランドは長らく出遅れた国と見なされてきた。気候政策に関してはそうであった。しかし、同国の暖房市場は急速に変化しており、現在では新規設置システムのほぼ3分の1がヒートポンプで賄われている。
さらに、ポーランドのヒートポンプ販売は2倍以上に増加し、2022年には前年比120%の成長を記録した。これはおそらく、この技術においてこれまでで最速の成長である。
これを文脈に置くと、ポーランドは2022年に販売されたヒートポンプの台数で見ると、イタリアに次ぐ2番目に大きな増加を記録した。フランス、ドイツ、スウェーデンといった、ヒートポンプ市場がより確立されている大規模経済国を上回った。
ポーランドのクリーンエア・プログラムの2018年の改革により、ヒートポンプへの支援が強化された。同時に、ランニングコストははるかに経済的に魅力的なものとなった。化石燃料価格の上昇によって代替手段のコストが押し上げられたことが理由である。
2022年に大きく動いたもう一つの国、ベルギーは、ヒートポンプの出遅れた国であり、ヨーロッパで最も低い設置率のいくつかを示していた。しかし2022年には市場が倍増し、約13,000台の追加販売があった。同様に、チェコのヒートポンプ市場は6万台の販売に成長し、2021年の3万台から増加した。
その他では、スロバキアは2022年に過去最高の88%の成長を記録した。スロバキア冷暖房・空調・ヒートポンプ協会の会長であるウラジミール・オロヴニツキー氏によると、これは政府の政策よりも主にエネルギー安全保障への懸念によるものであった。ただし、同国のグリーンハウス・プログラムは、ヒートポンプに対して最大3,400ユーロの補助金を引き続き提供している。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように推進しているのか?
エネルギー・材料センターは、エネルギー、材料、産業システムを再構築する複雑な移行を理解するためにリーダーをつなぐ。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを探るためのプラットフォームを提供している。
バリューチェーンや地域を越えた協働を通じて、センターは、安全で低炭素かつ公正な移行に向けた実践的な解決策を中心にパートナーが連携できる共通の道筋を可能にしている。
欧州最大級の暖房システム市場の一つであるドイツでは、2022年にヒートポンプの販売が過去最高の53%増加した。主要な推進要因の一つは、発表であった。2024年1月1日までに、新たに設置されるすべての暖房システムは少なくとも65%を再生可能エネルギーで稼働させる必要があるというものである。これは当初の計画より2年早い。ガスや石油価格の上昇も、この増加に寄与したと考えられる。
2021年、ドイツは暖房に使用されるガスと石油への炭素価格を導入しており、これは現在の1トン当たり30ユーロから、2025年には45ユーロへと上昇する予定である。これにより、ヒートポンプのさらなる成長が後押しされる可能性が高い。
最後に、フランスは、歴史的にヨーロッパ最大級の市場の一つであり、2022年に空気熱源・水熱源ヒートポンプの販売で新記録を達成した。これらの機器の販売は30%増加し、約346,000台に達した。2021年の267,000台から増加した。
これに対応して、2022年はフランスの化石燃料ボイラー市場の急減を示し、ガスおよび石油の凝縮ボイラーの販売は30%減少した。フランスは手厚い補助金をヒートポンプ設置に対して提供しており、低所得世帯にはより多くの金額が用意されている。
寒冷地域
2022年の成長率に加え、販売の地理的分布を見ることも興味深い。実際、ヒートポンプへの移行は温暖な国々だけで起きているわけではない。むしろ、ヒートポンプの普及率が最も高いのは、最も寒冷な気候の地域である
ヨーロッパでは、2022年に1,000世帯当たりのヒートポンプ設置台数が最も多い4か国は、フィンランド、ノルウェー、スウェーデン、エストニアである。これら4か国は、ヨーロッパで最も寒い冬にも直面しており、下図(縦軸および濃い青の網掛け)に示すとおりである。
ヒートポンプは寒冷な気候では機能しないという、よく聞かれる主張は、証拠によって否定されている。ヒートポンプは最も寒い時期には効率が下がるものの、性能が大幅に低下するわけではない。
ドイツでの現地試験のデータによると、外気温が-3.6℃のときでも、空気熱源水熱ヒートポンプは電力1単位当たり2単位を超える熱を生み出していた。(技術的には、平均的な「成績係数」(COP)は2.3であった。)-10℃を下回る気温でも、ヒートポンプはCOP 1.6で稼働していた。同様に、フィンランドでは、空気対空気ヒートポンプシステムの試験で、さまざまなメーカーの製品において、-10℃でCOP 3、-20℃でCOP 2という結果が得られた。
ヒートポンプの見通し
化石燃料価格の高騰により、ヒートポンプの経済性が変化した。多くの場合、ガスや石油による暖房よりもランニングコストが安くなっている。石油およびガスの価格は昨年の過去最高値から下落しているものの、今後数年で以前の低水準に戻る可能性は低いと思われる。
一方、EUの排出量取引制度(EU ETS)は、2027年から暖房燃料への炭素価格付けを開始する予定であり、ヒートポンプの経済性をさらに高めることになるだろう。
複数の国が、発表した化石燃料暖房の段階的廃止時期を示しているが、具体的にどのように実施されるかはまだ明らかではない。また、欧州委員会も、言及した。2029年までに化石燃料暖房システムの販売を段階的に廃止する可能性を示しており、採択されれば、EU加盟国におけるヒートポンプへのさらに大きな移行を引き起こす可能性がある。
新たな政策手段として、クリーン暖房基準が挙げられる。これは特定量のクリーン暖房システムの設置を義務付けるもので、現在米国と英国で議論されている。既存の政策や規制に加えて、このようなクリーン暖房基準は、今後数年間でヨーロッパのヒートポンプ市場を拡大する上で重要な役割を果たす可能性がある。
最後に、EUの再生可能エネルギー指令(RED)の改正も、各国にヒートポンプの導入を促すインセンティブを与える可能性がある。REDは暖房・冷房における再生可能エネルギーの利用拡大の目標を定めているが、しかし現行版は非効率な利用を助長する建物における再生可能エネルギーの利用です。
この制度は、バイオマスボイラーなど効率の低い技術の利用を後押しする一方で、暖房や冷房への電力利用を考慮していません。欧州議会と理事会は、現在、改定を検討しており、その中で再生可能エネルギー目標の算定に、ヒートポンプの稼働に使われる電力を含めることを検討する可能性があります。採択されれば、各国が暖房および冷房における再生可能エネルギーの割合を高めるためにヒートポンプを活用することで、ヒートポンプにとってさらなる追い風となる可能性があります。




