Carbon Briefの新たな分析によると、英国の温室効果ガス排出量は2022年に3.4%減少し、新型コロナ後の反発に歯止めがかかった。
2022年の英国は異例の暖冬となり、建物の暖房需要が減少してガス使用量が減った。
2050年までにネットゼロを達成するには、今後30年間、毎年同程度の排出削減が必要となる。
クリーンエネルギーの大幅な拡大、平年を上回る気温、記録的な化石燃料価格による需要抑制を背景に、2022年は石炭とガスによる排出量が減少した。
石炭使用量が15%減少したことで、英国の石炭需要は現在、266年間で最低の水準となっている。石炭需要がこれほど低かったのは、ジョージ2世が国王だった1757年以来だ。
道路交通量が新型コロナ前の水準に戻り、航空交通量が前年の2倍となったため、石油由来の排出量は増加した。しかし、石炭とガスによる排出削減がこれを上回った。
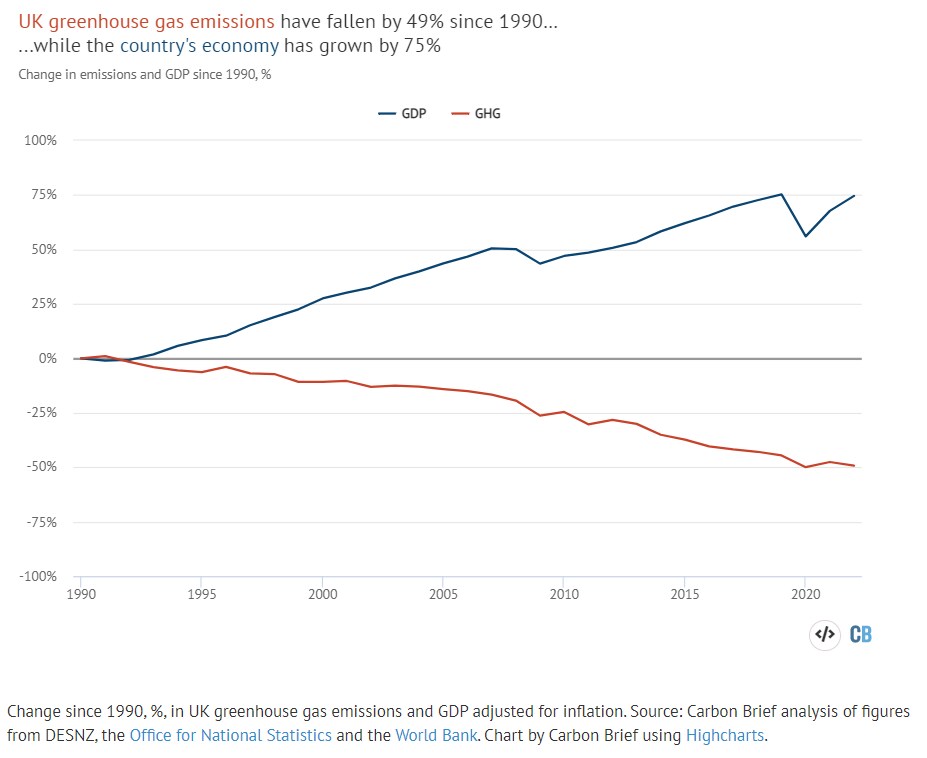
英国の排出量は、経済が成長するなかでも、過去10年間のうち9年間で減少した。2022年の減少により、英国の排出量は1990年比49%減となる一方、同じ期間に経済は75%成長した。
政府の暫定エネルギーデータに基づくCarbon Briefの分析によると、英国の排出量は2022年に二酸化炭素換算で1,400万トン(MtCO2e)減少した。2050年までにネットゼロを達成するには、今後30年間、毎年同程度の排出削減が必要となる。
また分析によると、気温が平年を0.9C上回らず、風力と太陽光発電が大きく伸びていなければ、2022年の排出量は増加していた。

つまり、前年の排出削減のうち、意図的な取り組みによるものはごく一部にすぎない。さらに、石炭使用量がすでにこれほど低い水準にあるなか、ネットゼロ目標に向けて一層前進するには、英国は建物、輸送、産業、農業からの排出に取り組む必要がある。
新型コロナによる停止
新型コロナウイルスのパンデミックにより、過去最大の削減が温室効果ガス排出量で起きた。英国で、そして世界全体で2020年に起きた。その後、経済がロックダウンから再開するにつれ、必然的な反発が続いた。
この反発は2022年も続き、道路と航空の交通量増加が世界の排出量を押し上げ、過去最高となった。
しかし英国では、Carbon Briefの新たな分析によると、排出量は3.4%減少した。下のグラフが示すように、この減少で英国の新型コロナ後の排出量の反発は終わった。
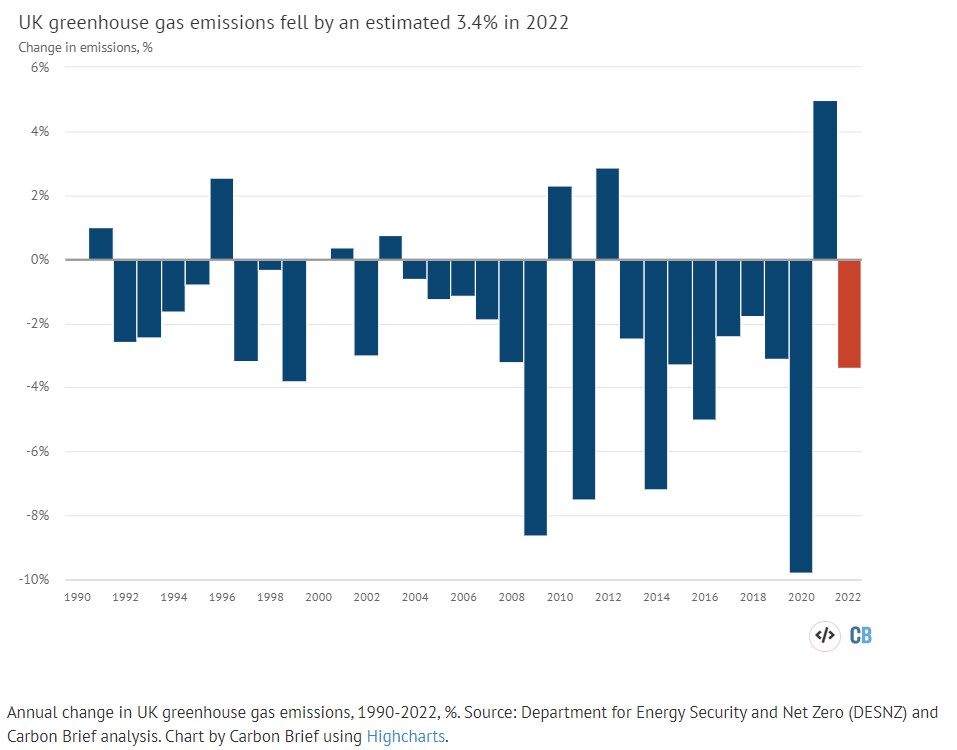
新型コロナの流行が最も深刻だった2020年に排出量が9.8%減少した後、2021年には5.0%増加した。2022年の排出量は推計4億1,200万tCO2eで、現代で最低水準を保つ2020年(4億600万tCO2e)をわずかに上回った。
英国の国境内での温室効果ガス排出量は、過去10年間のうち9年間で減少した。実際、英国の排出量が前年比で増加したのは、1990年以降でわずか7回だ。
2022年は、英国で輸送用燃料の需要が増加したものの、石炭とガスの減少がそれを上回った。
歴史的な石炭
Carbon Briefが歴史的データ
を分析したところ、英国の石炭需要は2022年にさらに15%減少し、わずか620万トンとなった。これは1757年以来の最低水準だ。。
英国でこの年、ジョージ2世が国王、ウィリアム・キャヴェンディッシュが首相で、産業革命はまだ始まっていなかった。その前年、ヴォルフガング・アマデウス・モーツァルトがオーストリアで生まれた。
その後、英国の石炭使用量は急速に増加し、工業化が本格化した。燃料としての年間需要は急増し、1850年には6,000万トン、1956年にはピークの2億2,100万トンに達した。
下のグラフは、英国政府の1853年以降のデータと、それ以前の年について歴史家が公表した推計値を組み合わせて示している。歴史家のポール・ワードによる推計だ。
(英国の歴史的な石炭使用が、現在の温暖化への寄与度で同国が世界第8位にとどまる主な理由だ。人口が比較的少ないことを考えると、その寄与は特に大きい。)
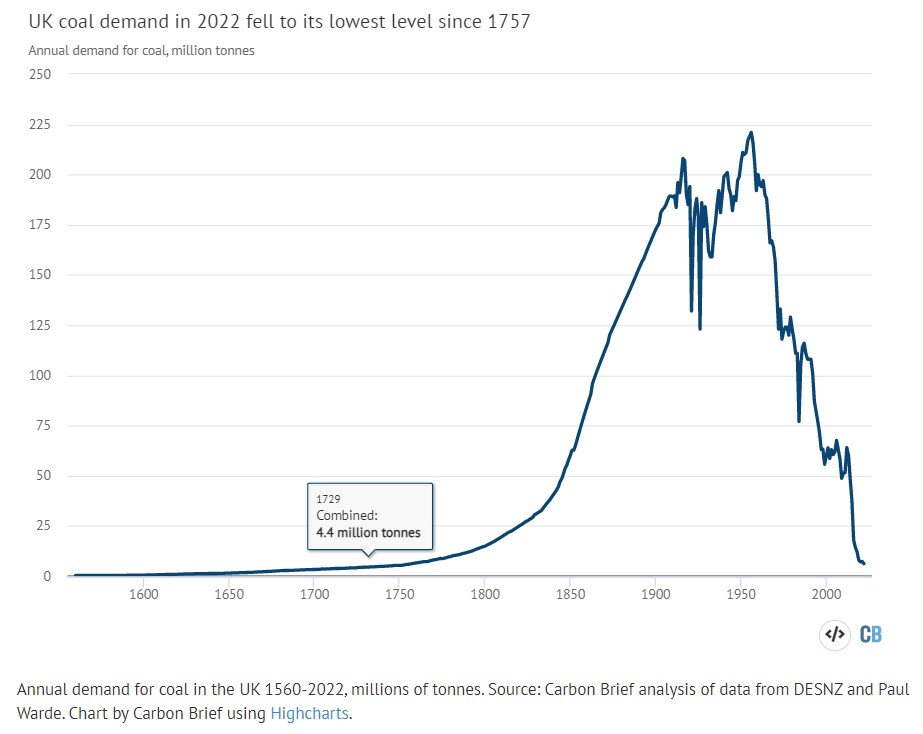
英国では、石炭の減少は増加よりもさらに急激だった。使用量は1956年にピークを迎え、ロンドンの「大スモッグ」を受けて大気浄化法が制定された。石炭使用量は1970年代までに約1億2,000万トンへ半減し、世紀の変わり目までにさらに約6,000万トンへ半減した。
2012年まで同程度の水準が続いた後、英国の石炭使用量は過去10年間で90%減少した。これは主に、石炭火力発電がほぼ段階的に廃止され、同期間に96%減少したためだ。
昨年は、石炭の「復活」や「石炭への回帰」が世界的なエネルギー危機に直面して起きるとの懸念があった。実際には、発電用の石炭使用量は2022年に15%減少した。
電力系統運用者のナショナル・グリッドは、電力供給が逼迫した場合に備え、古い石炭火力発電所を稼働可能な状態に保ち、石炭を備蓄するため、推定3億8,600万ポンドを支払っていた。しかし、発電所が稼働することはなかった。
2022年に石炭火力発電へ回帰する必要がなかった理由はいくつかある。
第一に、英国の電力使用量は3.8%減少し、2022年には約40年ぶりの最低水準となった。
この減少の主な要因は、家庭の需要が9.6%減少したことだ。新型コロナの規制が終わり、人々が家の外で過ごす時間が増えたため、店舗やオフィスではそれに応じて電力使用量が増加した。一方、気温の上昇により、電気による暖房を含め、暖房の必要性が低下した。また、歴史的に高いエネルギー料金も需要を抑えた。
クリーンエネルギーへの移行に向け、世界経済フォーラムはどのような取り組みをしているのでしょうか?
第二に、風力発電量は2022年に過去最高を更新し、設備容量の増加と、2021年の回復によって10年間で最低だった風速からの反発により、25%増加した。水力、太陽光、原子力、ガスによる発電量も小幅に増加した。
需要の減少と他の燃料による供給の増加が重なり、英国は石炭火力発電を削減しながら、1978年以来初めて電力の純輸出国となった。
石炭火力発電に加え、英国の鉄鋼業でも石炭使用量が大幅に減少している。高炉の稼働に使う原料炭の需要は、英国の鉄鋼生産が16%減少し、1932年以来の最低水準となったことを受け、2022年に19%減少した。国際鉄鋼統計局によると、国際鉄鋼統計局。
(2022年、英国政府は承認した。イングランド北西部カンブリア州に、同国で30年ぶりとなる新たな原料炭鉱山の開発を認めた。その生産物の大半は輸出される。)
世界の鉄鋼生産も2022年に減少したが、世界鉄鋼協会によると、その幅はわずか4%だった。世界鉄鋼協会(WSA)の数値によると、英国の生産量は他の多くの欧州諸国より速いペースで減少した。英国は、特に自動車メーカーを中心に需要が「低迷」したうえ、電力生産をガスに頼っているため、記録的なガス価格の影響もより強く受けた。
交通量が回復
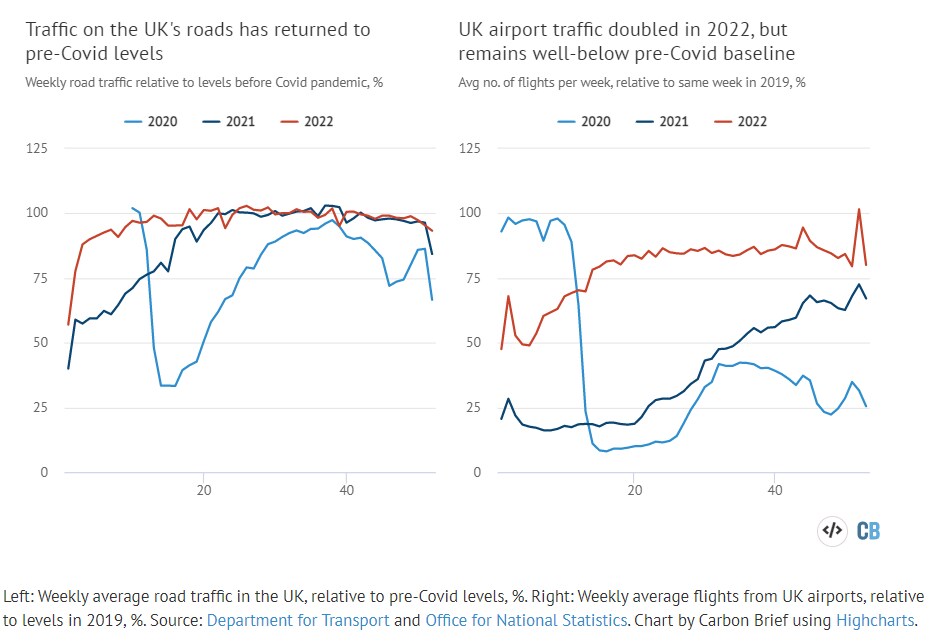
英国の石油由来エネルギー使用量は2022年に増加したものの、パンデミック前の水準を下回っている。下の左図に示すように、道路交通量が新型コロナ前の水準に戻り、ガソリンは8%、ディーゼルは7%増加した。
(この合計のうち、自動車の交通量はパンデミック前を7%下回っている。バンとトラックの走行量は、それぞれ新型コロナ前の水準を12%と4%上回っている。)
2022年に前年比で2倍となったものの、下の右図に示すように、英国の航空交通量は2019年の水準を20%下回っている。(世界全体でも航空便数はやや低迷したままだ。)
世界的なエネルギー危機の影響がなければ、石油製品の需要はさらに強かったと考えられる。危機によって2022年にはガソリン価格が過去最高に押し上げられた。
ディーゼル需要は2019年の水準を2%下回る一方、バンの交通量は12%、トラックは4%増加している点に注目したい。この食い違いは、EVを含む燃費のよい車両への車両構成の変化を反映している可能性があるが、原因を解明するにはさらにデータが必要だ。
同様に、ガソリン需要は2019年より6%少ない一方、自動車交通量はパンデミック前の水準を7%上回っている。一見するとこの数値は整合しているが、全体として見ると、自動車の車種構成はディーゼルからガソリン車、ハイブリッド車、EVへ、またSUVへと移行している。
暖かさと風
9%減少した英国のガス需要も、高価格によって抑制された。ガス価格は、ロシアがウクライナに侵攻し、欧州への供給を大幅に削減した後、前例のない高値に達した。
しかし、ガス需要減少の要因はこれだけではない。
英国では、2022年夏に初めて40Cの暑さを記録し、年間の大半で気温が平年を上回った。年間平均気温は0.9C高く、英国の1991~2020年平均を上回った。
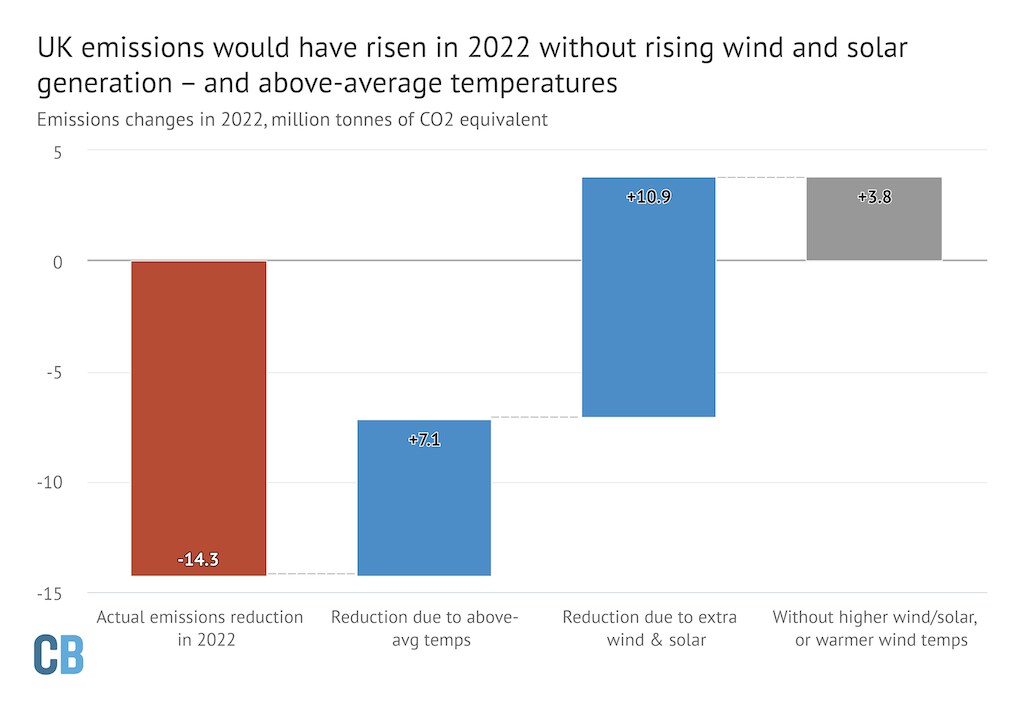
2022年の異例の暖冬により、建物の暖房需要が減ってガス使用量が減少した。気温が平年を上回らなければ、ガス需要はもっと多くなり、英国の温室効果ガス排出量の減少は1,400万tCO2eではなく、約700万tCO2eにとどまっていただろう。
風力(+25%)と太陽光(10%)の発電量が増加していなければ、発電にはより多くの化石燃料が必要だっただろう。不足分を石炭とガスで半分ずつ補っていた場合、英国の排出量は約1,100万tCO2e多くなっていたはずだ。
つまり、下の図が示すように、再生可能エネルギーの大幅な伸びと平年を上回る気温がなければ、英国の排出量は2022年に増加していた。
この分析は、2022年の英国における排出削減がいかに不安定なものかを示している。その一部しか、意図的な気候対策によるものではなかった。数十年に一度の世界的なエネルギー危機が招いた気温の周期的な変動や需要の低迷を頼りにしていては、英国が目標を達成することは望めない。
排出量と経済成長の分離
2022年の排出量減少は、経済の4.1%成長にもかかわらず実現した。英国の排出量は現在、1990年の水準を49%下回る一方、同じ期間に経済は75%成長した。
これは、英国が経済成長と排出量を「切り離しつつある」ことを意味しており、以下の図に示されている。(この記事は英国領内の排出量に基づいている。ただし、国内産品および輸入品の英国での消費に関連する排出量も、長期的に減少している。)
独立機関の予算責任局(OBR)によると、英国は2023年に景気後退に直面し、その後も成長は低迷する見通しだ。経済の「排出原単位」(GDP単位当たりの排出量)に関する最近の傾向が続けば、さらなる排出削減につながる可能性がある。
2023年の排出削減を後押ししそうな他の要因には、再生可能エネルギーの設備容量の拡大と、電力の純輸入への回帰がある。つまり、英国は発電量を減らす必要がある。風力と太陽光の設備容量が拡大し、水力と原子力が異例の低水準から回復するため、今年は欧州大陸でクリーン電力の発電量が増加する見込みであり、英国への純輸入が見込まれる。
一方、2023年の英国の気温は平年に近づく可能性があり、ガスと電力の需要を押し上げるだろう。また、特に原油価格が落ち着くにつれて、自動車や航空機の往来がパンデミック前の水準、さらにはそれを超えるまで回復し続ける余地も明らかにある。
ネットゼロ目標
英国は過去10年間、温室効果ガス排出量の削減で急速に進展を遂げており、2022年もその軌道を維持した。しかし、最近の進展の大半は電力部門でのもので、石炭はほぼ段階的に廃止されている。
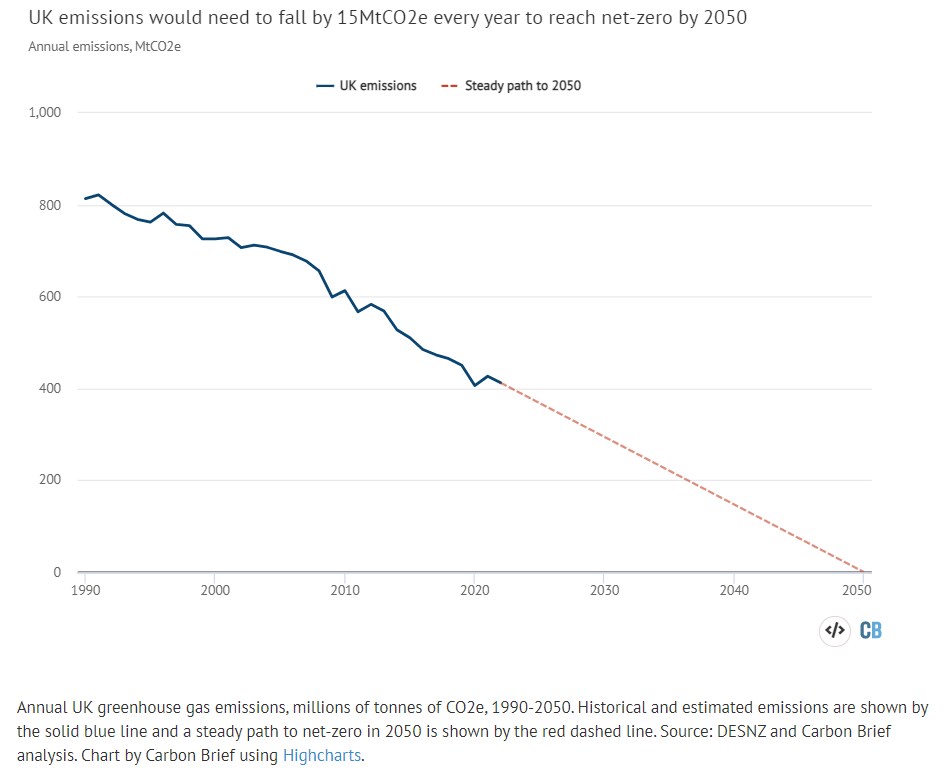
Carbon Briefの分析によると、英国の排出量は2022年に14MtCO2e減少した。しかし、2050年までにネットゼロを達成するには、今後30年間、毎年同程度の削減が必要となる。この軌道を以下の図に示す。
排出削減を続けるには、英国は削減余地を石炭火力発電の先に求める必要がある。そのためには、経済の電化が進み需要が増加するなかでも、ガス火力発電を削減することが必要となる。
そのため必要なのは 迅速に風力と太陽光の設備容量を拡大するとともに、風が吹かない時や日が照らない時にも需要を満たせるよう、十分な柔軟性のある低炭素電力供給源を確保することだ。
一方、英国は現在、老朽化した原子力発電所から得ている低炭素電力を代替する必要がある。そのほぼすべてが2030年までに閉鎖される予定だ。さらに、経済の他の分野の排出にも対処する必要がある。これには、建物を暖めるガスボイラーや、建物を暖める設備、そして英国の交通システムを支える内燃機関からの排出が含まれる。
最後に、英国は削減が最も難しい部門にも取り組む必要がある。たとえば、産業、航空、農業では、一部の排出をなくすことが不可能な場合もある。そのため、英国の排出量予算の均衡を図りネットゼロを確実に達成するには、CO2を除去する措置が必要になる可能性がある。
政府の諮問機関である気候変動委員会(CCC)は、繰り返し 警告しており、英国は目標達成に向けた軌道に乗っていないと指摘している。
政府閣僚は、十分な政策を整備できていないことをめぐり、法的措置の可能性について警告を受けたと報じられている。Observer紙によると、特に焦点となっているのは環境・食料・農村地域省(DEFRA)だ。同省にはネットゼロ戦略がないためだ。
政府の包括的なネットゼロ戦略は、排出削減をどこで実施するかという重要な詳細が欠けていたため、違法と判断された。新たな戦略は今月末までに公表される予定だ。
方法論
Carbon Briefによる英国の温室効果ガス排出量分析は、政府による暫定的な燃料別エネルギー使用量の推計を出発点とする。これは四半期ごとに公表され、各年の最終四半期分は翌年2月末に発表される数値に含まれる。同じ手法は、過去の排出量の前年比変化を正確に推計してきた(下表参照)。
英国の温室効果ガス排出量の年間変化率(%)
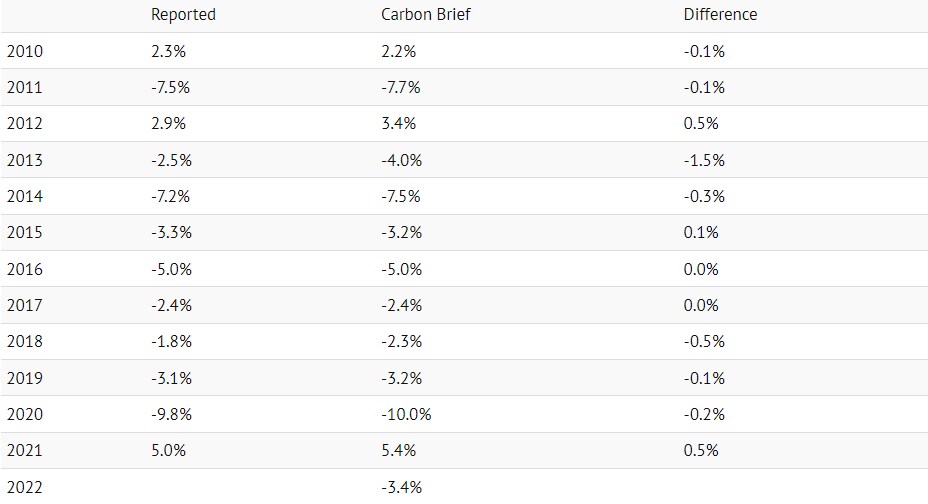
不確実性の大きな要因の一つは暫定的なエネルギー使用量データで、毎年3月末に改訂され、その後も再度改訂されることが多い。データ収集や使用する方法論の改善を受け、排出量データも改訂される場合がある。
上表では、Carbon Briefの排出量計算を最新のエネルギー使用量および排出量の数値に適用している。これらは以前に公表された数値と異なる場合がある。
もう一つの不確実性要因は、Carbon Briefによる年間排出量変化の推計方法が、政府独自の暫定推計に用いられる方法論と異なる点だ。政府は一般に公開されていない、より詳細なデータを利用できる。
Carbon Briefの分析では、石炭、石油、ガス由来のエネルギー量について、Energy Trends 1.2で報告された数値を用いる。これらの数値に、エネルギー単位当たりのCO2排出量を示す換算係数を組み合わせる。この係数は英国政府が毎年公表している。ガソリン、ディーゼル、ガス、発電用石炭など、燃料の種類ごとに換算係数がある。
石油については、分析ではさらにEnergy Trends 3.13も参照し、ガソリンやジェット燃料など、石油の需要を種類別に細分化している。同様に石炭については、Energy Trends 2.6を参照し、固体燃料の使用量を種類別に分類している。
次に、各燃料のエネルギー使用量に換算係数を掛け、燃料の種類ごとの相対的な割合で加重して、排出量を推計する。
たとえば英国は、石油製品として石油換算でおよそ5,000万トン(Mtoe)を使用しており、その約半分は道路輸送用ディーゼルだ。したがって、石油由来の総エネルギー使用量の半分には道路輸送用ディーゼルの換算係数を、さらに5分の1にはガソリンの換算係数を適用する、といった計算を行う。
化石燃料の種類ごとのエネルギー使用量を、該当する排出量換算係数に対応づける。直接対応するものがない場合は、最も適切な代替項目を用いる。たとえば「ビチューメン」として記載されたエネルギー使用量は、「加工燃料油―残油」に対応づける。同様に、「その他の転換産業」で使用された固体燃料は「石油コークス」に、「その他」の固体燃料使用量は「石炭(家庭用)」に対応づける。
エネルギー使用量の数値は国内消費ベースで算出されており、英国で国際航空・海上輸送に消費されたバンカー燃料を含む。これに対し、国の排出量インベントリからは国際航空および海運が除外されている。
そのため、この分析では石油使用量のうち英国の国際航空分に相当する部分を推計し、除外している。英国の最終版温室効果ガス排出量インベントリを参照し、排出量を部門別に分類するとともに、国内航空の総量を報告している。
この国内排出量の数値を、適切な換算係数に基づいて推計したジェット燃料全体の使用による排出量と比較する。この分析では、国内航空の排出量割合は、ジェット燃料のエネルギー使用量に占める割合と等しいと仮定している。
化石燃料の使用によるCO2排出量の推計に加え、Carbon Briefは、土地利用変化や林業など、燃料以外の発生源からのCO2排出量は前年と同じと仮定している。残りの温室効果ガス排出量は、政府の最新のエネルギー・排出量予測に沿って変化すると仮定している。
これらの仮定は、英国政府が独自に定めた、方法論に基づく。これは2019年に公表された、温室効果ガス排出量の暫定推計に用いる方法である。
この記事の数値は、国際ガイドラインに従って測定した英国領内の排出量である点に留意されたい。つまり、輸入品に関連する排出量は含まれず、輸入バイオマスに関連する排出量のほか、国際航空および海運における英国の取り分も対象外となる。
国家統計局(ONS)は、英国の排出量を領域ベース、消費ベース、環境勘定ベース、国際会計ベースで算出するさまざまな方法について、詳細な比較を公表している。
英国の消費ベースのCO2排出量は、1990年から2007年にかけて増加した。しかしそれ以降、英国領内の排出量と同程度のトン数だけ減少している。
バイオエネルギーは英国における再生可能エネルギーの重要な供給源であり、その気候上の利点には議論がある。しかし、世間の認識とは異なり、輸入されるバイオエネルギーはおよそ4分の1にすぎない。
国際航空は英国のカーボンバジェットの対象とされており、CO2排出量に対する規制の強化が見込まれる。国際海運部門は、2008年の水準を基準に、2050年までに排出量を少なくとも半減させる目標を掲げている。




