過去3年間、環境、マクロ経済、地政学上のショックにより、世界のエネルギー転換は圧力にさらされてきた。
エネルギー価格の高騰、供給不足のリスク、気候目標の達成不足が、エネルギーの手頃さ、安全保障、アクセス、持続可能性を脅かしている。
エネルギー市場の変動と安全保障上の制約は、クリーンエネルギーへの投資を拡大し、産業および最終消費者のエネルギー消費を再構築することで、エネルギー転換を大きく加速させる好機となる。
こうした知見などを取り上げているのが、世界経済フォーラムのエネルギー転換指数2022であり、アクセンチュアとの協力により作成された。
世界経済フォーラムのエネルギー転換指数(ETI)は、過去10年間にわたり、世界のエネルギー転換が着実ながらも緩やかに進展してきたことを示している。この前進は歓迎すべきだ。しかし、気候変動を緩和するための抜本的な介入の緊急性は高まっている。
過去3年間に相次いだ一連のシステム上のショックは、各国および地域のエネルギーシステムに深刻な影響を与えた。新型コロナウイルス感染症のパンデミックに続き、予想を上回る速さで経済が回復したことで、エネルギーの需給不均衡が生じ、ウクライナでの戦争によってさらに悪化している。その結果、エネルギー市場の変動が激しくなり、価格が急騰して、家庭と企業の双方に深刻な影響を及ぼしている。
ダボスで開催される世界経済フォーラムの2022年年次総会を前に、各国や企業が混乱の時代における転換への道筋をより適切に進められるよう、このエネルギー転換に関する特別版指数から得られた重要な知見を共有したい。
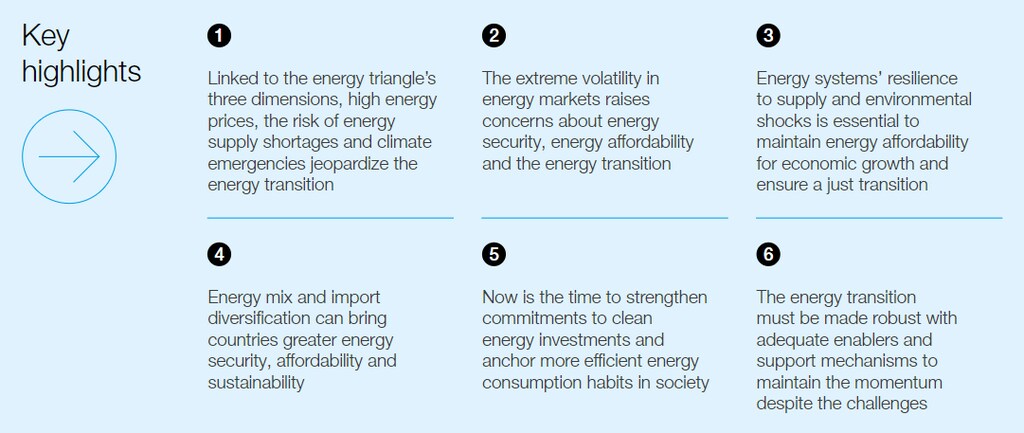
1. エネルギー転換は、変革の緊急性の高まりに追いついていない
ETIの世界平均スコアは過去10年間にわたり着実に向上してきたが、その改善のペースでは、2050年までに温暖化を1.5°Cに抑えるには不十分だ。さらに最近では、相次ぐ破壊的な出来事によって転換は一層困難になっている。化石燃料の需要が増加し、エネルギー価格が急騰し、多くの国でエネルギー安全保障が最重要課題となっている。
エネルギーの三つの必須要件、すなわち手頃な価格、安全保障とアクセス、持続可能性は、今や大きな逆風にさらされている。この状況は、エネルギー転換も外部ショックを免れないことを示している。今こそかつてないほど、これら三つの要件を同時に、より速いペースで満たす包括的なアプローチが必要だ。迅速に実行される統一的なアプローチは、長期的な気候目標の達成を可能にする、強靱なエネルギー転換を確立するうえで不可欠である。
2. 手頃な価格のエネルギー供給へのアクセス不足が、公正なエネルギー転換への主要な脅威として浮上
エネルギーシステムが低炭素型へと再編されるにつれ、エネルギー需給の不均衡が繰り返し生じる可能性がある。こうした不均衡と、それに伴うことの多いエネルギー価格の高騰は、消費者や産業にとって、エネルギーへの普遍的なアクセスと手頃さに影響する。2021年には、電力を利用できない人の数が2%増加し、7億6,800万人に達した。手頃な価格のエネルギーへのアクセスを、明らかに優先課題として捉え直す必要がある。ただし、それには費用がかかる。2030年までにエネルギーへの普遍的なアクセスを実現するには、2030年まで年間200億ドルの投資が必要となる。
先進国を含め、手頃な費用で暖房や照明といった基本的なニーズを満たすのに苦労する世帯が増えているが、脆弱な立場にある消費者や中小企業への影響はさらに深刻になると予想される。エネルギー価格と炭素価格の上昇はインフレ圧力を強め、状況を一層悪化させる可能性がある。
したがって、行動変容への働きかけや第4次産業革命の技術を通じてエネルギー消費を最適化する、パラダイムシフトが求められる。最も脆弱な人々を守るため、直接給付や支援策も講じなければならない。公平性と手頃さを確保する包摂的で公正な転換には、それが不可欠である。
3. エネルギーの多様性と安全保障が不足している
ETIによると、供給源と供給構成の両方を多様化することが、エネルギー安全保障の強化に重要である。 世界では、103か国がエネルギー供給の多様性を欠いていると分類できる。そのため、異常気象、供給不足、地政学的危機に直面した際などに、これらの国々のエネルギー安全保障が脅かされる。
短期的には輸入相手国の構成を多様化し、長期的には国内エネルギーの供給構成に低炭素の代替手段を加えることが、各国のエネルギー安全保障に大きな恩恵をもたらすことが示されている。国内エネルギー源の脱炭素化を進める国は、自立性を高め、世界のエネルギー貿易への依存を減らせる可能性が高い。全体的なエネルギー需要を削減する効率化策と脱炭素化の取り組みを組み合わせれば、その効果は特に大きい。
しかし、再生可能エネルギーや低炭素技術への移行によって、新たなエネルギー安全保障上の懸念が浮上する可能性もある。例えば、転換に必要な資材を確保するためのサプライチェーンが脆弱な状態にあることや、電力網の柔軟性が欠如していることなどが挙げられる。こうした懸念には、あらかじめ緩和策を講じて対処しなければならない。
クリーンエネルギーへの移行に向け、世界経済フォーラムはどのような取り組みを行っているのか?
4. 時代の要請に応えるため、規制の枠組みを強化する必要がある
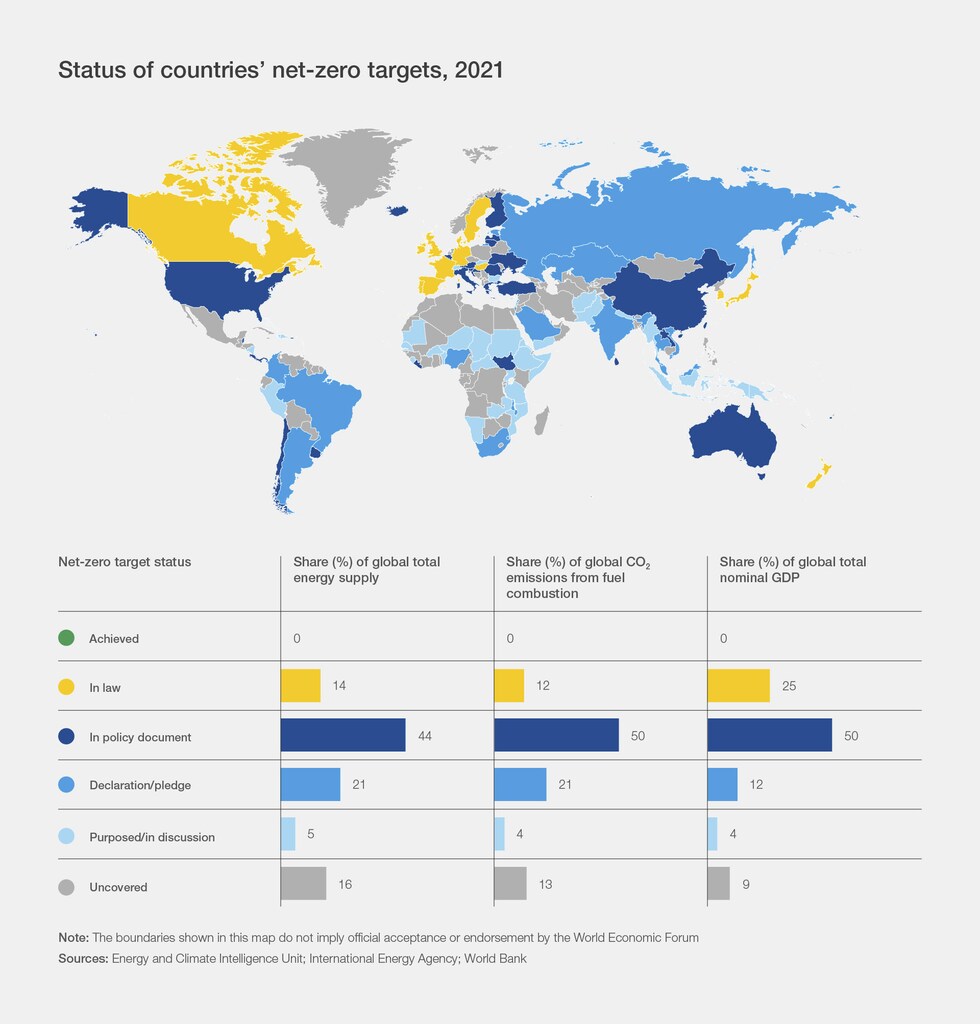
エネルギー転換を支え、促進する規制や政策は不可欠である。 現在、必要な行動や投資を促すには、すべての規制の枠組みが十分に強固とはいえない。 気候変動に関する公約を法的拘束力のある枠組みに組み込めば、政権交代を経ても公約が維持されるだけでなく、長期的な実施プロジェクトを軌道に乗せるための執行の仕組みも整えられる。
同様に、官民の資金源から必要な投資を動員するには、政策と制度の安定性、適切なリスク軽減の仕組み、そして途上国の投資ニーズを支援する効果的な国際協力が必要である。
5. 変革を求める声が高まるほど、需要を変える必要がある
エネルギー転換の規模と複雑さに見合う変革を実現するには、野心的な長期政策、それを可能にするインフラ、そして大規模な投資が必要だ。エネルギー消費の行動様式も変えなければならない。定められた期間内に転換の目標を達成するには、供給側の介入を、需要側の効率化で補う必要がある。
クリーンな需要のシグナルは、排出集約型セクターの転換点となり得る。その効果は大きい。アクセンチュアの調査によると、産業と建物の効率を5%改善するだけで、米国と欧州における需要を年間2億7,000万石油換算バレル以上削減できる可能性がある。現在、強力な「クリーン需要」を喚起する需要側の取り組み(例:引取量の見通し、グリーンプレミアムの受容など)の大半は、個別に行われている。
クリーン需要の取り組みを急速に拡大すれば、低排出技術や生産設備への投資を促し、各国が需要主導で炭化水素への依存を減らす道筋を築く助けとなる。
6. 産業規模の脱炭素化には、産業規模の連携が必要
産業の脱炭素化は、産業全体で人為起源の総排出量の30%を占めており、世界のエネルギー転換に欠かせない。しかし、産業企業は「ボトルネック」となる複雑な課題に直面している。その解決策は一社内、あるいは一つの産業内だけで見つかることが少ないため、野心の水準を大きく引き上げ、排出削減に一層注力できるようにするには、複数の利害関係者による新たな形の連携が不可欠である。
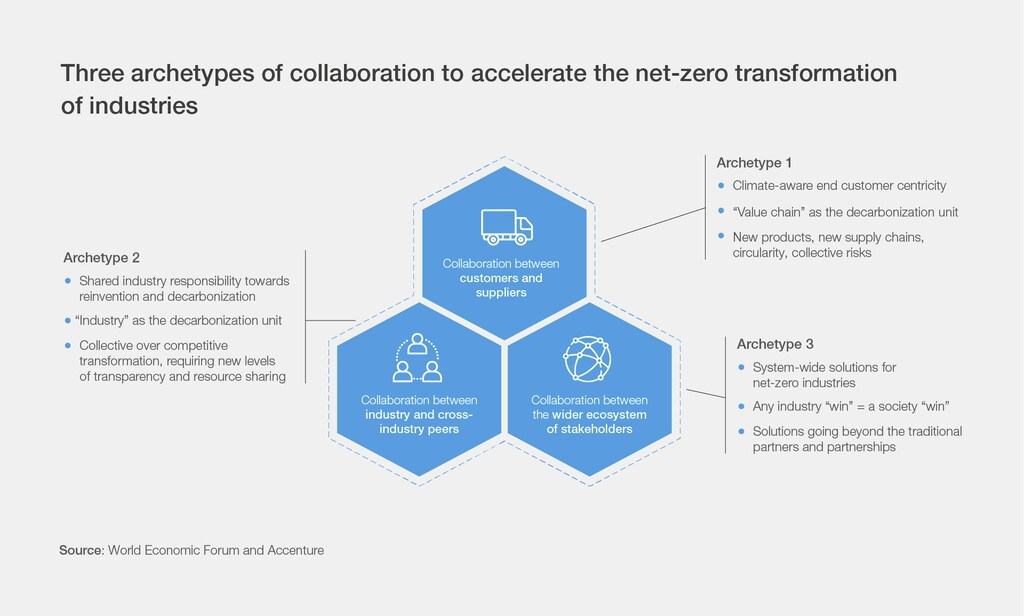
次の三つの典型的なパートナーシップを基盤とし、他へ展開すべきである。
顧客とサプライヤーの連携(例:低排出製品の引取契約、循環型サプライネットワーク、バリューチェーン全体での共同脱炭素化の取り組みなど)。
同一産業および異業種間の企業同士の連携(例:CO2の取り扱いインフラ、低炭素製造施設、脱炭素化に関する知識共有など)。
政府、政策立案者、金融機関、研究者、NGOを含む、より広範なステークホルダーのエコシステムにわたる連携(例:排出量測定基準、低炭素技術に関する統合的な研究、官民パートナーシップなど)。
エネルギー転換を緊急に加速する必要性は明らかだ。市場がこれほど不安定な現状は、エネルギー転換の取り組みを加速させ、エネルギーシステムのレジリエンスを高めるまたとない機会となる。この競争に勝つには、あらゆる地域のあらゆるレベルのステークホルダーが行動を起こし、協力して化石燃料の需要を削減し、クリーンエネルギーへの投資を拡大し、産業を脱炭素化し、最終消費者のエネルギー消費を再構築しなければならない。それにより、包摂的で強靱な持続可能な未来の基盤を築くことができる。行動を起こす時は今だ。




