業界専門家を対象とした調査によると、気候目標やエネルギー転換目標が非現実的な形で示される場合、政策はエネルギー分野の成長にとって大きな障壁となり得ます。
政策立案では、業界や地域社会を巻き込み、国内外の課題にも対処すべきです。一部の国際協定や小規模な地域間協力では、すでにそれが行われています。
エネルギー転換の成否は、適切な時期に、適切なプロジェクトへ、適切な資金を見つけられるかにかかっており、政策立案者はそのための条件づくりにおいて重要な役割を担っています。
当社の最近の調査によると、エネルギー分野の企業にとって成長を妨げる上位10の障壁のうち、5つは主に政策と政治の影響を受けています。最近の調査(エネルギー業界の上級専門家1,289名を対象)。成長を阻む最大の障壁は政治的リスクであり、これには紛争や政権交代などの要因が含まれます。
政治の影響を受けるその他の4つの障壁は、人材不足と労働力の高齢化、新規プロジェクトの許認可や免許の障壁、サプライチェーンの課題、そして技術・イノベーションへの投資不足です。政策と政治は、エネルギー分野におけるその他の5つの成長障壁のうち4つにも大きく影響しています。
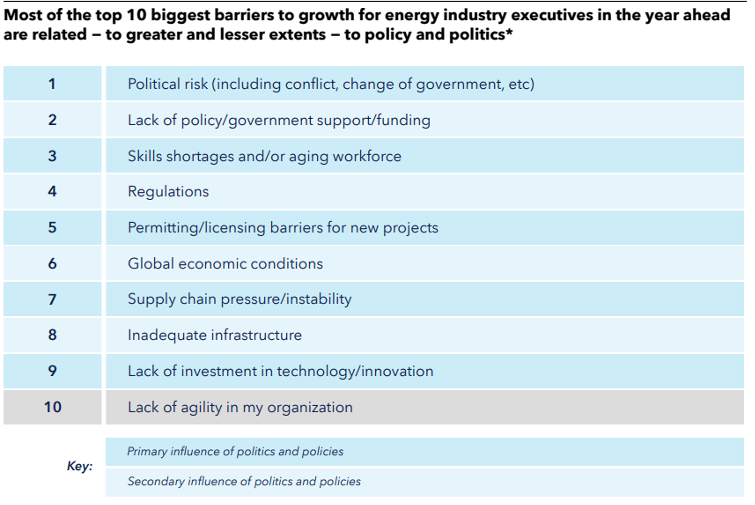
これらの結果は、エネルギー分野と政府の意思決定との本質的な結びつきを示しており、明日の再生可能エネルギーに資金を供給するために、エネルギー政策が投資家の信頼を高めなければならない理由を示しています。
非現実的なエネルギー転換目標の設定
現在、エネルギー・気候政策がエネルギー分野の成長に影響を与えている方法の中でも、非現実的な目標は逆効果となり、民間部門の活動を妨げる可能性があります。これは多くの場合、目標ベースの政策を策定することに本質的に伴う複雑さによるものです。政策は環境、社会、経済、政治の各分野にわたって、重大かつ広範囲な影響を及ぼし得ます。政策立案者は、法律がもたらし得るすべての意図しない結果を予測することにしばしば苦慮しています。
例えば、英国政府による2023年の年次再生可能エネルギー入札である「配分ラウンド5(AR5)」では、洋上風力の開発事業者からの入札が一件もありませんでした。これは、政府が十分に高い電力の最高単価を約束しなかったためです。政府が提示した最高価格は1メガワット時(MWh)あたり44ポンドで、当時の卸売価格を大きく下回っていたため、投資家にマイナスの信号を送り、同国のネットゼロ目標にも打撃を与えました。洋上風力の開発事業者は、より成功したAR6に再び参加しました。このラウンドでは落札プロジェクトの合計容量は5GWに達し、落札価格は1MWhあたり54ポンドと、より高い水準となりました。
いかなるエネルギー転換政策も政治的混乱や不確実性の影響を免れることはできませんが、過去の教訓を踏まえた慎重かつ包括的な計画によって、そうした問題の緩和に役立てることができます。
将来のエネルギー転換の枠組みの構築
生態系および気候のリスクは国境を越える問題であり、協力を必要とします。そのため、エネルギー転換計画を成功させるには、国や地域間で政策を連携させ、統合することが不可欠です。ただし、分断された地政学は、気候目標を達成するためのこうした共同の取り組みを妨げる可能性があります。
これを克服するためには、政策立案において業界や地域社会を巻き込み、国内外の課題に対処する必要があります。「グローバル気候金融フレームワーク」、「グローバル・メタン・プレッジ」、「パリ協定」などの国際協定は、いずれもこの世界的な仕組みにおいて不可欠な歯車です。しかし、同じように野心的な規模の小規模な協力もまた重要です。
ヴィシェグラード・グループのエネルギー協力(中欧4カ国によるもの)や、「北海風力発電ハブ」(欧州のエネルギー企業3社による提携)は、各国が特定のエネルギー・排出政策で協力し、独自の強みと地理的優位性を活用して共通の目標を推進できることを示す好例です。

もう一つの明白ながらも同様に重要な例は、2022年の米国インフレ抑制法です。同法は「脱炭素化の目標を整合させ、サプライチェーンの強靭化、国内製造業の育成、雇用創出、国家安全保障の確保を含む、より広範な経済戦略と結び付けています。特に重要なのは、公正なエネルギー転換を確保するために、株式投資の誘致を優先している点です。
アジア太平洋地域では、オーストラリア・シンガポール・グリーン経済協定が、貿易、経済、気候の目標を組み合わせることで、排出削減と成長の両立を目指す両国の協力の基盤を築いています。
より良いエネルギー転換政策目標の設定
地球温暖化の目標をめぐっては、時間が刻一刻と迫っています。CO2排出量は、2030年までに2019年の水準のおよそ半分にする必要があります。一方で、温室効果ガス排出量は、2030年までに43%、2035年までに60%削減しなければなりません。しかし実際には、世界のエネルギー関連のCO2排出量は2023年に増加しました。
目標は風前の灯火であり、地球温暖化の傾向は明らかです。コペルニクス気候変動サービスのデータによると、2024年の観測史上最も暑い6月が記録されました。世界の平均気温が月間の記録的な高温に達した月は、連続13カ月目となります。これは、より野心的な気候変動対策が必要であることを示す強い警告です。
しかし、エネルギー転換を推進するために必要な資金は莫大です。国際エネルギー機関(IEA)は、2050年までにネットゼロを達成するには、物理的資産への年間平均支出が4兆ドル必要になると見ています。一方、マッキンゼーは、その額は9.2兆ドルに近づくと示唆しています。いずれにせよ、金融業界がこれまで経験したことのない規模の、革新的かつ協調的な資金調達が必要になります。
資金が利用可能になると広く期待されていますが、その資金を確保して配分することは複雑です。エネルギー転換の成否は、適切な価格と時期に資金を、適切な場所にある適切なプロジェクトに結び付けられるかどうかにかかっています。
そのためには、この転換の最前線に立つエネルギー企業が、自信と自由をもって事業を運営できなければなりません。英国のエネルギー利益課徴金のような政策は、明日の再生可能エネルギーに資金を供給するために必要な長期的な明確さに影響を与えることで、エネルギー企業の投資判断を妨げるおそれがあります。
最終的には、政府と民間部門の組織が協力して、市場の安定性、投資家の信頼、そしてネットゼロへの揺るぎない取り組みを確保するような、動的で柔軟なエネルギー・気候政策を策定する必要があります。




