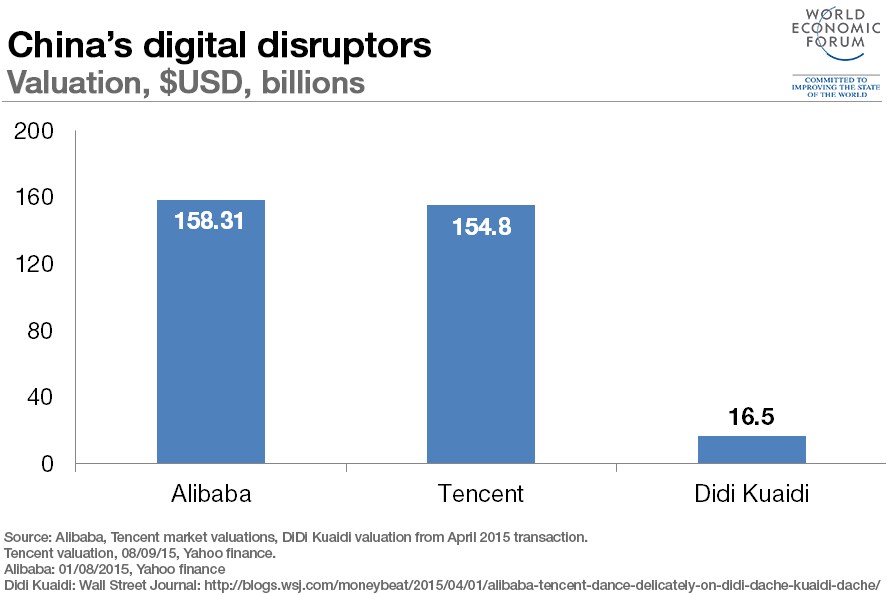
現在、世界のインターネット利用者の半数以上がアジアにいる。世界の中間層の大半は新興国市場(EM)に属し、次に加わる10億人近くの約90%はアジアから来ると、ブルッキングス研究所によるという。現金やクレジットカードで支払う代わりに、EMの消費者はモバイルウォレットで昼食代や公共料金を支払い、特に活気ある都市の中心部で、迅速で近代的なデジタルインフラを最大限に活用している。
長い停滞期を経た今、新興国市場に対して公開市場の投資家が期待を寄せる理由は数多くある。しかし、投資家にとって参入が難しい市場であること、投資収益率が先進国市場より変動しやすいこと、消費者の嗜好や規制・政策の動向が速く変化するため市場の基礎を理解しにくいことに変わりはない。
今回はなぜ違う可能性があるのか、そしてどのように違うのか。
1. EMのテクノロジー企業が収益成長を実現
資産クラスとして5年間低調だった後、アナリストはEM株の利益成長率が、今年は最大23%に達する可能性があると予想している。2016年に2%縮小した後のことだ。テクノロジー株が上昇を牽引するというのが市場の総意であり、いくつかの先行指標もこの見方を裏付けている。MSCI新興国市場指数の上位10銘柄の約25%をテクノロジー企業が占め、通信やエネルギーに取って代わった。2017年第1四半期には同指数が11.4%上昇し、2012年以来最高の第1四半期の実績を記録した。注目すべきことに、中国本土に上場するテクノロジー企業が今後この指数に加わるため、国際投資家にとってアクセスしやすくなる。
2. EMのデジタル経済の成長は幻ではないが、インフレの鈍化によりEM株への現在の投資意欲は後退する可能性がある
最大規模の新興国市場は、依然として世界のGDP成長を牽引している。IMFは世界経済が2017年に3.5%成長すると予測する一方、人口の多い新興国市場はそれを大きく上回る成長を見込んでいる。インドは2017~2018年に7.2%、2018~2019年に7.7%の成長を遂げ、回復する見通しだ。IMFはまた、中国の2017年の成長率予測を0.2ポイント引き上げ、6.7%とした。
信用の拡大に加え、特に中国では支出の増加が成長を押し上げたとされ、それによって中国のデジタル経済はGDPを上回るペースで成長した。昨年第3四半期、中国のインターネット経済の規模は3,525億元で、前四半期比2.6%増となり、GDP成長率の1.8%を上回った。
しかし、成長はあるもののインフレがないと懸念する人もおり、実際に「世界的なリフレ」が起きている可能性もある。変革をもたらすテクノロジーが市場全体にデフレ圧力をかけているのかもしれない。なぜか。アンドリュー・マカフィーは論じているように、テクノロジーは労働者、建物、重機といった従来の投入要素を代替し、賃金と価格を押し下げる可能性がある。その点では、レガシーインフラがないことがEMの強みだとも言える。しかし、次世代テクノロジーの導入が進むにつれて、それを支える物理的インフラやオフライン市場を構築し続ける必要がある。テクノロジー部門以外では、コモディティ価格や貿易の軟化が企業収益にもたらすデフレの影響をEM投資家が懸念するのは当然だろう。
3. オンライン・ツー・オフライン(O2O)市場から、あらゆるものへのテクノロジー導入へ
GrubhubやSeamless(欧州ではDelivery Hero)で昼食を注文することは、私たちのオフラインでの消費選択が大きく変化したことを示している。これはEMでも同じだ。これまで、EMで最も好調だったテクノロジー株の多くは、高成長のテクノロジー株だった。たとえば、オンライン決済サービスやソーシャルメディア、分析プラットフォームなどである。EMの人気オンライン企業は、コンテンツや動画配信サービス、ゲームプラットフォームなどの取引から収益を得ている。しかし、過去1年間で電子商取引の成長が鈍化している。
新たな機会は、消費者や企業が「用事を済ませる」のを支援することにある。言い換えれば、注目されているのはオンラインと実店舗サービスのつながりだ。オフラインの消費者向けサービスで「ラストマイルをデジタル化」することが肝心である。ハーバード大学の教授、クレイ・クリステンセンが論じているように、人々はデジタル製品やサービスそのものを買うのではなく、現実の用事を済ませるためにそれらを利用する。市場が進化するにつれて、消費者分野だけでなく世界の実物資産にわたって、デジタル化できる用事は無数にあり、それに応じて新たなビジネスモデルが生まれるだろう。
4. EMでもO2Oの拡大に伴って恩恵を受ける態勢にあるプラットフォーム企業
食料品や自転車がテクノロジー投資とどう関係するのか。先週発表されたAmazonによるWhole Foods買収を見れば、そのヒントが得られる。買収側から見れば、買収費用を差し引いても、食料品業界の利益規模はテクノロジー企業のそれに比べて大きい。AlibabaやラテンアメリカのMercadolibreのようなプラットフォーム企業にとって、買収は「用事をこなす」サプライチェーン企業を構築する費用を節約する手段になり得る。
AmazonやAirbnbなどのデジタルプラットフォーム企業は、自社でサプライチェーンを所有していないため、近年、従来型のビジネスモデルに対して優位に立ってきた。その結果、輸送費や通信費が低い。ほかのデジタル企業と同様、コンピューティングや帯域幅のコスト低下によって利益率をさらに高め、センサー価格の下落は新たなビジネスモデルを生み出してきた。
デジタルプラットフォーム企業は、自社製品のエコシステム構築にも成功しており、新しい製品を市場に投入する際の限界生産費用をほぼゼロにできる。デジタルプラットフォーム企業の参入は、実店舗型市場の成長と効率性を実証し、促進することにつながる。
5. 自転車のギアからGPSまで――EMにおける消費者の裁量的支出とインフラ革新のほかの事例
最大規模の新興国市場では、今年のニールセンの調査によると、消費者は経済成長と個人所得の安定的な伸びに自信を持ち、より高品質なブランド、サービス、製品に支出している。
欧州や米国の市場に比べ、消費者の嗜好は急速に変化し、進化している。建設、インフラなど実物資産を中心とする産業も、EMで変革の途上にある。センサー、ナビゲーションシステム、バッテリー、機械学習などのスマートインフラ技術は、建物、交通、都市の近代化と高度化に活用されている。
先進国市場と比べると、EMのデジタル経済成長の機会はより幅広く分布していると言える。企業には第一世代のデジタルインフラやサービスを整備する大きな機会があり、O2O市場も急速に拡大している。しかし、中国を除けば、デジタル市場への転換は多くのEM政府にとって財政面で非常に難しい。特にフロンティア市場では、スマートインフラ構想は現時点で無線接続の実現にとどまっている。こうしたプロジェクトに民間資本を呼び込むため、規制を改善する機会は数多くある。
EMのデジタル市場の機会を評価するのは投資家の役割だ。高成長のEMテクノロジー株に加えて、EMの景気循環株は依然として比較的割安で、経済のファンダメンタルズと成長も良好だ。




