今週もまた、アフリカの銀行がモバイルマネー分野に参入しています。
汎アフリカ系銀行のエコバンク は提携を進めており 、Orange Cameroonとともに、同行に口座を持つ通信事業者の顧客が両サービス間で現金を送金できるようにする計画です。両社はすでにマリで協業しており、他の4つのアフリカ諸国でもこのサービスを導入する予定です。
銀行が携帯電話会社と提携するのは、金融機関がアフリカ大陸に多く存在する「銀行口座を持たない人々」を取り込もうとする最新の試みです。
サハラ以南アフリカでは、 成人のわずか3分の1しか 銀行口座を利用できていません。ラテンアメリカ(もう一つの新興市場)と比べると、その割合は 世界銀行によれば51%に達しています。この地域では、資金が金融システムにまったく入らない人々が非常に多くいます。
携帯電話の普及と モバイルマネーの台頭、特に東アフリカではM-Pesaなどのプラットフォームを通じて、この状況を変えました。

モバイルマネーは今やアフリカで巨大ビジネスとなっています。昨年、この市場は6億5,600万ドルの収益を生み、今後4年間で アナリストによれば、13億ドルへと2倍に拡大する見通しです。
つい最近まで、金融機関はこの分野を通信会社に譲っていました。しかし、この分野の明確な成長により、見直しが迫られています。現在、銀行はこの分野で競争しようとしているだけでなく、これまで除外されてきた人々に銀行サービスへのアクセスを約束する新たな商品も提供しています。
例えばナイジェリアでは、GTバンクが 提携を進めており 、Etisalat Nigeria(同国で3番目に大きな携帯電話事業者)と組み、携帯電話から開設できる貯蓄口座「GTEasySavers」を創設しました。国内で正規の金融サービスを利用できない57%の人々にとって、これは正しい方向への小さな一歩です。
ケニアでは、2011年にはわずか42%の人々しか銀行口座を持っていませんでした。その数字はモバイルマネー・プラットフォームに後押しされ、劇的に上昇しています。

覇権争い
市場に登場しつつある新たなモバイル商品は、金融包摂をさらに深めることを約束しています。Equity Bankは、同行の通信部門であるEquitelを導入する予定で、顧客がクレジットローンを利用し、国境を越えた送金を行い、他の商業銀行との間で送受金できるようになるとのことで、 ロイターが報じています。
Equityは東アフリカ最大級の銀行の一つであり、昨年10月にEquitelがソフトローンチされて以来、このサービスは数百万人規模の加入者を集めています。同行は年末までにこの数字を500万人に増やすことを目指しています。
「私たちは金融包摂の障壁を取り除いており、データ、SMS、音声、そしてあらゆる段階の送金分野で競争できるよう通信事業者を標的にしています」と、James Mwangi、Equity Bankの 最高経営責任者は 、製品発表の場でそう述べました。
市場は確かに存在しています。モバイルマネー送金は 85%の普及率をケニアで誇っており、2014年だけでも230億ドルがこれらのプラットフォームを通じて取引されたと、 ケニア中央銀行によれば――これは同国GDPの42%に相当します。
この分野で支配的な企業はSafaricomで、2,000万人以上の加入者を抱え、市場シェアの3分の2を握っており、 3億1,800万ドルの 収益を生み出しています。しかし、ライバルであるAirtel Kenyaが基盤を提供するEquitelの登場により、Safaricomの1位の座は、ついに挑戦を受け始めるかもしれません。

「銀行系のEquitelと通信系のSafaricomの間の競争は、モバイルマネーが取り残された人々に届くプラットフォームを持つことで、最終的な消費者と金融包摂全般に利益をもたらすでしょう」と、世界銀行の技術コンサルタントであるMartin Warioba氏はQuartzに語りました。「価格が銀行口座を持たない人々を取り込めるほど十分に低ければ、モバイルマネーサービスと健全な競争は消費者に利益をもたらし、金融包摂を高めるでしょう。」
Equitelは手数料無料で、 銀行間および他のモバイルマネーサービスと相互運用可能なため、 Equity Bankは市場でSafaricomの支配的地位に挑戦できる可能性があり、特に 同社が M-Pesaの利用に手数料を課しているためです。
しかし、同社のCEOは懸念していません。「私たちは競争を歓迎します。それはケニアにおける自由で強固な事業環境の真の指標です」と Bob Collymoreは 声明で述べました。
Safaricomは独自の提携関係も持っており、Commercial Bank of Africa(CBA)が M-Shwariを提供しています。これは、人々が携帯電話を通じて貯蓄口座や少額ローンなどの銀行サービスを利用できるプラットフォームです。また、3月には KCB M-Pesa を、Kenya Commercial Bankと提携して開始しました。携帯電話ベースで返済可能なローンのプラットフォームです。
以前 Quartzで書いたように、アフリカではますます、銀行が携帯電話会社と組みたがっており、一方で通信会社は事実上、金融機関となっています。
本記事は Quartz Africaとの協力により掲載されたものです。掲載は世界経済フォーラムが見解を支持していることを意味するものではありません。
Agendaの最新情報を追うには、 当社の週刊ニュースレターにご登録ください。
執筆者:Omarは、タンザニアの商業都市ダルエスサラームを拠点に東アフリカを担当するQuartzの記者です。
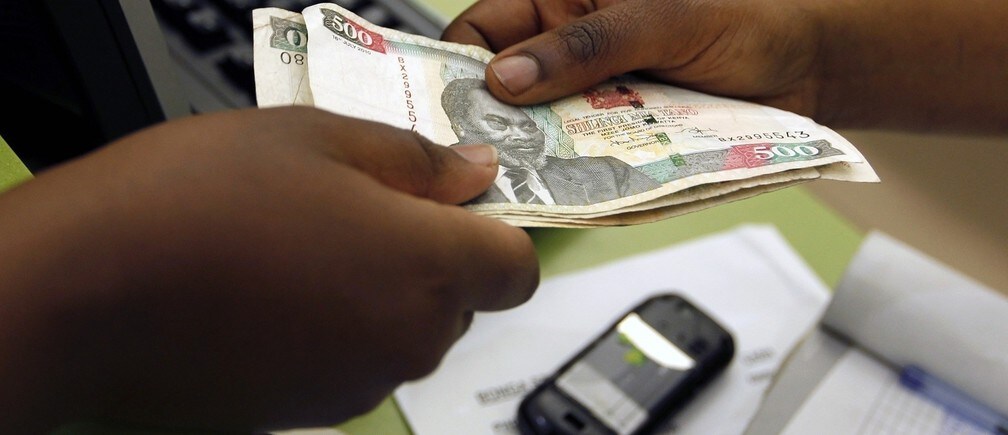
画像:ケニアの首都ナイロビの中央ビジネス地区にあるSafaricomの携帯電話サービスセンター内で、M-Pesaとして知られるモバイルマネー送金を行う顧客(2013年7月15日)。REUTERS/Thomas Mukoya.


