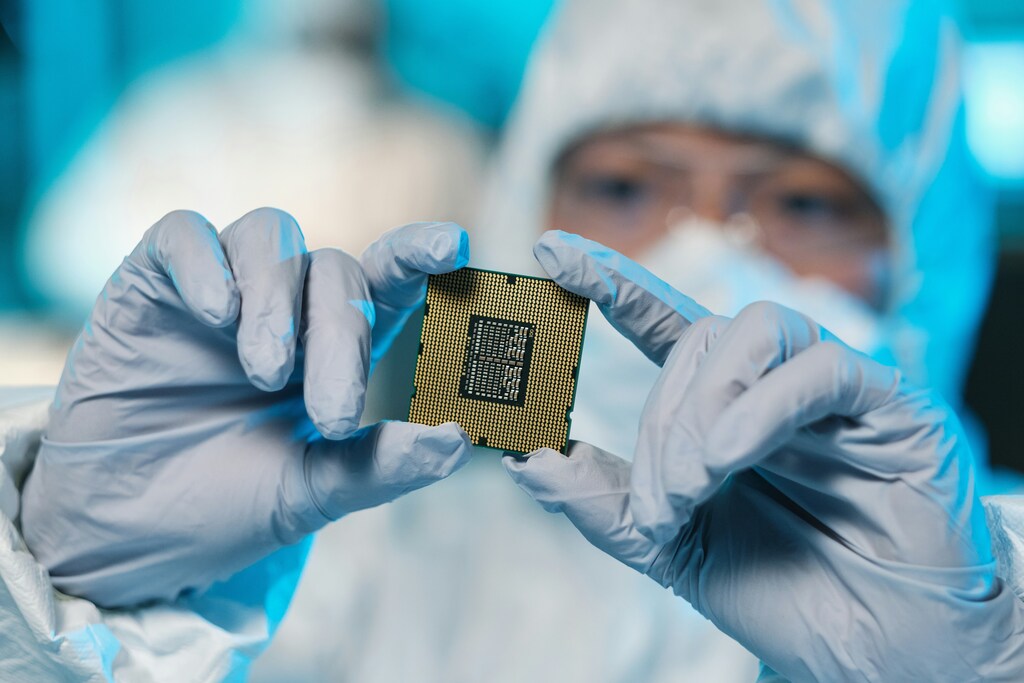
半導体は世界経済に不可欠であり、先端技術の重要な構成要素です。
米国は、米国企業が中国での半導体販売を拡大できるよう規制を緩和しました。
米中の半導体競争がもたらす影響をより深く理解するため、スタンフォード大学のスラバンティ・チョードリー教授にお話を伺いました。
米国は近週、世界のテクノロジーで最も争われている分野の一つ、対中半導体貿易において大きな政策転換を行いました。
先月、米国の半導体大手エヌビディアは、米国政府が 特定の人工知能(AI)プロセッサーの販売を認めると発表しました。これは、4月に科された 輸出禁止措置を覆すものです。また、主要な米国企業は、中国での販売による収益の 15%を政府に納めることに同意しました。この譲歩は、輸出ライセンスを確保するための取引の一部であったと報じられています。
半導体は、スマートフォンや電気自動車からエネルギー網、AIシステムに至るまであらゆる製品に使われており、長年にわたり米国と中国の両国にとって産業戦略の中核を成してきました。さらに、双方の専門家や当局者は、先端的な チップの設計と製造の管理は、次のものとして扱われるべきだと主張しています 国家安全保障上の最優先事項。
米国製の特定チップの対中販売は、世界のテクノロジー産業に大きな影響を与え、半導体における覇権をめぐる地政学的な駆け引きに影響を及ぼす可能性があります。そこで、最新の動向をより深く理解するため、スラバンティ・チョードリー氏にお話を伺いました。同氏は米国スタンフォード大学の電気工学教授であり、同大学プレコート研究所のシニアフェローを務めています。
以下が同氏の見解です。
米国が輸出規制を緩和した場合、世界的なバリューチェーンと資本配分にどのような影響が及ぶでしょうか?
米国が一部の輸出規制を緩和すれば、当社のような企業は、特に中国向けに、成熟ノードのツールやサービスなどで短期的な事業の拡大が見込めるかもしれません。しかし、それによって大きな構図が変わるとは思いません。最先端の製造は依然として台湾、韓国、日本などにとどまるでしょう。真のボトルネックである極端紫外線リソグラフィーや先端パッケージングは、依然として輸出規制の対象外だからです。
規制が緩和されても、多くの企業は政策が急に変わりうることを学んでおり、地域、顧客、サプライチェーンの各面でリスクを分散させ続けるでしょう。また中国側では、規制が再び強化された場合に備えて、自国のエコシステム構築へのさらなる投資が見込まれます。したがって長期的には、資本は新たな機会を追うだけでなく、レジリエンスを維持する必要性に引き続き導かれるでしょう。
政策立案者は、安全保障と商業的実現可能性のバランスについて、どのような点を最優先で考慮すべきでしょうか?
政策立案者は、安全保障と商業的現実という両面を常に視野に入れる必要があります。規制が過度に広範であったり、頻繁に変更されたりすると、国益に資するどころか、米国企業を害するリスクがあります。
これらの企業は、次世代技術への投資を続けるために、規模、世界的な顧客、予見可能なロードマップに依存しています。同時に、機微な技術が不適切な手に渡るのを阻止する必要性も十分に理解しています。だからこそ必要なのは、全面的な禁止ではなく、現実的なリスクに対処する、明確で的を絞った規制という、より賢明な中間的な道です。そして同様に重要なのは、国内における強固で安定した基盤、すなわちR&D、製造、パッケージング、人材への投資です。これにより、分断が進む世界においても、企業は国内で未来を築く自信を持つことができます。
規制は、中国の成長を遅らせる以上に米国企業を害する可能性はありますか?
はい、確実にそう言えます。一部では既に起きているかもしれません。特に成熟ノードのツールやサービスにおいて、大量かつ急成長する顧客基盤へのアクセスを失うと、米国企業の収益と規模が損なわれ、将来のR&Dへの再投資が困難になります。
一方で中国は、自国のサプライチェーン構築と依存度の低減にさらに力を注ぐでしょう。そのため、全面的な規制は、中国の自立をより速く加速させる逆効果を招きかねません。その過程で自国産業を弱体化させないよう注意しなければなりません。賢明で的を絞った規制と、強力な国内支援の組み合わせこそが、安全保障と競争力の両方を守る道です。
米国が特定の半導体輸出を認めた場合、中国の長期的な計画にはどのような影響があるでしょうか?
米国が特定の半導体輸出を認めた場合、中国はおそらくそれを長期的な転換ではなく一時的な機会と捉え、自立に向けた取り組みを引き続き強力に推進するでしょう。過去数年間の経験から、アクセスがいかに不安定になりうるかを中国は学んでいます。
そのため、一部分野で輸出が再開されたとしても、国内の工場(ファブ)、ファウンドリー、パッケージング、電子設計自動化(EDA)ツールへの投資が鈍化するとは考えていません。むしろ、技術の独立を目指しつつ規模を拡大するための、わずかながら余裕を得ることになるでしょう。長期的には、米国技術への安定的なアクセスを当てにする可能性は低く、その考え方は既に国家戦略に組み込まれています。

米中間の競争の激化は、イノベーションや標準にどのような影響を与えるでしょうか?
この種の米中技術競争は、特にAIや量子などの分野で、ある面ではイノベーションを加速させるでしょう。しかし同時に、世界のエコシステムを分断することにもなります。既にその兆候が見られ、各国が独自の標準、サプライチェーン、ソフトウェアスタックを重視し始めています。AIや量子に限らず、センシングシステム、無線周波数、エッジコンピューティング、さらには熱アーキテクチャーに至るまで、この乖離の影響を受ける可能性があります。
双方が自らのエコシステムのために開発を進めれば、相互運用性は損なわれ、協力は一層困難になります。そのため、技術革新のペースは上がるかもしれませんが、規模、効率、そして共通の進歩を失う恐れがあります。米国にとって、イノベーションでリードするということは、単に誰が速く開発するかの問題ではなく、誰が標準や政策を定めるかの問題でもあります。したがって、可能な限り同盟、標準策定機関、パートナーシップに開かれた姿勢を保つことが、長期的な戦略の一部であるべきです。
これはゼロサムゲームでしょうか、それとも相互利益をもたらしうるものでしょうか?
ゼロサムゲームではないことを願いますが、注意を怠れば、そうなりかねません。ここには相互利益の現実的な可能性があります。競争はイノベーションを促し、市場を拡大し、全員の水準を引き上げることができます。しかし、デカップリングや管理に全面的に傾倒すれば、規模、効率、そして長期的なブレークスルーを生み出す協力を失うことになります。
これは米国にとってだけでなく、世界の進歩を遅らせることにもなります。賢明な対応は、焦点を絞ることです。機微な技術を確実に守る一方で、協調が理にかなう場面では引き続き開かれた姿勢を保つべきです。半導体産業は相互依存の上に築かれてきました。レジリエンスの構築は、孤立ではなく、健全な競争と協力を通じて実現されるべきです。




