暗号資産ビットコインは、今日の世界最大のバブルなのか。それとも、新時代の金融技術の最先端に賭ける絶好の投資機会なのか。私の最も有力な見立ては、長期的には技術は発展する一方で、ビットコインの価格は暴落するというものだ。
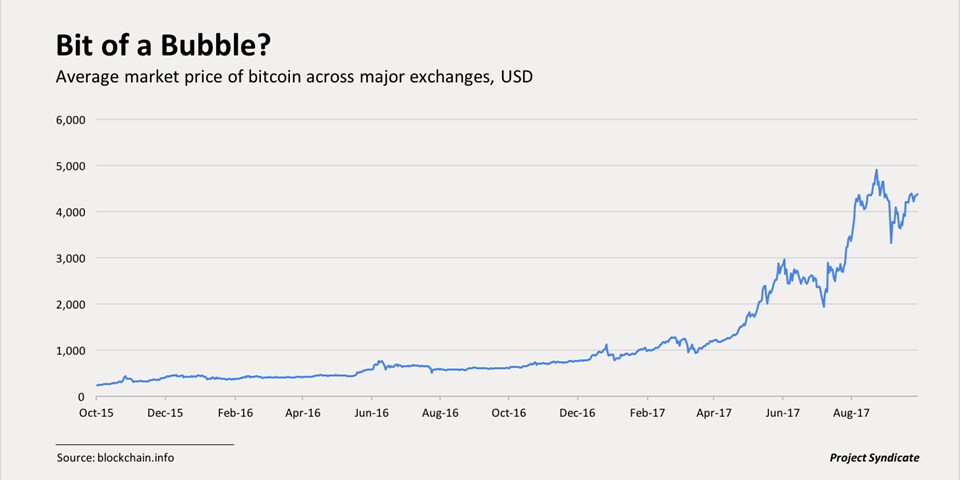
ビットコインの動向を追っていない人のために説明すると、価格は過去12カ月で700%上昇し、過去24カ月では1,800%上昇した。10月12日時点で5,000ドルを超え、仮想通貨1単位の価値は金1オンスの3倍を超えている。ビットコインの熱心な支持者の中には、今後数年でさらに大きく値上がりすると見る人もいる。
今後の展開は、政府がどう対応するかに大きく左右される。脱税や犯罪を助長する匿名決済システムを容認するのだろうか。独自のデジタル通貨を発行するのだろうか。もう一つの重要な問題は、ビットコインの数多くの「アルトコイン」競合が、どれほど市場に浸透できるかだ。
原理的には、ビットコインの技術を複製したり改良したりするのは非常に簡単だ。簡単ではないのは、信頼性においてビットコインがすでに築いた優位性と、その周辺に形成されてきた大規模なアプリケーション・エコシステムを再現することである。
今のところ、規制環境は無秩序な状態が続いている。資本逃避や脱税にビットコインが使われることを懸念する中国政府は、最近、ビットコイン取引所を禁止した。一方、日本は、フィンテックの世界的中心地を目指す動きとみられる中で、ビットコインを法定通貨として認めた。
米国はフィンテック規制で日本に追随するため、慎重に動き始めているが、最終的にどうなるかはまったく明らかでない。重要なのは、ビットコインが非常に高い価格を正当化するために、あらゆる戦いに勝つ必要はないということだ。世界第3位の経済大国である日本は、通貨の対所得比率が極めて高く(およそ20%)、そこでのビットコインの成功は大きな成果である。
シリコンバレーでは、目を輝かせた経営幹部たちがビットコインに投資する一方、競合にも資金を注ぎ込んでいる。ビットコインに次いで最も重要なのはイーサリアムだ。イーサリアムが掲げる壮大な野心は、Amazonのように、利用者が同じ汎用技術を使って、あらゆるものについて交渉し、「スマートコントラクト」を作成できるようにすることだ。
10月中旬時点で、イーサリアムの時価総額は290億ドルで、ビットコインの860億ドルに対していた。銀行業界が支持するリップルは、銀行間および海外送金の取引コストを大幅に削減するプラットフォームで、100億ドルと大きく離れた3位につけている。上位3つの後ろには、立ち上がったばかりの競合が数十ある。
仮想通貨を支える巧妙な技術は、サイバーセキュリティに幅広く応用できる可能性があるという点で、ほとんどの専門家の見解は一致している。サイバーセキュリティは現在、世界の金融システムの安定にとって最大級の課題の一つとなっている。多くの開発者にとって、より安価で安全な決済手段を実現するという目標が、ドルに取って代わるというビットコインの野心に取って代わった。
しかし、ビットコインが中央銀行発行の通貨に取って代わることを許されると考えるのは愚かだ。政府が仮想通貨による少額の匿名取引を認めることと、そうした取引を大規模に認めることは別問題である。前者は望ましいことでもある。しかし後者はまったく別の話で、税の徴収や犯罪行為への対処を極めて困難にする。もちろん、過去・現在・未来の通貨について論じた私の最近の著書で指摘したように、高額紙幣を発行する政府も、脱税や犯罪を助長するリスクを負う。しかし現金には少なくともかさばるという特徴があるが、仮想通貨にはそれがない。
日本の実験がどのように進展するか、興味深く見守りたい。政府は、ビットコイン取引所に犯罪行為の監視と預金者情報の収集を義務付ける方針を示している。それでも、世界中の脱税者が海外で匿名のままビットコインを入手し、日本の口座を通じて資金を洗浄する方法を探ることは間違いない。紙幣を国境の内外に持ち運ぶことは、脱税者や犯罪者にとって大きなコストとなる。仮想通貨を受け入れることで、日本はスイスのようなタックスヘイブンになるリスクを負っている。銀行秘密を守る法律が技術に組み込まれたような場所だ。
ビットコインの匿名性がほぼ失われれば、現在の価格を正当化するのは難しいだろう。ビットコイン投機家は、匿名でのビットコイン利用を認めるならず者国家の連合体や、それを悪用する北朝鮮のような国家主体が、常に存在すると賭けているのかもしれない。
政府が取引を完全に監視できるようになれば、ビットコインの価格はゼロにまで下がるのだろうか。おそらくそうはならない。ビットコインの取引には莫大な電力が必要だが、いくらか改善すれば、大手銀行がクレジットカードやデビットカードに課す2%の手数料を下回る可能性はある。
最後に、中央銀行が独自のデジタル通貨を発行し、規制によって競争条件を自らに有利になるまで傾けるのを何が阻むのか、見当がつかない。通貨の長い歴史は、民間部門が生み出した革新を、国家が最終的に規制し、取り込むことを示している。仮想通貨が同じ運命を免れると考える理由はない。
ハーバード大学の経済学・公共政策教授で、2011年ドイツ銀行金融経済学賞を受賞したケネス・ロゴフは、2001年から2003年まで国際通貨基金(IMF)のチーフエコノミストを務めた。共著書である『今回は違う:金融の愚行、八世紀の歴史』に続く彼の新著、『現金の呪い』は2016年8月に刊行された。




