次に自動車を購入する際、その車に使われている鉄鋼が二酸化炭素排出を伴わずに製造されたものであることを確実にするために、100ドル余分に支払いますか。
おそらく多くの読者は「はい」と答えるでしょう。米国を含む多くの国の人々は、人為的な温室効果ガス排出が潜在的に有害な気候変動を引き起こしているという圧倒的な科学的証拠を受け入れています。適度な所得のある人の多くは、気候変動がもたらすリスクを低減するために必要なゼロカーボン経済の実現に、何らかの代償を払う意思があります。さらに、その移行の総コストは、次の文献で示唆された GDP の1~2%をはるかに下回るだろうという証拠が増えています。 ニコラス・スターンが2006年に発表した画期的な報告書『気候変動の経済学(The Economics of Climate Change)』で示したものです。しかし、コストが低くとも、強力な新たな政策がなければ、変化は十分な速さでは起こりません。
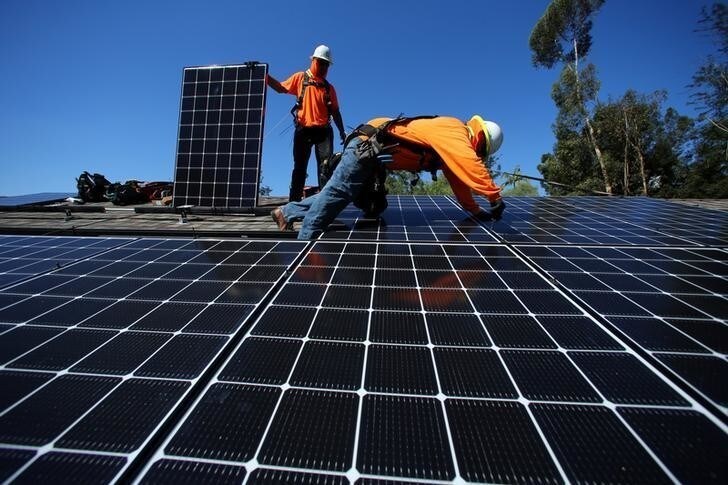
再生可能電力のコストは、ほんの数年前には最も極端な楽観論者ですら可能だとは考えていなかったほどの速さで低下しています。北部チリのような日当たりの良い地域では、電力入札で太陽光発電が、10年間で90%も急落した価格で落札されています。日照がそれほど多くないドイツでさえ、80%の削減が達成されています。風力発電のコストは2010年以降およそ70%、蓄電池のコストは約80%下落しました。
エネルギー移行委員会(Energy Transition Commission)がエネルギー移行委員会が2017年4月に発表した報告書『より良いエネルギー、より大きな繁栄(Better Energy-Greater Prosperity)』で示したように、間欠的な再生可能エネルギーへの依存度が85~90%の電力システムは、2030年代までに、蓄電や必要な柔軟な予備電源を含む総コストにおいて、化石燃料よりも安い価格で電力を生産できるようになります。電力供給に関しては、グリーン化のコストは非常に小さいというスターンの推計は、悲観的すぎることが証明されました。実際には、コストはマイナスになるのです。
これらの劇的なコスト削減は、真空状態で起きたわけではありません。それは、意図的で、当初は高額であった公共政策の結果です。数十年にわたる公的支出が太陽光発電技術の基礎研究を支え、特にドイツにおける初期導入への大規模な補助金により、太陽光産業は学習曲線効果と規模の経済効果が働くのに十分な規模に到達することができました。
単純化された経済モデルとは異なり、イノベーションとコスト削減のペースは外生的に与えられたものではなく、政府の長期目標によって強く決定されます。経済学者が炭素削減技術を順位付けするために用いるコスト曲線において、太陽光発電は、ほんの10年前には最も高価な選択肢の一つでした。しかし、最新のコスト曲線では、最も安価な選択肢の一つとして現れています。強力な政策支援がそこまで押し上げたのです。
ほとんどの公表されたコスト曲線の高コスト側では、電化が不可能、困難、または高価に思われる経済部門の脱炭素化策が見られるようになりました。セメント生産の化学反応による排出は、熱源を電化しても残ります。さらに、炭素回収・貯留(CCS)を導入すると、大幅な追加コストが発生します。バッテリー駆動の飛行は短距離では可能かもしれませんが、今後何十年、場合によっては永久に、国際航空は液体炭化水素のエネルギー密度を必要とするでしょう。そして、そのエネルギー密度をバイオ燃料や、水素と大気中から回収したCO2を合成することで実現する方法は、石油から得る方法よりも常に高価であり続ける可能性が高いでしょう。
同様に、鉄鋼生産も、石炭コークスの代わりに、CCSを適用したり、電気分解によって製造された水素を還元剤として用いたりすることで脱炭素化できます。しかし、低炭素電力のコストがさらに大幅に低下しない限り、水素を用いた方法は、現在の技術よりも高価であり続けるでしょう。さらに、定義上、工程の後段にCCSを追加すればコストが増加します。
しかし、それほど大幅に高くなるわけではありません。推計では、示唆されていますすでに達成可能な再生可能電力のコストであれば、水素を用いた直接還元により製造される鉄鋼は、トン当たり100ドルの追加コストがかかる可能性があるとされています。これにより、1トンの自動車のコストも100ドル増加します。そして、水素が多くの分野で脱炭素化の主要な手段として台頭すれば、これらのコストは大幅に低下しうるとされています。その分野には、航空(合成燃料経由)、海運(重油の代わりにグリーン水素由来のアンモニアを使用)、長距離トラック輸送(水素燃料電池が重要な役割を果たす可能性がある)などが含まれます。
水素経済の大規模な発展により、電解槽のコストを太陽光パネルや蓄電池で見られたものと同様の低下傾向に乗せられる可能性があります。また、政府の政策がCCSの大規模導入を支援すれば、そのコストも大幅に低下しうるでしょう。
課題は、トラック輸送、海運、航空、鉄鋼、セメント、化学製品といった「削減がより困難な」分野において、再生可能電力と蓄電池で私たちが目にしてきた目覚ましい成功を再現することです。そのためには、炭素価格付け、規制、そして研究と初期導入に対する政府の支援を組み合わせることが必要になります。
一部の政策には国際的な協調が必要ですが、単独で進めることができる国もあります。欧州または中国で販売されるすべての自動車について、認証された「グリーンスチール」基準を満たすことを義務付け、ゼロカーボン生産による鉄鋼の割合を今後数十年かけて徐々に100%へと引き上げる要件は、鉄鋼の脱炭素化に向けた強い刺激となるでしょう。もしいくつかの主要国がそのような基準、あるいは大幅な炭素価格の導入について合意できれば、進展はさらに速まるでしょう。
削減がより困難な分野であっても、脱炭素化のための技術はすでに利用可能であり、推定コストも過大なものではありません。強力な政策が導入されれば、もたらされる技術革新と学習曲線効果は、再生可能エネルギーの場合と同様に、当初のコスト推計が悲観的であったことを証明する可能性が高いでしょう。今日、グリーンカーに100ドル余分に支払う意思があるなら、数十年以内にそのコストはおそらく低下しているでしょう。ただし、それは公共政策がその速度を促した場合に限られます。




