製造業の雇用は、ここ数十年で大きく変化してきた。先進国では、雇用全体に占める製造業の割合が40年以上にわたり着実に低下しており(図1)、大半の国で1990年代以降、製造業の雇用者数そのものが減少している。ほとんどの途上国では、労働力が農業からサービス業へ移るなか、製造業の雇用割合は比較的低い水準で横ばいとなり、製造業をほぼ経由しない形で構造変化が進んだ。主な例外は中国、インドネシア、マレーシア、タイで、雇用全体に占める製造業の割合は1970年代より高くなっている。
図1 製造業の雇用割合

注: 実線と網掛け部分は、それぞれ各国の単純平均と四分位範囲を示す。
こうした傾向は、政策担当者と一般市民の双方に懸念をもたらしている。先進国では、製造業の職を失った中程度の技能を持つ労働者が、サービス部門で技能要件の低い低賃金の仕事を受け入れざるを得なくなり、所得分布の「中抜け」と格差の拡大につながるのではないかと懸念されている。途上国では、従来型の工業化段階を飛び越えることで、生産性の伸びや先進国への所得収斂が損なわれるのではないかとの懸念がある(Rodrik 2016)。
最近のIMFの報告書では、製造業の雇用割合の変化が経済全体の生産性と所得格差に及ぼす影響を改めて検討した(IMF 2018)。分析結果は、製造業と同様にサービス業も経済全体の生産性向上を促す可能性があること、また製造業の雇用減少が先進国の労働所得格差の拡大に与えた寄与は小さいことを示している。
ただし、政策が果たす役割は重要だ。サービス業への参入障壁やサービス貿易の障壁を引き下げ、労働者の技能を強化すれば、生産性の高い活力あるサービス部門の拡大が、国内需要や技能不足によって妨げられるのを防ぐ助けとなる。また、職を失った労働者の再訓練を促進し、セーフティネットを強化することは、製造業の雇用消失がもたらす悪影響を和らげるうえで不可欠だ。
製造業と一人当たり所得の伸び
歴史的には、生産要素が製造業からサービス業へ移り始めると、経済全体の生産性の伸びは鈍化するように見えた(Baumol 1967)。また、製造業の労働生産性は世界の技術フロンティアへ収斂する傾向があり、つまり相対的に低い国ほど速く伸びるため、製造業が国々の間の所得収斂を促し得ることを示す証拠もある(Rodrik 2013)。実際、製造業の雇用と輸出が力強く拡大したことで、過去には韓国などの国々が高所得国との大幅な所得収斂を達成した(Jones and Olken 2005、Johnson et al. 2007)。
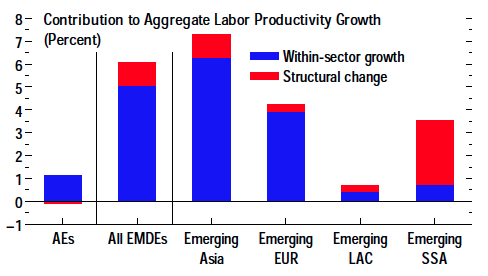
しかし、非製造業の活動は非常に多様であり、問うべきなのは一部のサービス部門にも生産性の収斂が見られるかどうかだ。IMF(2018)では、幅広い先進国と途上国におけるサービス産業の生産性の伸びが、経済のなかで最も遅いものから最も速いものまで幅広く分布していることを確認した(例えばBaumol et al. 1985、Jorgenson and Timmer 2011が記録している)。さらに、一部の市場サービス部門では、労働生産性の水準が製造業全体と同等か、それを上回ることも分かった。¹ Diao et al.(2017)の手法に従い、2000年代初頭以降の構造変化が途上国の成長を後押ししたことも示した。² つまり、農業からサービス業への労働者の移動は、経済全体の生産性を高める傾向にあった(図2)。
また、無条件の国際間生産性収斂、すなわち政策、制度、その他の国の特性にかかわらない収斂が、製造業に限られるのかも検証した。1965年から2015年までの先進国19か国と途上国20か国のデータを使い、Bernard and Jones(1996)の手法に従って、9つの市場部門それぞれで、技術フロンティアの生産性水準との初期時点の差が大きいほど労働生産性の伸びが速いかどうかを検証した。
図2 構造変化と労働生産性の総計の伸び、2000~2010年
分析結果は、製造業における無条件の生産性収斂というRodrik(2013)の知見が、今回のサンプルでも当てはまることを確認した。また、複数の市場サービス産業にも無条件の収斂を示す証拠がある(図3の青い実線の棒が負の値を示すことから分かる)。補足的な証拠は、サービスの取引可能性が高まった1990年代半ば以降、または2000年代初頭以降、サービス業の収斂の度合いが強まったことを示唆している。
興味深いことに、農業では生産性収斂の証拠が見られない。低所得国では同部門の規模が大きいため、経済全体の労働者一人当たり所得に無条件の収斂が見られることを示す証拠が、一般に得にくかった理由を説明できるかもしれない(例:Rodrik 2013)。
図3 部門別生産性の無条件ベータ収斂推定値
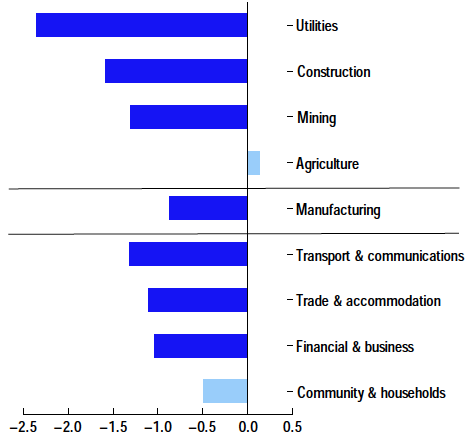
注: 棒は、部門別のベータ収斂回帰による推定係数を示す。すなわち、各部門の労働生産性の伸びを、米国に対する初期時点の生産性水準と関連付けて回帰した結果である。棒が塗りつぶされている場合、その係数は95%水準で統計的に有意である。
製造業と所得格差
製造業は、中程度から低い技能を持つ労働者に質の高い雇用を提供する主要な源となってきた(米国の証拠についてはHelper et al. 2012を参照)。そのため、先進国で工場が閉鎖され製造業の雇用が失われることは、労働所得の分配に関する懸念を招いてきた。
IMF(2018)では、先進国20か国の家計調査から得た世帯および労働者レベルのデータを用い、サービス業と産業(その3分の2を製造業が占める)の労働所得の水準と分布を比較し、製造業の雇用割合の低下が労働所得の総体的な格差の変化をどの程度説明し得るかを評価した。
部門ごとに算出した労働所得の指標によると、産業部門の賃金はサービス部門よりやや高く、分布もより平等である。³ ただし、両部門の格差には強い相関がある。サービス業の所得格差が大きい国では、産業部門の格差も大きい傾向がある(図4上段)。
図4 労働所得格差
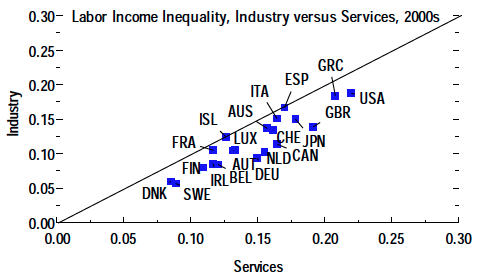
さらに、いくつかの要因分解分析から、先進国における1980年代以降の総体的な格差の変化は、雇用の部門間移動よりも、主に各部門内の所得格差の変化によって説明されることが示唆される。経済全体の労働所得格差が比較的大きく拡大した国では、部門内の格差も大幅に拡大する傾向があった(図4下段)。試算によると、1980年代から2000年代にかけての格差全体の拡大のうち、製造業の雇用割合の低下に起因するのは平均で約10分の1にすぎない。
結論と政策的含意
分析結果は、製造業の雇用割合が相対的に低下しても、途上国が所得収斂を実現できる見込みが必ずしも損なわれるわけではないことを示している。しかし、所得の伸びや収斂が何もしなくても実現するとは限らない。国内需要の伸びの速さや、労働者が必要な技能を備えているかどうかが、生産性の高い活力あるサービス部門の拡大を制約する可能性がある。国内需要がサービス主導の成長を妨げないよう、国内の参入障壁や国際的なサービス貿易の障壁を引き下げ、サービスの取引可能性を高めることが有益だ。生産性の高い部門で求められる技能に労働者の技能が合致するよう、政策で後押しする必要もある。また、公平な成長を支えるという目標の達成には、製造業への資源の流れを支援するよりも、あらゆる部門で生産性を高める取り組みの方が効果的である。
先進国における製造業の雇用喪失が、先進国全体の格差に与えた寄与は比較的小さかったかもしれない。それでも、一部の労働者集団やその地域社会には、大きく長引く悪影響が生じたようだ。職を失った労働者の再訓練を促し、転職や移住に伴う費用を減らすプログラムへのアクセスを広げるとともに、セーフティネットと対象を絞った再分配政策を強化することで、構造転換による打撃を和らげ、生産性向上の恩恵をより広く分かち合えるようにできる。
著者注:本コラムは、2018年4月版「世界経済見通し」第3章に基づく。執筆者はWenjie Chen、Bertrand Gruss、Nan Li、Weicheng Lian、Natalija Novta、Yu Shi。




