インドではデジタルバンキングの顧客基盤が急速に拡大しており、顧客はますます多様なサービスや商品を求めています。
AIと生成AIは、インドの銀行に対し、拡大するリスク管理およびコンプライアンスの要件に対応しながら、進化する銀行エコシステムを構築する機会をもたらします。
システム2 AIは、金融サービスに真の問題解決能力をもたらすことが期待されています。
2022年時点で、インドは世界で最も多くのデジタルバンキング利用者を抱えていると推定されています。また、同国は世界で最も多様でダイナミックな顧客基盤を持っており、包摂的な金融成長を実現することが不可欠となっています。
今日の顧客は、さまざまなカスタマイズされたサービスや商品に手軽にアクセスできるようになっており、銀行もこうした期待から例外ではありません。また、競争上の圧力により、銀行は生産性の向上に注力するとともに、ますます増大するリスク管理およびコンプライアンスの要件に対応することを迫られています。
インドスタックは、政府、企業、個人がインドのデジタルインフラを利用するためのオープンAPI(アプリケーション・プログラミング・インターフェース)の集合体であり、従来は現金中心の経済であった分野において、金融サービスへのアクセスを深化・拡大させてきました。インドの固有ID制度であるアドハーは、カード保有者の同意がなければ固有ID/番号を検証できない同意主導型のアーキテクチャを採用しており、顧客の本人確認にかかるコストを劇的に引き下げています。例えば、銀行口座を保有する人口の割合は、2015年の53%から2021年には78%に増加しました。
こうしたすべての取り組みにより、金融サービスを真にデジタル化するエコシステムが構築されました。
これにより、技術、とりわけ人工知能(AI)が、予想外の方法で革新を推進する道も開かれました。AIは、銀行サービスや商品の提供の改善を支援する機会を銀行にもたらします。
さらに、生成AIが大規模なデータセットを分析し、利用しやすい形式でコンテンツを作成する優れた能力は、銀行業界にとって革新的な変化をもたらすでしょう。世界的に見ると、銀行は数十年にわたり、顧客の信用力を評価するために統計モデルを活用してきました。したがって、多くの分野でAIの導入が進んでいるなか、銀行業界が先頭を走っているのも不思議ではありません。
1. 引受審査
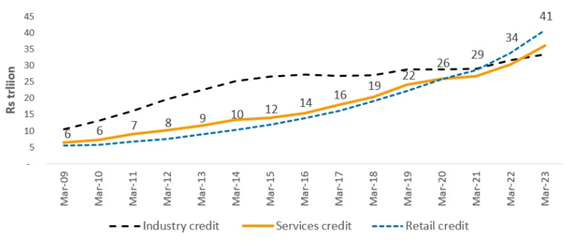
個人向け信用は、インドで最大の信用供与分野であり、今なお急速に成長を続けています。
融資申請の件数と処理速度が増加したことにより、より良いリスク管理とコンプライアンスを確保しつつ、リスク評価と審査のサイクルを短縮する必要が生じています。
引受審査は、銀行の方針の遵守、規制コンプライアンス、リスク評価、顧客デューデリジェンスを求められる複雑なプロセスです。AIアルゴリズムは、定期的な公共料金の支払いや消費パターンといった代替データソースを評価することで、信用力の評価に活用されています。さらに生成AIにより、非構造化データセットの評価が可能となり、引受担当者は十分な情報に基づいた正確な与信判断を下せるようになっています。
2. 資産運用
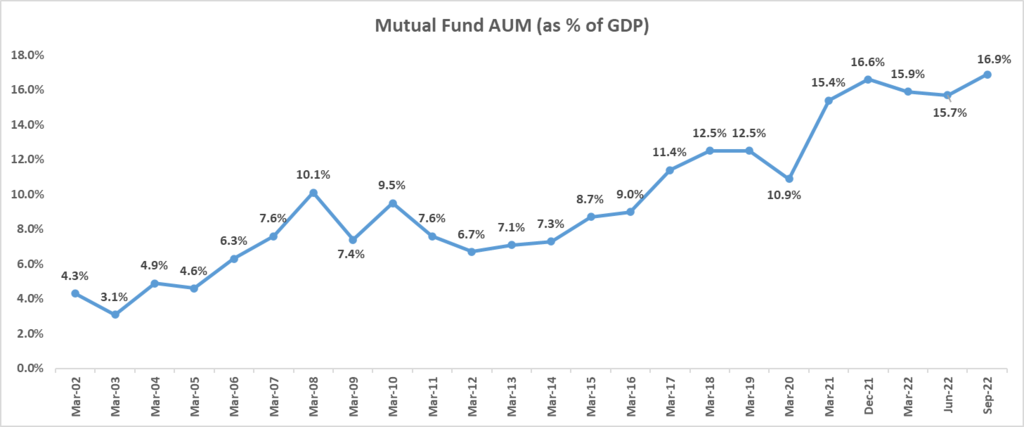
インドでは、過去10年間にわたり投資家口座が着実に増加しています。個人投資家の平均運用資産残高(AUM)は、2023年6月時点で21%増加しました。しかしながら、インドのAUMの対GDP比は16.9%であり、中国の20%、南アフリカの62%と比べて低い水準にあります。
インドはBRICS諸国のなかで高純資産個人の数が2番目に多いことを考慮すると、銀行は個人向け市場の成長を活かすのに独自の好位置にあります。
これらの要因はすべて、インドの銀行が新規顧客と既存顧客の双方の増大するニーズに応えるべく躍進するための、独自の機会を生み出しています。
銀行は現在、人工知能の活用を強化することで、オーダーメイドの投資およびアルゴリズムによるポートフォリオ管理を提供する能力を備えています。富裕層の顧客に対しては、銀行は生成AIを用いて企業に関するデータを分析し、財務報告書を要約し、顧客のポートフォリオを分析するとともに、個人のリスク選好や財務目標などに基づいて投資提案を行うことができます。銀行はAIを活用し、より安全な投資を求める個人投資家向けのポートフォリオを組成できるようになるでしょう。個人レベルでの、大規模かつ高い一貫性を伴うハイパーパーソナライゼーションも、AIによって実現可能になりました。

3. リスクおよびコンプライアンス管理
デジタルバンキングは、顧客による金融商品へのアクセスを民主化しましたが、その結果として銀行が直面するリスクも増大しました。リスクの量と種類が多様化していることから、リスク管理はますます複雑になっています。さらに、金融商品サービスや販売チャネルの拡大に伴い、リスク管理の規模と範囲も拡大し続けています。
従来型のAIと生成AIを組み合わせることで、銀行が直面するリスクの特定、評価、軽減のプロセスに大きな価値を付加する可能性があります。課題の一つは、誤検知(取引が誤って不審と判定されること)の件数が増加し、取引モニタリングや不正検知などの分野が過負荷に陥るリスクです。例えば、不正または潜在的なマネーロンダリング違反と特定されたすべての取引は、優先順位付け、検証、フラグ付けを行う必要がありますが、大量に処理する場合、このプロセスはシステムを過負荷にしかねません。AIは、リスク管理チームが大規模に複数の種類のリスクを特定するのを支援します。
銀行は、コンプライアンスプロセスが複雑かつ時間を要するものであるため、その自動化に向けた技術への投資を続けています。取引件数や取引が行われるチャネルの増加に伴い、コンプライアンス活動の規模は量と速度の両面で拡大し続けています。生成AIは、この規模に対処するための重要な機能を銀行に提供します。
そのアルゴリズムは大量のデータを取り込み、規制の変更を分析し、この情報を用いてリスク評価の草案を生成することができます。さらに、AIは社内の利害関係者や規制当局からの問い合わせに対する回答案を作成することも可能です。
4. 顧客サービス
銀行はこの10年間、デジタルバンキングサービスを拡充してきました。しかし、生成AIが登場するまでは、これらのサービスの多くは顧客への助言や案内のために人の対応を必要としていました。例えば、チャットボットは完全な対話機能を備えておらず、機能も限られていました。基盤となるナレッジベースを変更するには、既存のAIモデルの再学習が必要でした。生成AIにより、これらの課題は解決されつつあります。
学習および推論能力の向上により、生成AIは新たな対話において知識やパターンを適用できるようになり、顧客サービスにおいて非常に有用なものとなるでしょう。こうした能力は顧客サービスに限られず、対話型バンキングの分野においても多くの可能性を切り開くものです。
インドの銀行業界の今後はどうなるでしょうか。
今日のAIシステムのほぼすべては「システム1 AI」に分類できます。これは、質問に対して即座に回答を返すAIシステムです。例えば、顧客がチャットボットと会話しながらクレジットカードの情報を求めた場合、チャットボットはその質問を分析し、ナレッジリポジトリから最適な回答を返します。
従来、AIシステムには、問題解決のアプローチを構築し、推論を行い、段階的な手順に従って問題を解決するための時間と労力を配分する能力が欠けていました(システム2 AI)。「年次報告書を作成せよ」とAIに指示しても、すべてのデータソースを特定し、データを取得し、損益計算書を作成し、文章を生成し、最終的な報告書をまとめることを期待することはできません。
生成AIの登場以降、この状況は変わりつつあります。一部のAIモデルは、システム2 AIがどのように機能しうるかを垣間見せています。AIの進歩(特に生成AI)により、システム2の仕組みを、高度に発達したシステム1 AIの基盤と統合することが可能になりつつあります。アクシス銀行をはじめとするいくつかの企業は、システム2 AIの合理的な意思決定能力とシステム1を組み合わせ、システム1 AIの領域を超える問題を解決できるAIプラットフォームの構築に向けた実験を進めています。
こうした進歩と同時に、倫理的な側面を見失ってはなりません。銀行業界は厳しく規制された産業であるため、透明性、データセキュリティ、説明責任、そして偏りのない意思決定が極めて重要です。銀行によるAIの利用は、これらの主要分野を包括的に取り入れるべきです。
AIモデルの説明可能性は重要な側面です。モデルによる判断の背後にある主要な要因を把握することが重要だからです。AIモデルを利用する際には、データのプライバシーとセキュリティの遵守を確保する必要があります。AIモデルは、学習データに内在する一定の偏りを示したり、機密データを漏えいさせたりするリスクがあります。AIアルゴリズムにおける偏りは誤った判断につながるほか、さらに深刻な場合には、人種、性別、その他の差別を助長する結果を招くおそれがあります。アルゴリズムに起因して銀行が下した誤った判断に対する説明責任も、これらのアルゴリズムが主として不透明であるため、もう一つの複雑な課題です。
世界経済フォーラムは、人工知能のためのガードレールをどのように構築しているのでしょうか。
AI卓越性センターは、急速に進化する人工知能と、それが経済や社会に与える影響を理解するために、各分野のリーダーをつなぎます。AI導入に関連する機会、リスク、トレードオフについて、十分な情報に基づいた対話を支援しています。
信頼できる場や協働的な取り組みを通じて、センターはパートナーが共通理解を構築し、AIの革新と利用に関する責任ある取り組みに向けて連携できるよう支援しています。
技術が登場し、同時に社会の考え方や機能のあり方を変えることは稀です。また、現在が未来と同じくらい刺激的であることもめったにありません。そして、AIはまさにそれを実現しつつあります。




