世界は今、グリーン技術への投資と技術革新に支えられ、人工知能(AI)によって後押しされる新たな成長と発展のストーリーを手にしている。それは、過去に歩まれた汚染的で破壊的な道筋よりもはるかに魅力的で、包摂的なストーリーである。
この新たな成長のストーリーはすでに始まっている。今後5年間で、重要なグリーン技術の転換点のうち半数以上が達成され、主要市場で競争力を持つようになるだろう。構造的・体系的な変革のプロセスには数十年を要する。しかし、気候の不安定化リスクを抑えるうえで、今後10年が決定的である。今すぐ加速することが不可欠だ。AIは、この加速に向けた現実的な機会を生み出している。
新興市場・開発途上経済(EMDEs)が豊かな国々よりも速く成長していることと、再生可能エネルギー源の立地により、世界の産業地理と貿易のパターンは変わるだろう。適切に管理されれば、これらの変化によりサプライチェーンはより多様化し、脆弱性が減る。主要な製品や投入材には複数の供給源が必要になる。世界各国が投資支援で競い合い、動的な比較優位を獲得しようとする競争が始まっており、その代表例が、グリーン技術に強く重点を置く1兆ドル規模の米国インフレ抑制法(Inflation Reduction Act)である。
急速かつ持続可能な成長への移行には、世界全体での大規模な投資が必要である。クリーンエネルギーとデジタル変革に向けた総投資額は、世界全体で年間5~7兆ドルに上る。この投資の一部は追加的なものとなる。必要な世界全体の投資増加は、GDP比で約2~3%となり、豊かな国ではそれより小さく、EMDEsではより大きくなる。世界全体のマクロ経済の状況により、この投資増加は可能であり、世界的な貯蓄の制約は存在しない。この投資は、現在の危機からの力強く持続的な回復を後押しし、開発における「失われた10年」を未然に防ぐことができる。
この新たな技術主導の持続可能な成長ストーリーは、産業革命以来最大の投資機会を意味する。この投資の大部分は民間セクターが提供するが、政策・技術革新・金融における官民パートナーシップが不可欠である。機会はすべての国に存在する。
気候脆弱性という差し迫った課題もある。すべての国が影響を受けているが、貧しい国々は、気候変動の影響によってすでに特に深刻な損失を被っている。これらの国々が強靭な経済を構築するための取り組みには、強力な国際的支援が必要である。
目標、金融、貿易に関する国際的で共有された戦略的アジェンダは、投資、特に技術、とりわけAIへの投資に必要な信頼を高めるだろう。国際金融システムをめぐる協力と、EMDEsへの民間・公的投資の流れが極めて重要である。多国間機関の大幅な拡充と改革が、この資金供給の中核となる。
1. 機会:未来経済の推進力
人工知能やデジタル基盤によって可能となり加速される低炭素技術の大規模展開は、今後25年間にわたり、エネルギー、交通、生産、建築環境、土地利用、海洋システムを変革するだろう。競争はすでに形を成しつつあり、創造的破壊の波を引き起こすだろう。これらの動向を理解し、それに基づいて行動する国、企業、投資家は、前例のない繁栄の時代となりうるものにおいて大きな優位を得るだろう。ただし、移行そのものには強力な投資が必要であり、その過程では混乱が生じるため、管理が求められる。
低炭素技術の展開は加速しており、主要技術は2030年以前に転換点に達すると見込まれ、それがさらに大量市場への拡大を引き起こすだろう。エネルギー分野では、2018年にすでに重要な転換点が起きた。太陽光発電と風力発電の均等化発電原価(LCOE)が、新設の石炭火力と天然ガス火力を下回ったのである。LCOEに短期の蓄電池コストを含めた第2の転換点は、米国で2023年に到達すると見込まれており、その後ほかの国々も速やかに続くと予想される。この急速なコスト低下により、2021年には太陽光と風力が世界全体のエネルギー設備増設の75%以上を占めた。
他の分野でも同様の動きが見られる。補助金を受けていない電気自動車(BEV)は、主要地域において2025~26年までに、すべての小型車区分で内燃機関(ICE)車とのコストが同等になると見込まれている。農業用肥料でも同様のことが起きている。先駆的なプロジェクトにより、グリーンアンモニアのコストが低下し、最大手の肥料メーカーが今年、大規模な工業生産プラントの稼働を開始できるようになった。グリーンアンモニアの生産は、今後10年以内に経済的に成立する見通しとなっている。さまざまな産業や活動にとって不可欠なグリーン水素も本格的な普及が始まっており、世界各地で政策や大規模プロジェクトが急速に拡大している。
人工知能(AI)の可能性はさらに幅広く、グリーン技術の加速をいっそう促す可能性が高い。基盤モデルの進歩が続くなか、AIは次の汎用技術として認識されつつあり、その汎用知能は、転換点の加速と、核融合・太陽光、量子化学、代替タンパク質設計などの経済分野における画期的技術の展開を後押しするほか、その他多くの分野にも及ぶ。AIはまた、データ分析、モデリング、予測、そして生産工程とサプライチェーンの効率と生産性の向上に対して、ますます強力な影響をもたらすだろう。これらの応用はすでに気候変動対策にも用いられており、その中には作物分析による農業の生産性と強靭性の向上、複雑な相互作用の分析(気候変動と北極海の海氷減少の関係など)、およびエネルギー需要管理がある。エネルギー需要管理では、AIが需要予測の改善に不可欠である。AIベースのアプローチは、短期的なシステムの機動性を高めるだけでなく(例:蓄電池と需要管理を仮想発電所として機能させること)、エネルギーシステム全体での長期的な需給マッチングも可能にする。AIの応用は、エネルギー効率の向上とピーク需要の削減のために産業システムに組み込まれつつあり、ピーク需要への対応において再生可能エネルギーを最大限活用することにも役立っている。AIはレジリエンスにも貢献できる。AIは、脆弱な国々のための気候災害警報システムの改善に用いられており、ディープラーニングのアルゴリズムは、現実世界のシステムにおける気候の転換点の早期警告を、より高い感度と特異度で改善し続け、人々が大きな変化に備える助けとなるだろう。ChatGPTのような基盤モデル(誰もが指示に応じて文章やコードを生成できる能力を生み出す大規模事前学習言語モデル)は、AIにおける大きな転換点であり、仕事や私たちのコミュニケーションの在り方を変革し、新たな生産性と成長の源泉を開く可能性を秘めている。最近のPwCの研究では、人工知能技術により2030年までに世界GDPが15.7兆ドル増加する可能性があると推計されている。これほど大きな経済的恩恵があるため、AIの急速な規模拡大と投資の増加が見込まれる。
多くの新しい気候技術やAI技術は「水平的」なものであり、経済全体にわたる生産機能やサプライチェーンで共有されている。そのため、その規模拡大は強力な相乗効果をもたらしうる。これらの技術の展開が拡大すれば、規模の経済が高まり、さらにコストが低下する。価格が下がると、新たな分野や技術が商業的に成立するようになり、フィードバックループがさらに強まり、急速な指数関数的変化が生じる。例えば、再生可能エネルギーと水素の 生産 能力の拡大も、グリーンアンモニアのコストを引き下げるだろう。これにより水素の貯蔵と輸送が容易になり、鉄鋼や化学などのグリーン産業への機会が開かれる。さらに、AIはあらゆる分野にわたり、イノベーションのプロセスそのものを飛躍的に加速させ得る。AI分野の世界的リーダーの一人は、「AIはデジタルの速度で科学の進歩をもたらすことができる」と述べている。
エネルギー、交通、生産プロセスの包括的な技術変革は、21世紀の成長ストーリーの中核にある。図1は、分野別の主要なゼロエミッション・ソリューションの過去と推計される進捗に関する最新情報であり、これらの転換点がいかに速く進んでいるかを示している。政府と民間セクターがこの変革をより早期に実現するために資源を振り向ける、大きな機会がここにある。この機会を実現するには、(民間と公的)投資の大幅な拡大、支援的な政策、そして協働が必要である。
図1:分野別の転換点-過去の進捗と将来の予想タイムライン
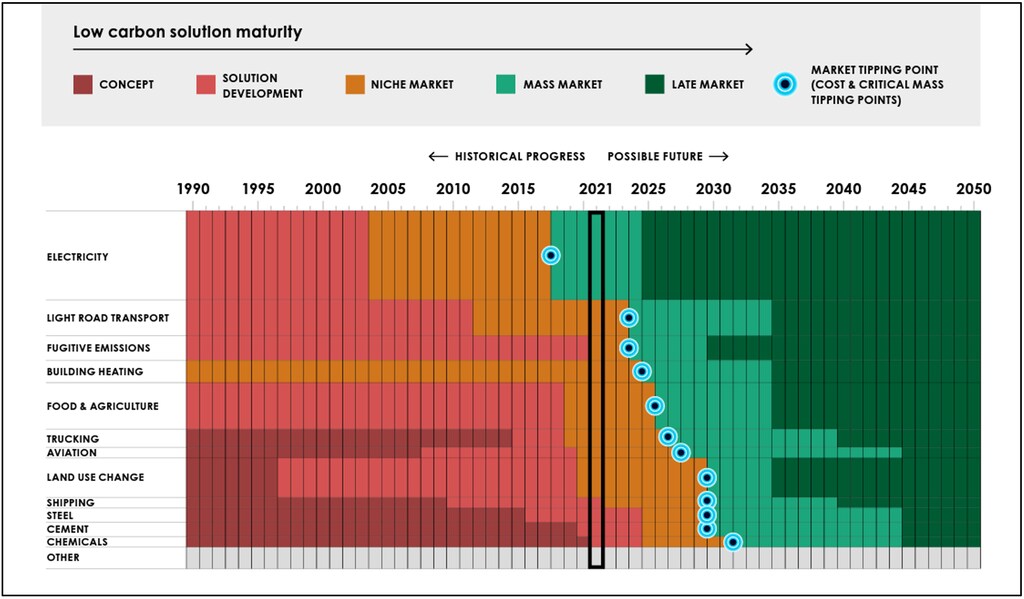
転換点とは、新しい技術や慣行が既存勢力を凌駕することを可能にする一連の条件が満たされた状態を指す。転換点を越えると、自己強化的な進展を生み出すフィードバックループが定着し、ソリューションの普及が進むほど、さらに速い普及が促される。
2. 世界的な勢い、成長の新たな地図:競争は始まっている
将来の成長の推進力に関連する主要な技術、能力、資産の主導権をめぐる競争は、すでに始まっている。この競争は、地政学、経済と産業の地理、貿易の流れに大きな影響を与えると同時に、構造的な混乱ももたらすと見込まれる。
エネルギー転換は、貿易と産業の地図を塗り替えつつあり、ロシアのウクライナ戦争に伴うエネルギー安全保障への懸念を受け、その動きはさらに加速するだろう。AIなど技術変革の他の推進力も、時間とともに地図を塗り替えるだろう。過去の産業立地は、需要市場との関係における石炭、石油、鉄鉱石、その他の原材料の賦存によって形作られてきたが、産業プロセスの直接・間接的な電化の可能性を考慮した将来の選択では、信頼性が高く低コストで変動の小さい再生可能電力の入手可能性により大きな比重が置かれるだろう。また、地理的な賦存の違い(北欧の風力と南欧の日照)を活用する可能性や、モディ首相が「一つの世界、一つの太陽、一つの送電網」構想で提案したように、国内および国家間で再生可能エネルギーを統合する可能性もある。その結果、特に鉄鋼、アルミニウム、基礎化学品など、排出集約型で貿易に晒された産業において、エネルギーと産業生産の地図は異なるものとなるだろう。
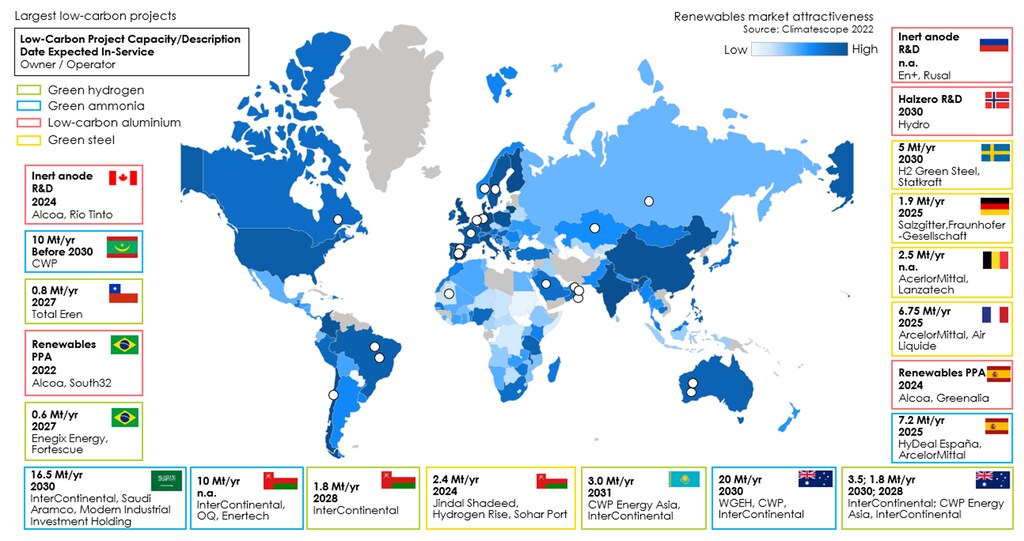
最近の再生可能エネルギー入札の結果は、グローバルサウスは全体として、低コストのゼロエミッション発電事業者としての市場シェア獲得に有利な立場にあることを示唆しており、中東・北アフリカが最も競争力のある地域として地位を確立している。しかし、これらの経済の一部は、低コストの資本を再生可能エネルギーに呼び込める政策枠組みに関して課題に直面しており、それが彼らの自然な優位性を損なうおそれがある(図2)。図2の地図は、グリーン水素、グリーンアンモニア、グリーン鉄鋼、低炭素アルミニウムに対する最も重要なパイロット投資の所在も示している。このリストは網羅的なものではないが、いくつかの国が再生可能エネルギーの潜在力を急速に活用し、初期の先導国としての地位を確立しつつあることを示している。例えば、チリ、ブラジル、サウジアラビア、UAE、モーリタニア、ナミビア、カザフスタンはいずれも、ネットゼロ産業における有力なプレーヤーへと発展しうる画期的なプロジェクトを進めている。
主要経済国は、この将来の成長の地図上での自国の地位を確保するため、すでに競争を繰り広げている。中国の第14次5カ年計画における現代エネルギーシステム計画、EUのグリーンディール、インドの連邦予算、エネルギーアクセスおよびグリーン水素政策、そして米国のインフレ抑制法(IRA)はいずれも、グリーン技術と投資へのインセンティブと資金を、法的・規制・政策面での支援と組み合わせている。
これらの地域では投資が急速に動いている。これらだけではなく、世界各地で同様の措置が講じられている。良い面も悪い面もあるが、これらの取り組みは新たな成長の地図を形作り、低炭素移行の推進力となっている。例えば、中国が太陽光パネルと蓄電池の製造で主導的地位にあることは、過去10年間で太陽光発電のコストを85%引き下げる上で重要な役割を果たした。EUの水素戦略は、2050年までに再生可能水素への累積投資を2000億~5000億ドルとすることを目指している。インドは、現在の容量の4倍に相当する2030年の500GW目標を掲げ、世界で最も速い再生可能エネルギーの拡大のひとつを進めている。米国インフレ抑制法(IRA)は、主要な気候技術の資金調達コストを平均で40%引き下げ、急速な規模拡大を可能にする可能性がある。複数の供給源が合理的なコストで利用可能になれば、競争と技術革新が高まるはずであり、主要な投入材の競争可能な供給が、サプライチェーン全体の頑健性にとって不可欠となる。こうした動きは、グローバル化の新たな視点と新たなパターンを示すことになるだろう。
図2:魅力的な再生可能エネルギー市場と拡大する設備容量に支えられ、世界各地で大規模な低炭素産業プロジェクトが発表されている
3. 必要な投資の規模
世界が進むべき方向について疑いはない。しかし、気候変動の課題と危険性は、より大きな緊急性とスピードが必要であることを意味しており、世界は投資とイノベーションのペースを加速させなければならない。
新たな成長ストーリーを生み出す投資は、物的資本、人的資本、自然資本、社会関係資本の4つの形態で行われるだろう。これらはすべて必要であり、相互に補完し合う。
エネルギーと交通における新たな低炭素インフラ、よりクリーンで効率的な都市、サービスと財の新たな生産形態には、物的資本への大規模な投資増加が必要となる。このエネルギーシステムとデジタル変革全般に必要な世界全体の総投資額は、2030年までに年間5~7兆ドルと推計される。このうち一部は追加的な投資となる。これは今日の年間約1.5~2兆ドルの投資から大幅に増加するが、時間の経過とともに化石燃料への投資と投入の削減を伴う。
気候変動の影響による損失と被害は大きく、適応とレジリエンスへの投資は避けられない。例えば、脆弱な20カ国(V20)経済では、気候変動の影響によりGDPの20%が過去20年間で失われた。適応とレジリエンスへの投資を大幅に増やす必要があり、その取り組みが早いほど、将来の損失と被害は小さくなる。本稿で述べた排出削減技術への投資や、将来の損失の予測と防止の改善(AI技術が役立つ領域)は、適応コストを引き下げるが、それでも大きな投資は依然として必要である。2030年までに年間0.5~1兆ドルの範囲になる可能性がある。脆弱な国々が強靭な経済を構築するための取り組みには、強力な国際的支援が必要である。
2030年までに人的資本にも、総額で年間約3兆ドルが必要となる。コロナ禍の後遺症と大規模な人口構造の変化は、既存のギャップを抱える保健医療と教育に圧力を加えるだろう。一部の人口が高齢化する一方で、中国を除く開発途上国の人口は、主にアジアとアフリカにおいて、今後30年間でほぼ20億人増加する。
世界が化石燃料中心の分野から移行するにつれ、これらの分野では最大500万件の雇用が失われる可能性がある。ただし、より多くの投資と再編されたサプライチェーンから生じる純雇用は、ほぼ確実に増加すると見込まれる。
私たちの自然資本と生態系は、私たちが生きていく生態環境を構成しており、気候変動、水循環、大気などと密接に関わっている。これらの生態系の保護と再生には、推計で合計2750億~4000億ドルが必要であり、これは2030年までの年額である。
社会関係資本への投資は、直接的な追加資源よりも、制度の質と繁栄および資産の分配に関するものである。経済の構造とシステムにおける根本的な変化は、生活と生計の変化や混乱の管理に焦点を当てなければならないことを意味する。例えば、自然資本の保護と再投資には、能力構築と支援的な制度的取り決めが必要であり、特に先住民コミュニティ(世界の生物多様性と最も重要なバイオームの相当部分の管理者として役割を果たしている)が、その集団的資産についてより発言権と管理権を持てるようにすることが必要である。
これは困難な課題に聞こえるかもしれない。世界全体として成功するためには、世界の投資水準を、パンデミック前の水準を上回る形で、年額GDP比約2~3%分回復・引き上げなければならない。これは、この10年間において人的資本を除いて必要となる水準であり、グローバルサウスではより多く、グローバルノースおよび中国ではより少なくなる。
しかし、必要な投資の規模は大きいものの、マクロ経済の観点からは実現可能であるはずだ。1990年代以降、世界の計画貯蓄は一般に計画投資を上回っており、それは低金利、低投資、低成長、低い生産性の伸びと関連してきた。「長期停滞」を語る人もいる。実際、2008年の金融危機以前の数十年間に遡ると、GDPに占める投資の割合は現在よりはるかに高かった。特にOECD加盟国では、1980年以降、投資の割合がGDPの26%から22%に低下している。その低下の大きな部分は公共投資によるものであり、財政収支を再均衡させ、公的債務を抑制しようとする試みを反映している。財政再建は資本支出を犠牲にしがちであるためである。
したがって、投資の大幅な拡大は、地球の未来、景気回復、そして新たな成長ストーリーの創出にとって極めて重要であるが、不可能な試みではない。この投資の推進の中核となるべきは、公共投資をGDP比1~2%引き上げることである。公共投資は方向性を示し、民間投資の基盤を築くものであり、危機時の公共消費支出からの自然な転換を意味する。経済の生産性を高め、気候リスクを低減することで、この公共投資はより強固な中長期の財政の基盤を築くだろう。
投資とイノベーションの大部分は民間セクターで行われなければならないため、投資体制を形作る政策と制度が根本的に重要となる。将来の道筋について信頼性をもって示す強力な国家のリーダーシップは、大規模な投資の推進に対する信頼を生み出す。信頼に足り、信頼される存在となるには、公的なコミットメントが強力な制度に支えられていなければならない。すなわち、政府全体で一貫しており、適切な技能と専門性を備えた十分な資源を持つ制度である。ある程度の独立性と信頼性のある監視を兼ね備え、政治システムに組み込まれ、官僚的な有効性と民間セクターおよび市民社会と直接関与する能力を活かすとき、制度は効果を発揮する。
4. 金融、技術、貿易に関する協働
効果的に成長と繁栄を推進するためには、投資の推進と技術の展開がグローバルに行われなければならない。これは必然的に、各国や企業が主要な新技術や市場での主導権を争う中で競争を伴うと同時に、気候変動対策、公衆衛生、繁栄と平和に関する共通の目標の下での協力の強化をも伴うだろう。
資金調達における協働グローバルサウスにおける必要な投資の実現は極めて重要であり、中国を除くEMDEsは、2030年までに年間約2.4兆ドル(GDP比6.5%)を、経済を転換するために必要なすべての気候関連投資に充てる必要がある。これは現在の年間約0.7兆ドルの投資から大きく増加する(ただし、そのような拡大は、化石燃料への投資と投入の削減による節約を伴い、時間の経過とともに実現する)。しかし、EMDEsにおける資本コストは、構造的要因と債務水準の両面から、長期投資を大幅に拡大するには高すぎる。新規投資の資本コストを下げるため、債務の脆弱性への対処を直ちに最優先事項としなければならない。これには、G20の共通枠組みの効果を高め、その上に立って、債務の再編メカニズムを強化する協働が必要である。
最近のIHLEG報告書が論じるように、資本の妥当なコストを確保するため、新規の公的債務は国際金融機関(IFI)が提供する条件と同様の条件で資金調達されるべきである。新たな債務には、気候変動に脆弱な国々に低コストの資金を提供する仕組みを含めることができ、またバルバドスで試験導入された自然災害条項のような気候の不測事態に備えた債務契約を採用することができる。多国間開発銀行からの資金は、規模を拡大することができ、また拡大しなければならず、今後数年間で3倍に拡大し、地球公共財に対する譲許的な解決策を提供しなければならない。国ごとのプラットフォームは、公的・民間を問わずすべての関係者を協議の場に集めることができ、南アフリカ、エジプト、インドネシア、ベトナムで試行されている公正なエネルギー移行パートナーシップ(JETP)を手本とすれば、資金が大規模に流れる新たな経路を作り、移行を加速させる強力な手段となり得る。
技術に関する協働は不可欠である。研究開発の調整が必要な主要分野があり、例えばAIは、遺伝子編集、合成生物学、核融合、CCUS、さらには地球工学の研究を加速させるために応用でき、その分野では国際的な科学政策とガバナンスに取り組むことが極めて重要である。 取り組みが求められている 開発途上経済における技術革新と普及能力の強化を支援し、企業、政府、市民社会をつなぐこと。
より広くみると、官民の協力は、グリーン生産の成長と円滑な貿易の条件に関する各国の共通の国益に基づくことができる。世界経済フォーラムが主導するものを含め、ガバナンスの取り組みが登場しつつあり、グラスゴー・ブレークスルー・アジェンダが包括的な目標を示している。 協力 は、共同イノベーション(ミッション・イノベーションを通じたものなど)、標準への収斂(国際水素・燃料電池パートナーシップ、またはGlobal Cement and Concrete Associationを通じたものなど)、先駆的な製品・プロセスに向けたバイヤーズクラブや協調的なグリーン調達プログラムの創設(First Movers CoalitionまたはIndustrial Deep Decarbonisation Initiativeを通じたものなど)、あるいは国家支援のルールの合意といった形をとることができる。
強化された貿易に関する協力 は、イノベーションをめぐる認識上のゼロサム競争を打破し、可能な限り新たな産業や手法の相互利益的な成長を追求するうえで重要な役割を担っている。これは、幅広いグリーン製品と必要な原材料の円滑な貿易、技術の普及、資金支援を通じて行われる。AIアプリケーションが普及し、避けがたく国境を越えて波及するにつれ、新たな国際基準とデータ保護モデルも必要となり、AIを基盤とするデジタル集約型経済に関する新たなルールについて各国が合意することが極めて重要となっている。
今日の地政学的状況において、貿易パターンの変化は、供給の信頼性をめぐる新たな問いを必然的に提起するだろう。主要なサプライチェーン全体で、支配の掌握や新たな搾取的寡占の形成を防ぐのに十分な競争が存在しなければならない。現地化やフレンドショアリングは魅力的に見えるかもしれないが、より広範なグローバルな生産と競争の条件を整えることが、より効果的で強靭な戦略となるだろう。そのため、緊急の必要性があり、重要なサプライチェーン全体で競争を維持・促進するための明確な原則が求められている。
5. 未来を創造する
この未来の成長の物語は現れつつあり、私たちの手の届くところにある。私たちが目の当たりにしている技術変革がもたらす可能性と恩恵は、生活の質、生産性、雇用の観点から見て、きわめて大きい。
技術、イノベーション、投資を新たな成長の物語と危機からの脱却への道筋へと転換するには、行動に必要な可能性と戦略について共通理解を持つことが求められる。そのうえで、投資の拡大、大規模なイノベーション、そして協力が必要である。その協力は、官民間および国家間の双方で行われるべきである。国際機関は重要な役割を果たすことになる。この投資は、現在の危機からの力強く持続的な回復を後押しし、開発における失われた10年を未然に防ぐ推進力となり得る。
投資とイノベーションには、将来の可能性に対する楽観と確信、そして変化の必要性への認識が求められる。それらはすでに存在し、拡大している。現実を形づくるうえで、共有されたビジョンは極めて重要である。今後数十年は地球にとって決定的な時期となり、新たな技術を体現する投資とイノベーション、そしてネットゼロへの推進力が、21世紀の成長の物語をもたらすだろう。
本稿は、クラウス・シュワブの提案により、LSEのグランサム研究所およびSystemiqのチームが、ニコラス・スターン教授(IG Patel Chair of Economics and Government, London School of Economics and Political Science)およびマッティア・ロマーニ博士(Partner, Systemiq)の主導の下で作成したものである。関与したのは、Amar Bhattacharya、Danae Kyriakopoulou、Hans Peter Lankes、Jeremy Oppenheim、Isha Patel、Katherine Stodulkaである。個人の立場で議論に参加してくれたDemis Hassabis氏およびJames Manyika氏に深く感謝する。また、Saadia Zahidi氏の指導にも感謝する。表明された見解はチームの研究に基づくものであり、LSEまたはSystemiqの組織としての見解を反映するものではない。