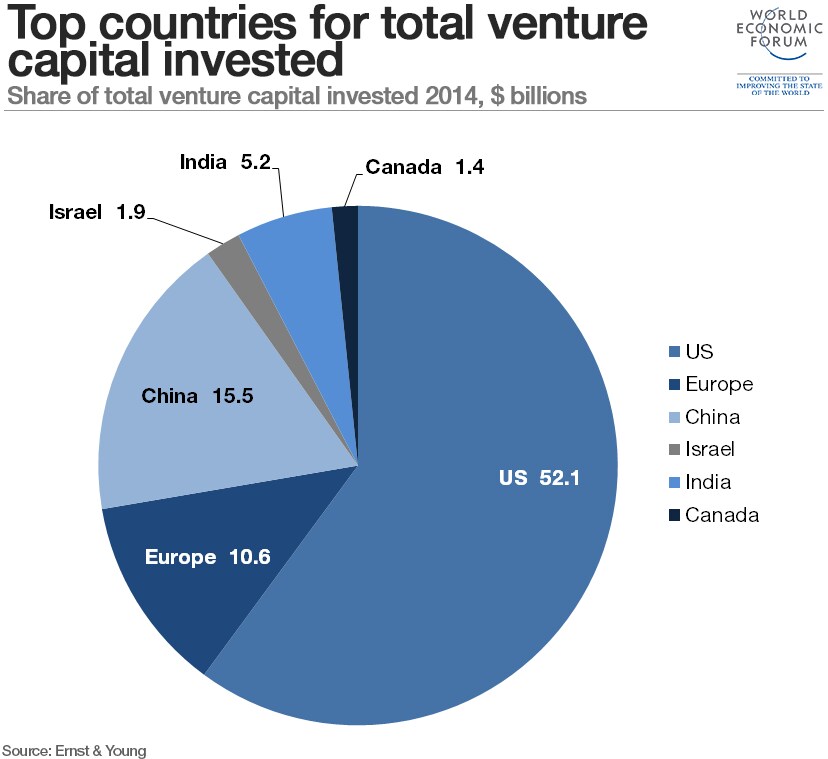
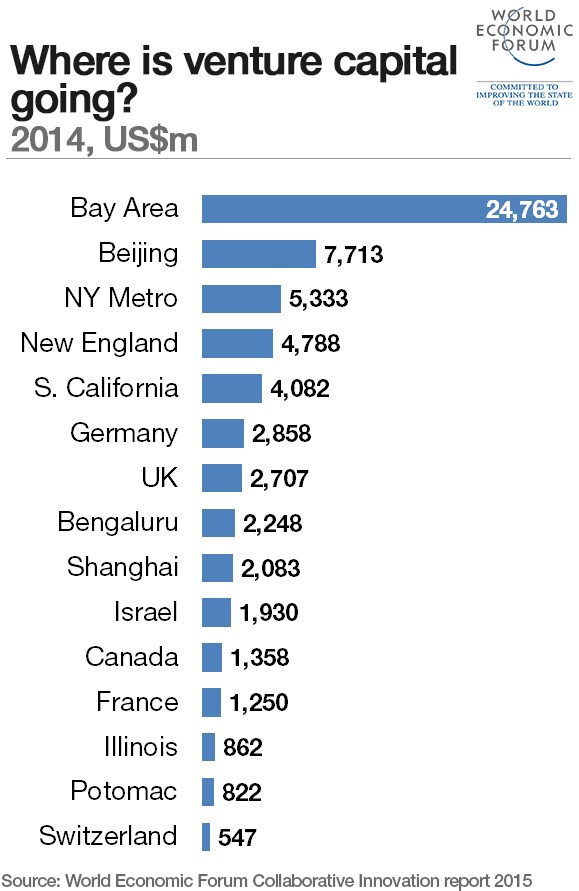
欧州の経済規模は米国とほぼ同じで、人口はその2倍であるにもかかわらず、欧州のベンチャーキャピタル活動は大西洋の対岸で見られる規模のわずか5分の1にすぎないと考えると、意外に思える。
何十年にもわたり、シリコンバレーは世界各地の起業家や投資家を引きつける磁石のような存在となり、米国経済に数十億ドルを呼び込むとともに、最も優秀な人材を何千人も集めてきた。他の主要経済圏の多くで、起業家を支える拠点がその成功を手本にしようとするのも不思議ではない。
欧州の多くのテクノロジー企業が米国企業と同じ水準の優位性を築くのを妨げてきた要因はいくつもある。しかし、最近の報告書によると、欧州のベンチャーキャピタル業界と投資エコシステムはすでに成熟しており、転換点を迎えつつある兆しが見られる。
先行者の優位
米国のベンチャーキャピタル業界は早くも1960年代から70年代にかけて確立され、欧州のVCに数十年先行していた。そのため、規模、厚み、影響力のいずれにおいても、当然ながら米国のほうが発展している。
しかし、欧州の企業の半数以上は12年以上にわたり活動している。複数の景気循環を経験し、実績と分野固有の知識を培ってきた経験豊富なファンドマネジャーが、今では豊富にいるということだ。その結果、投資家にとって、10年前と比べてはるかに魅力的な投資機会となっている。Invest Europeのデータによると、昨年、欧州のベンチャーキャピタルファンドは64億ユーロを調達し、9年ぶりの高水準となった。
これまで欧州のファンドは米国のファンドより大幅に規模が小さかったが、現在は大型ファンドが勢いを増している。当社の記録では、2016年に調達されたファンドの約30%が1億ユーロを超えていた。これにより、豊富な資金を持つ大手機関投資家がこの資産クラスに投資しやすくなる。
欧州のVCが米国のファンドと同程度の資金を集めているわけではないものの、その成長は注目を集めている。当社のデータによると、過去5年間に欧州のVCファンドへ投じられた資金の約10%を北米の投資家が拠出した。これは、その前の5年間の平均の2倍に当たる。さらに、業界がより多くの起業家に投資し、欧州のスタートアップをこれまで以上に頻繁に世界の舞台へ送り出せるようにする進展も見られる。
欧州の政策立案者は、イノベーションへの資金供給においてベンチャーキャピタルが果たす役割を認識しつつある。昨年、当社は欧州のスタートアップや中小企業へのベンチャーキャピタル投資が前年比で再び増加し、総額43億ユーロに達したと報告した。過去5年間に投資を受けた欧州企業は1万6,000社を超え、新たな市場への進出や雇用創出につながっている。
欧州委員会と欧州投資基金は今年、ファンド規模をさらに拡大し、より大規模な世界の機関投資家を市場に呼び込むため、16億ユーロのファンド・オブ・ファンズ計画を発表した。また欧州委員会は、資本市場同盟の行動計画の一環として、欧州ベンチャーキャピタル規則を改正した。この改正により、VC企業は欧州連合内で国境を越えた投資をより容易に行えるようになり、この制度の下で投資できる企業の幅も広がる。
分断された市場
欧州連合は世界最大の単一市場だが、企業への投資や企業の成長に関しては、米国のほうが障壁がはるかに少ない。欧州委員会は資本市場同盟計画を通じてこの課題に取り組んでおり、国境を越える投資の障壁を減らし、スタートアップや中小企業の資金調達へのアクセスを改善するための施策を盛り込んでいる。
欧州の多様性には利点もある。シリコンバレーのような単一の支配的な地域はないものの、アムステルダムからチューリヒまで、活気あるテクノロジー拠点が各地に広がっている。そうした拠点で育った企業は、迅速な国際展開や、異なる言語・通貨への対応に慣れている。
ディープテックを牽引する企業
世界的な金融センターであるロンドンの地位は、WorldPay、TransferWise、Funding Circleなど、既存の仕組みを変革するフィンテック企業の数々を育む一助となってきた。一方、Supercell、King、Rovioなど、近年の北欧発ゲーム企業の成功は、この地域がテクノロジー分野のスターを生み出す土壌であることを改めて示している。
Invest Europeによると、2016年に欧州でベンチャーキャピタル投資総額に占める割合が最も高かったのは情報通信技術企業で、44%だった。次いで、活況を呈する欧州のバイオテクノロジーおよびヘルスケア分野のスタートアップが27%を占めた。
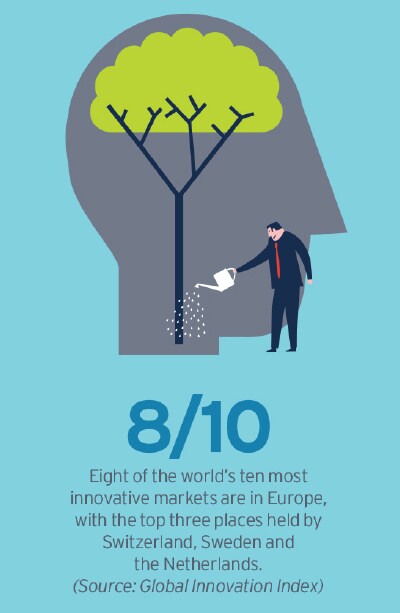
欧州のテクノロジー系スタートアップの多くは、人工知能、仮想現実・拡張現実、ロボット工学、モノのインターネットなど、ディープテック分野を先導している。実際、グローバル・イノベーション・インデックスによると、世界で最も革新的な市場上位10か国のうち8か国が欧州にあり、スイス、スウェーデン、オランダが上位3位を占めている。
実証された価値
欧州のVCは、米国の同業者より低い企業評価額で、こうした革新的な企業に資金を提供できる。米国のVCが調達する資金量が膨大なため、投資をめぐる競争が激しくなり、価格が押し上げられている。米国の企業価値10億ドル超の企業、いわゆる「ユニコーン」は、年間売上高の平均46倍と評価されるのに対し、欧州で設立された企業では18倍となっている。
投資回収の実績も目覚ましい。ドイツでは、食品宅配サービスのDelivery Heroが今年、企業価値44億ユーロで株式を公開した。一方、中古車販売サイトのAuto1は、企業価値25億ユーロで直近の資金調達ラウンドを実施した。Supercellは昨年、中国企業のTencentに87億ドルで買収された。また、同じくフィンランドのゲーム会社で「Angry Birds」を生み出したRovioは、10億ユーロを超える評価額でのIPOを予定している。
リターン
投資家にとって、欧州のベンチャーキャピタルの価値を決める最大の要因は、そこから得られるリターンだ。BVCAによると、英国のベンチャーキャピタルファンドは昨年、2003年以来最高のリターンを記録した。欧州投資基金は、欧州全域で最大の単独VC投資家である。同基金の2016年のVC投資データは、今日の低利回り環境における力強いリターンを示している。10年間の年率換算純リターンは5%、5年間のリターンは9.5%、3年間の純リターンは12.2%だった。実際、2007年以降の同基金の上位30ファンドは、純リターンの中央値が27%に達した。
シリコンバレーに追いつくにはまだ長い道のりがあるが、今こそ世界の投資家が欧州に目を向け、そこにある機会を生かす時だ。ベンチャーキャピタルの資金調達と投資が増加し、優れた投資回収実績とリターンがあり、EUの新たな支援策も加わるなか、欧州の先駆的なスタートアップや中小企業への投資には明るい見通しがある。