世界経済フォーラムによる新たな報告書では、新興技術のクラスターが金融サービス業界をどのように変えつつあるかが検証されています。
AI、IoT、クラウドコンピューティング、5Gなどの技術は、消費者と企業の双方に新たな機会をもたらしています。
これらの技術クラスターの影響を私たちが実際に体験し始める3つの方法を以下に紹介します。
「ディスラプション」「変革をもたらす」「デジタルトランスフォーメーション」といった言葉や表現は、金融サービスの文脈であまりにも日常的に使われるようになり、その影響力を失っています。しかし、新興技術がもたらそうとしているのはまさにその影響力です。人工知能(AI)、モノのインターネット(IoT)、5G、量子コンピューティングといった技術は、強力なクラスターを形成し始めており、それらが一体となって金融サービスを再構築し、企業と消費者の双方に新たな機会をもたらしつつあります。
では、金融サービスは近い将来どのように変化していくのでしょうか。また、企業や個人はどのような恩恵を受けられるのでしょうか。これは、世界経済フォーラムがデロイトと協力して新たに発表した報告書の中核的な検討課題です:『新たな道を切り拓く:金融サービスにおけるイノベーションの次の進化』。本報告書は、過去1年間に実施された200人以上へのインタビューと9回の国際ワークショップに基づいており、金融サービス企業の上級幹部、専門家、学者、規制当局者が参加しました。
本調査で示されているように、新興技術は4つの主要なクラスターに分類でき、その中心にはAIとクラウドがあり、他の技術を可能にするコアクラスターとなっています。AIとクラウドは、他の技術が生成、保存、伝送するデータにアクセスして分析できる能力を持つことから不可欠です。そのため、これらは他のすべてのクラスターにも含まれています。残りのクラスターは、それぞれ以下のいずれかの機能を中心としています:
物理的な金融の世界とデジタルの金融の世界の間のギャップを埋め、データを生成・取得する新たな方法を創出すること (5G、IoT、タスク特化型ハードウェア(TSH)、AR/VR、AI、クラウド)
通貨や証券などの価値の取引、およびデータの取引を、より安全な方法で方向付け、構造化できるようにすること (分散型台帳技術(DLT)、プライバシー強化技術(PET)、AI、クラウド)
AIの分析能力を強化すること (量子、AI、クラウド)
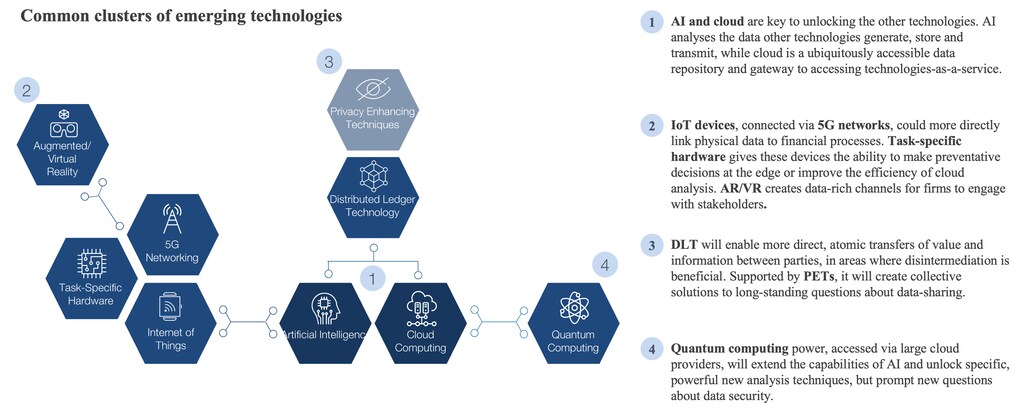
これらのクラスターの真に興味深い点は、相互に作用し合うことで、新たな金融商品・サービスの開発が可能になり、それが個人や企業に重要な影響を与えることです。技術クラスターの影響を私たちがまもなく体験する3つの分野は以下のとおりです:
1. 自動化の進展と組み込み型金融サービスにより、日常の活動が簡素化される
クラスター1、2、3の複数の技術を組み合わせることで、責任ある自動化を実現し、日常的な取引をシームレスに行えるようになります。これにより、金融サービス企業と、関連する製品・サービスを提供する業界外の企業の双方にとって新たな収益源が生まれる可能性があり、一方で顧客は合理化された体験を享受できます。
例えば、AI、クラウド、IoT、5G、DLTによって促進されるマシン・ツー・マシン(M2M)決済プロトコルの可能性を考えてみてください。ここでは、決済ネットワークまたは金融機関のコンソーシアムが、消費者の代わりに、非同期のM2M決済を判断・認証・送信・受信するプロトコルを開発します。このようなプロトコルは、多くのユーザー体験を向上させるために活用できます。
例えば、所有者の銀行口座に紐付いた組み込み型デジタルウォレットを備えた電気自動車を考えてみてください。事前に定められた同意パラメータに基づき、所有者が有料道路を通過し、充電し、駐車する際、支払いはウォレットから自動的に引き落とされる可能性があり、個別に支払う煩雑な手続きが簡素化されます。また、車両が一定期間待機状態になると予想される場合には、所有者が電力を系統に売り戻すことを許可しているため、支払いを受け取ることもできます。
あるいは、商業銀行と紐付いたデジタルウォレットを持つ短期賃貸物件の管理会社を考えてみてください。このウォレットは宿泊客からの支払いを受け取り、維持管理費や税金を支払い、清掃業者やその他の必須サービスを自律的に手配します。また、このウォレットは物件の住宅ローンにも紐付いており、宿泊客の売上に基づいて毎月の支払いを行うことができます。結果として、事務作業が大幅に削減されます。
2. 業界横断的な提携が拡大し、顧客の金融サービスと非金融サービスのニーズに同時に対応できるようになる
金融サービス企業は、顧客のいる場所に寄り添い、必要な瞬間に、あるいは必要となることを見越して、個別化された製品やサービスを提供する取り組みをますます強めています。新興技術のクラスターにより、きめ細かなデータ収集、タイムリーな分析、安全な情報共有が可能になり、どのサービスが各顧客にとって最も有益か、またいつ提供すべきかを企業が特定しやすくなっています。これらの同じ技術によって業界横断的な協業も促進されており、企業はエンドツーエンドの包括的な顧客ソリューションを提供できるようになっています。
保険分野における実現可能性の高い活用事例から、ここにある機会を理解することができます。AI、クラウド、5G、IoTを活用することで、接続された保険金支払い後のソリューションを開発することが可能です。この保険金支払い後の体験は、製品・サービス提供者による接続されたエコシステムを通じて実現され、顧客のロイヤルティを高め、バックオフィスの効率を向上させる差別化された保険金請求処理を共同で提供します。
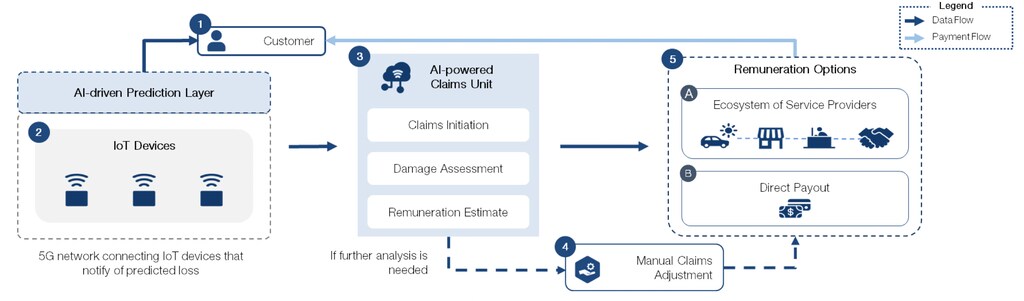
自動車保険を例にとりましょう。事故が発生すると、保険会社は自動的に事故の通知を受け取ります。車両に組み込まれたセンサーに基づき、保険会社は衝突時の車両の速度、エアバッグの作動状況、液体の残量、その他の関連情報を即座に把握することもできます。
IoTセンサーを通じて収集されたデータの分析により、保険会社は損傷の程度を把握し、重大な事故ではないものの迅速な支援が必要であると判断します。保険会社は承認済みのサプライヤー・ネットワークを通じて多数の業界横断的な提携先を有しており、それらを活用して事故に関連する即時のサービスを提供します。保険会社は、レッカー車と運転者のための代替移動手段が向かっていることを運転者に通知します。さらに、保険会社は翌日のためにレンタカーと自動車修理工場の予約を手配し、事故による負担を軽減します。
3. 顧客は金融サービスを意識しなくなる
金融サービスの新たな進化がもたらす最大の成果は、新興技術のクラスターによってもたらされた変化の多くが、そもそも気づかれないものになるかもしれない点にあるでしょう。つまり、企業や個人は自らの金融ニーズが満たされ、利用可能な金融機会が大幅に広がっていることに気づくものの、それが非常にシームレスに実現され、生活に深く統合されるため、金融サービスや商品そのものが意識の前面に出てこなくなるのです。
世界経済フォーラムの報告書では、上記以外にもいくつかのユースケースが取り上げられており、この顧客中心の環境がどのように発展しつつあるかを垣間見ることができます。金融サービスの次の展開を完全に予測することはできないかもしれませんが、新興技術が自動化されたフィードバック・ループを可能にすることで、今後も長きにわたって顧客が中心的な存在であり続けることは確かです。




