電気自動車(EV)の普及は、まさに加速段階に入ろうとしています。これは個人の移動手段の脱炭素化における飛躍的な進歩をもたらすだけでなく、電力会社が近代化された送電網管理を提供し、消費者により低コストのエネルギーを届けることも可能にします。
系統からのスマート充電(V1G)は、今日すでに広く運用されています。その利点はよく知られており、消費者にとって車両の充電コストを下げるとともに、ピーク負荷を分散させることでエネルギー供給事業者がエネルギー需要により適切に対応できるようにします。需要応答管理がなければ、マッキンゼーは、ドイツの地域レベルでEVの普及率が25%に達すると、ピーク負荷が最大30%増加し、現在の変電所設計の容量を大きく超えると試算しています。
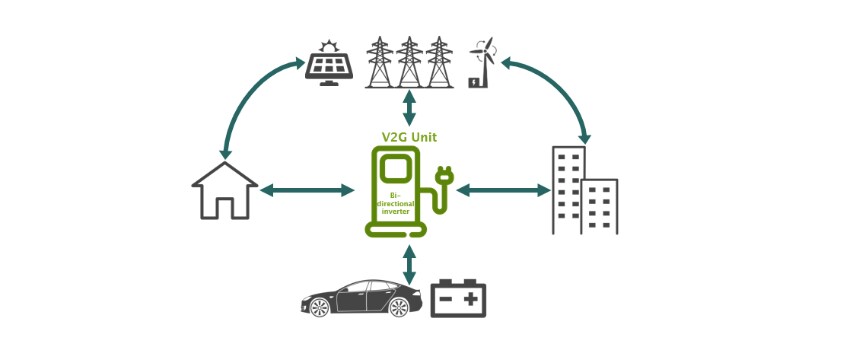
車両対系統連系(V2G)の次の段階は、さらに大きな可能性を秘めています。電子の双方向の流れと、系統と車両の間の通信は、EVが生み出す問題そのものに対する解決策を提供します。それは、供給側における再生可能エネルギーの断続的な発電による負荷曲線と、ますます電化が進む家庭からのピーク需要のバランスを取るのに役立ちます。
このモバイル化された未使用のバッテリー容量は、解放され収益化されるのを待っています。これは、系統を絶え間なく動かし続けられる、21世紀版のデュラセル・バニーの再来です。
なぜまだ普及していないのでしょうか?
電気自動車を系統に接続するという考えは新しいものではありません。これまで、実証プロジェクトや限定的な商用展開という緩やかな道のりをたどってきました。その進展は地域によって異なり、自動車メーカーの支援に依存しています。欧州では日産が先行しており、ドイツと英国の電力会社と提携しています。
埋めるべき明確な技術的ギャップがあります。どれも小さくはありませんが、克服できないほどのものでもありません。通信プロトコルや充電インバーターの標準化から、バッテリー劣化の管理に至るまでです。後者については、ユーザーの需要やバッテリー設計に関する明確な信号が与えられれば、スマートアルゴリズムがバッテリー充電を最適化できることが実証試験で示されています。しかし、こうしたシステムはまだ商用化されておらず、堅牢なインフラと家庭からの詳細なデータが必要です。これらがなければ、系統接続された車両は知能性に欠けたままであり、経済的に成り立たない可能性が高いでしょう。
「航続距離への不安」について言えば、このEVに対する抵抗感は、バッテリー容量の継続的な飛躍的進歩によってのみ解消されます。これは理解できることです。スマートフォンの電池が切れても、次のInstagramへの投稿は待てるでしょう。しかし、高速道路で立ち往生することは全く別の話です。
今日のEVは、ほとんどの移動に対して既に十分な余力を持っています。日産リーフのバッテリーは30キロワット時(kWh)を蓄えます。これにより、リーフは107マイル(172km)走行できます。90kWhを搭載したテスラ・モデルS 90Dは、これを294マイル(473km)まで延長します。これらの航続距離を、2017年における米国運輸省のデータと比較してみてください。それによると、単独の移動の75%は10マイル未満、95%は30マイル未満でした。
勝利を収めるビジネスモデルとは何でしょうか?
V2Gの商用化により、交通業界と公益事業分野の融合はさらに深まるでしょう。最も純粋な形では、系統運用者はより信頼性の高いシステムと運用コストの削減によって報われることになります。その価値は非常に大きくなる可能性があります。特に、系統の信頼性維持に不可欠な周波数調整を担う場合にはなおさらです。インペリアル・カレッジ・ロンドンは、EVの普及と再生可能エネルギーの発電が成熟した段階のシナリオにおいて、V2Gが英国の系統にもたらす節約効果を年間最大39億ポンドと試算しています。
この価値を公正に分配することは、市場を発展させ、利害関係者のインセンティブを一致させるための鍵です。消費者は、エネルギー料金を相殺する新たな収入源を得て、プロシューマー(生産消費者)になることができます。一方、自動車メーカーは、直接的に、あるいは車両の近代化加速による販売増加を通じて恩恵を受けます。
技術的な課題を考慮すると、大規模な車両フリートの所有・運営者がV2G市場の形成と設計を主導すると考えています。これには、物流、タクシーおよび相乗りサービス、レンタカーに関わる企業が含まれます。
第一に、こうした事業者のフリートは、経験豊富な技術者によって一元管理されることが多く、一定のスケジュールに従って運用されています。これにより、インフラの設置面積が簡素化され、系統運用者に対して最低限の利用可能性が保証されます。
第二に、こうした商業事業者は、充電サイクルの最適化やバッテリーの健全性管理に必要な利用データを共有することに、より前向きである可能性があります。
最後に、ただし決して軽視できない点として、十分な規模のフリートは仮想発電所としての役割を担います。これはエネルギー供給事業者や系統運用者にとってより魅力的であり、間接的な取引ハブの仕組みに代わる、直接接続の可能性を切り開きます。
このシナリオでは、系統運用者がUPSやフェデックスのような企業に対して、互換性のあるEVの購入費用の一部を補助するためのリベートを提供することも容易に想像できます。この初期投資額は、代替となる系統レベルの蓄電ソリューションに必要な設備投資を、依然として大きく下回る可能性があります。
住宅向けV2Gも、これに続くでしょう。系統上で余剰のバッテリー容量を容易に取引できるプラットフォームが一度整備されれば、家庭向けの局所的な需要応答に対応しやすくなるからです。
マクロ的な推進要因:星々が揃う条件
交通およびエネルギー産業におけるマクロトレンドは、V2Gやその他の分野横断的な取り組みが発展するための環境を提供するでしょう。資源管理と脱炭素化に対する先進的な姿勢により、欧州は必要性から生まれるV2Gイノベーションの主要地域として台頭すると予想しています。再生可能エネルギーが発電量に占める割合が増加するにつれ、需要応答と蓄電ソリューションの基盤に対する差し迫ったニーズは、さらに高まるでしょう。
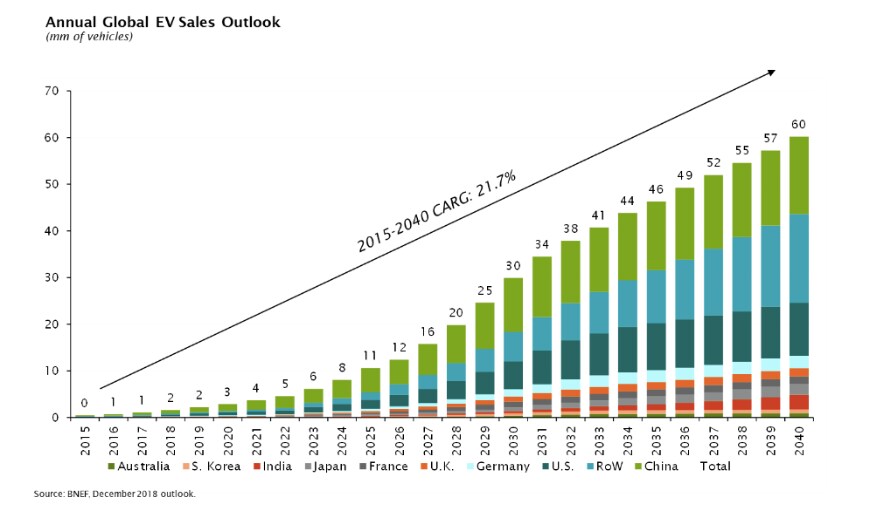
EVの普及拡大は乗数効果をもたらすでしょう。2050年までに、BNEFは、新車販売の55%、世界全体の車両保有台数の33%が電動化されると試算しています。一部の地域では、これはさらに早く実現するでしょう。カリフォルニア州サンノゼでは、既に保有車両の13%が電動車となっています。販売台数において、中国と米国が競争をリードするでしょう。
自動車メーカーは、内燃機関車を中心とした製造工程を再編することに困難を感じるかもしれませんが、最終的には電動化の流れに従わざるを得ません。双方向充電の開発において主導権を握ることは、EVの蓄電容量を収益化し、EVの普及を加速させる機会をもたらします。
規制は、分散型の系統システムを支える上での最後のピースとなるでしょう。V2Gの経済性が成り立つためには、供給アグリゲーターが卸電力取引および系統バランシングシステムに対して、平等なアクセスを持つ必要があります。




