中央銀行は、独自のデジタル通貨を持つという構想をますます検討している。
こうした動きを支持する主要な論拠は3つあり、その一つは、現金を使った取引の減少に伴い、金融システムを進化させる必要があるという点である。
金融政策には潜在的な課題と影響があるが、その利点として、決済に関するプライバシー基準の向上が挙げられる可能性がある。
世界各国の中央銀行は、中央銀行デジタル通貨(CBDC)――本質的には現金のデジタル版――の導入を検討している(Nielpelt 2021)。新たな論文(Ahnert et al. 2022a)において、我々はCBDCの経済学の概観を示す。まず、デジタルマネーの台頭を形作る経済的要因を概説し、現在の議論の端緒を示す。次に、金融政策と金融安定への影響を検討し、その後、政策上の論点と課題を考察する。最後に、デジタルマネーに関する我々の理解を、今後の研究によって深めうるいくつかの分野を提示する。
デジタル社会における支払い方法とは?
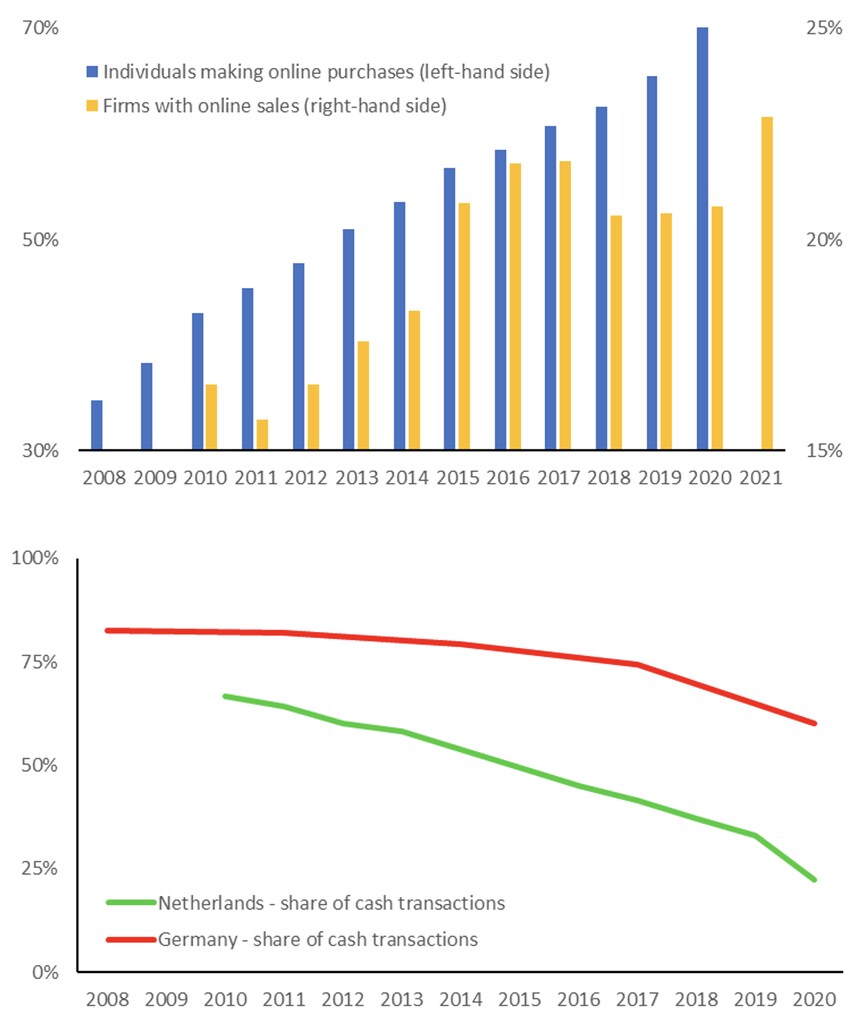
オンラインで現金を使って支払うことはできない。これが、デジタル時代において実物通貨が効率的な支払手段としての魅力を失いつつある理由の一つである。過去十五年半にわたり、オンラインショッピングとデジタル決済の拡大に伴って、現金利用は着実に減少している(図1参照)。概して、経済活動のデジタル化は、人々の支払い方法に大きな影響を及ぼしている。
図1 電子商取引の成長と現金利用の減少
ほとんどの人は、現金での支払いが実物の貨幣の受け渡しを伴うのに対し、デジタル取引はそうではないという明白な事実を除けば、現金とデジタル決済の違いを意識していない。しかし、より微妙な違いも存在する。現金は公的マネーであり――中央銀行の負債であり、したがって完全に安全である。これに対し、デジタルマネーは民間部門に由来し、最も一般的には銀行預金の形をとる。民間主体の負債であるにもかかわらず、銀行が発行する貨幣は、金融規制と預金保険のおかげで、常に額面どおりに現金へ交換できる。これが、人々がそれを安全で支払手段として有用だと考える理由である。
情報化時代の支配的なビジネスモデルとしてのデジタル・プラットフォームの台頭は、決済システムにおける銀行の中核的役割に挑戦している。大手テクノロジー企業や金融系スタートアップは、オンラインマーケットプレイス、メッセージングアプリ、金融サービス(例えば融資や保険)といったデジタルサービスと決済を組み合わせている。銀行はこれらのソリューションの基盤となる決済インフラを引き続き提供しているものの、顧客接点へのアクセスを失いつつある。さらに、急速に発展し複雑化する決済イノベーションにより、今後さらなる混乱が起きる可能性がある。これには分散型台帳技術が含まれ、同技術は決済手段として利用されうる「ステーブルコイン」(安定した価値を維持するよう設計された暗号資産)の基盤を提供している。
なぜ中央銀行デジタル通貨なのか?
現金利用の減少と、規制された銀行部門の外にある新たな形態の貨幣が成長する可能性により、現金のデジタル版の導入を求める声が高まっており、それはしばしば中央銀行デジタル通貨(CBDC)と呼ばれる。1これらの主張を支える主要な論拠は少なくとも3つある。
第一に、公的マネーは金融システムの錨(アンカー)としての特別な役割を果たしている。人々は、民間マネー(クレジットカードや銀行振込)による支払いを受け入れる。それは、完全に安全な公的マネー(現金)に容易に交換できることを知っているからである。しかし、現金が広く使われなくなれば、完全な交換可能性という約束は効力を失う。この場合、デジタル版の現金によって、現行の金融システムの継続が確保されるだろう。
第二に、CBDCの発行は、通貨に対する中央銀行の支配を維持するのに役立つ(Brunnermeier et al. 2019)。そのグローバルなリーチにより、デジタルプラットフォームは民間デジタルマネーの大規模な発行体となる可能性がある。2極端なシナリオにおいて、民間マネーが契約や取引における計算単位(「価値尺度」)として公的マネーを駆逐すれば、中央銀行は最後の貸し手として機能することで、効果的な金融政策を遂行したり金融安定を守ったりすることができなくなる。3CBDCは、需要に応えるために公的なデジタルマネーを提供することで、こうしたシナリオを防ぐことができる。
第三に、CBDCはプライバシーの維持に役立ちうる。民間企業は、人々がデジタル決済を行う際に収集できる個人データから利益を得ようとするのが通常であり、それが、そもそも利用を妨げうる――非効率な結果である。CBDCは、利用者がデータをより多くコントロールできるよう設計されうる。例えば、より個別化されたサービスを受けるために、個人データを第三者と共有するかどうかを選択できる、といった具合である。これは、デジタル経済における効率性と厚生を促進しうる(Ahnert et al. 2022b)。
中央銀行デジタル通貨は金融政策にどのように影響しうるか?
何の保護措置もなしにCBDCを導入すると、金融システムに大きな転換をもたらしかねない。懸念すべき点として、預金者が銀行から大量に資金を引き出し、中央銀行のCBDCに預け替える可能性がある。これは、銀行の主要な経済機能の一つである融資提供を困難にしうる(Keister and Sanches 2022)。しかし、他の研究では、こうした懸念は銀行部門が完全競争である場合にのみ現実化しうることが示されている。銀行が市場支配力を有する場合、CBDCの導入は預金の代替手段となる。それに応じて、銀行は預金口座に支払う金利を引き上げることで、競争を強めざるを得なくなる。その結果、より多くの預金を集め、企業や家計により多くの信用を供与できるようになる(Andolfatto 2019, Chiu et al. 2022)。
CBDCは、新たな金融政策手段を開発する意図で提案されたものではない。とはいえ、中央銀行に追加的な手段をもたらす可能性はある。例えば、預金市場における競争を高めることで、中央銀行の政策金利が預金者にどの程度伝わるかを改善しうる。4同様に、CBDCは中央銀行が金融システムにおける特定の摩擦を個別に標的とすることを可能にし、それによってインフレと経済全体をより効率的に安定させうる(Assenmacher et al. 2022)。
CBDCの導入は、中央銀行の業務およびバランスシートに変化をもたらしうる。特に、銀行預金がCBDCに置き換わると、中央銀行は貸出オペレーションを通じて資金を銀行部門に還流させる必要が生じうる(Brunnermeier and Niepelt 2019)。より広く言えば、CBDCの導入は、金融政策が実際にどのように実施されるかにも影響を与えるだろう。例えば、CBDC需要の変動により、伝統的なコリドー方式の下での金利コントロールが難しくなり、その結果、準備預金が十分に供給されるフロア方式が好まれる可能性がある(Malloy et al. 2022参照)。非銀行機関がCBDCを一般に配布する場合、中央銀行のバランスシートへの直接アクセスが必要となる可能性があり、それにはカウンターパーティの枠組みの変更が必要になりうる。
中央銀行デジタル通貨は金融安定にどのように影響しうるか?
金融政策と同様に、CBDCが金融安定に及ぼす影響は、銀行システムを通じて伝播する。前述のとおり、銀行の資金調達コストが上昇すれば、利益率の低下につながりうる。その結果、銀行はバランスシートの資産側でより大きなリスクを取る方向へ誘導されうる。例えば、よりリスクの高い融資を拡大したり、より投機的な証券に投資したりするといった形である(Keeley 1990)。
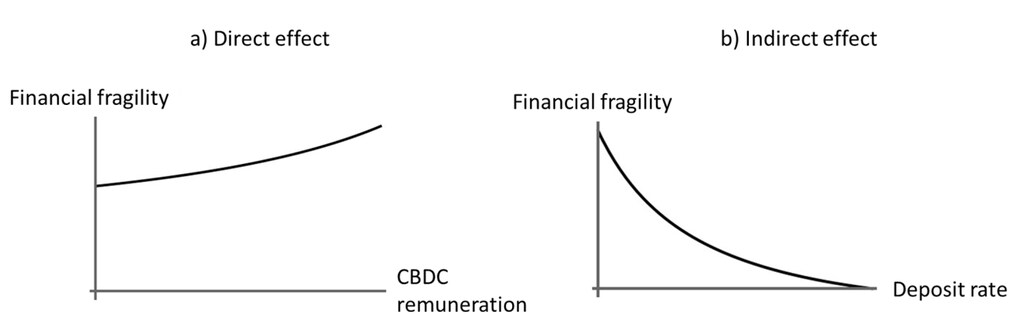
負債側では、CBDCの利用可能性は、多数の預金者が一斉に資金を現金で引き出そうとする取り付け(バンク・ラン)のリスクに対する銀行のエクスポージャーを変化させる。Ahnert et al.(2022c)では、二つの相反する効果が働いている。一方で、安全で利息の付く投資としての性質から、CBDCの利用可能性は、現金が銀行預金の唯一の代替手段である経済と比べて、預金者の取り付けへのインセンティブを高める(「直接効果」、図2参照)。他方で、預金を維持するために、銀行はCBDCの導入に対して金利を引き上げる。これにより預金は魅力的になり、それによって脆弱性は低下する(「間接効果」)。その結果、CBDCが銀行の脆弱性に及ぼす全体的な効果は、これら二つの力の相対的な強さによって異なる。CBDCの報酬率が低い(高い)水準では、間接効果(直接効果)が優勢となり、報酬率の上昇は金融の脆弱性を低下(増大)させる。
図2 CBDCの報酬が銀行の脆弱性に及ぼす直接効果と間接効果
CBDCの設計上の特徴は、金融安定にとっても重要な役割を果たしうる。例えば、金融システムの安定化を目的とした政策の有効性を高めることによってである。救済措置や流動性支援といった政策介入のタイミングと設計が決定的に重要であることは、よく知られている。政策立案者は、より良い情報を持っていれば、より良い判断を下すことができる。中央銀行が保有するCBDC口座の動きは、金融システムの健全性に関するリアルタイムの情報をもたらしうる。それにより、中央銀行の介入の有効性が高まり、ひいては金融安定全体の向上につながりうる(Keister and Monnet 2022)。
中央銀行デジタル通貨にはどのような課題が残されているか?
CBDCは、デジタル時代においても金融の錨としての公的マネーの役割を維持できる可能性があり、決済におけるプライバシー基準の設定に役立ちうる。しかし、特にデジタル経済におけるプライバシーに関する、より広範な課題は、中央銀行の権限をはるかに超えるものである。より厳格な規制によって、ステーブルコインなどの新技術を取り巻く金融安定上の問題に関する最も切迫した懸念に対処できるし、対処しなければならない。テラの最近の破綻は、その根底にあるリスクをよく示している。5EUの暗号資産市場規制はこの方向への一歩であるが、Gorton and Zhang(2022)はさらに踏み込み、「流通する貨幣」に対する公的独占を提案している。
これまで、CBDC導入の潜在的リスクに関する議論は、主に過剰な利用の普及という想定と、それが信用供給および金融安定に及ぼしうる影響に焦点が当てられてきた。この文脈において、政策立案者は、大規模なCBDC保有を極めて低い(場合によってはマイナスの)金利によって魅力のないものにする、あるいは個人が保有できる額に直接的な上限を設ける、といった保護措置を提案してきた(Bindseil 2020)、または(ECB 2020)。
一方で、CBDCが十分に魅力的な製品とならない場合、普及が不十分となるリスクもある。究極的には、成功には加盟店と消費者の双方による十分な利用が必要であり、それは決済市場の両面性に起因する(Rochet and Tirole 2003)。加盟店にとってはコストの考慮が支配的となる可能性が高い一方、データ分析など他のデジタルサービスと決済を統合する可能性は、時間の経過とともにより重要になりうる。消費者は、利便性と普遍的な受け入れを最も重視する傾向がある。しかし、プライバシーの役割や、利用者需要を抑制するための保護措置の影響は、まだ十分に理解されていない。中央銀行は、需要が過度に高すぎることと低すぎることの間で適切なバランスを取るよう、CBDCを慎重に設計する必要がある。
結論:中央銀行デジタル通貨をめぐる現状
中央銀行デジタル通貨をめぐる議論は、勢いを増している。国際決済銀行による最近の調査によれば、回答した中央銀行のほぼすべてが、CBDCの可能性を積極的に検討している(Kosse and Mattei 2022)。ある意味では、デジタル現金の導入は、生活の多くの側面がデジタル領域へと移行していることに沿った、自然な進化である(Panetta, 2021)。しかし、前述のとおり、その背後にある経済学や、金融システムに及ぼしうる影響は複雑であり、さらなる研究が必要である。
著者注:本コラムは当初、欧州中央銀行のResearch Bulletinとして掲載された。著者らは、Ulrich Bindseil、Jonathan Drake、Michael Ehrmann、Alex Popovからのコメントに感謝する。ここに示された見解は著者個人のものであり、必ずしも欧州中央銀行またはユーロシステムの見解を代表するものではない。
参考文献
Ahnert, T, K Assenmacher, P Hoffmann, A Leonello, C Monnet and D and Porcellacchia (2022a)、「The economics of central bank digital currency」、ECB Working Paper Series, No 2713。
Ahnert, T, P Hoffmann and C Monnet (2022b)、「The digital economy, privacy, and CBDC」、ECB Working Paper Series, No 2662。
Ahnert, T, P Hoffmann, A Leonello and D Porcellacchia (2022c)、「CBDC and Financial Stability」、未公刊ワーキングペーパー。
Andolfatto, D (2021)、「Assessing the impact of central bank digital currency on private banks」、The Economic Journal 131(634): 525-540。
Assenmacher, K, L Bitter and A Ristiniemi (2022)、「CBDC and business cycle dynamics in a New Monetarist New Keynesian model」、未公刊ワーキングペーパー。
Bindseil, U (2020)、「Tiered CBDC and the financial system」、ECB Working Paper Series, No 2351。
Bordo, M and A Levin (2017)、「Central bank digital currency and the future of monetary policy」、NBER Working Paper No 23711。
Brunnermeier, M K and D Niepelt (2019)、「On the equivalence of private and public money」、Journal of Monetary Economics 106: 27-41。
Brunnermeier, M K, H James and J P Landau (2019)、「The digitalization of money」、NBER Working Paper, No 26300。
Chiu, J, S M Davoodalhosseini, J Hua Jiang and Y Zhu (2022)、「Bank Market Power and Central Bank Digital Currency: Theory and Quantitative Assessment」、Bank of Canada Working Paper Series。
Driscoll, J C and R Judson (2013)、「Sticky deposit rates」、Finance and Economics Discussion Series, Divisions of Research & Statistics and Monetary Affairs, Federal Reserve Board, Washington, D.C。
ECB (2020)、Report on a digital euro.
Garratt, R J and M R Van Oordt (2021)、「Privacy as a public good: a case for electronic cash」、Journal of Political Economy 129(7): 2157–2180。
Gorton, G and J Zhang (2022)、「Protecting the sovereign's money monopoly」、未公刊ワーキングペーパー。
Keeley, M C (1990)、「Deposit Insurance, Risk, and Market Power in Banking」、American Economic Review 80(5): 1183-1200
Keister, T and C Monnet (2022)、「Central Bank Digital Currency: Information and Stability」、Journal of Economic Dynamics and Control、近刊。
Keister, T and D Sanches (2022)、「Should Central Banks Issue Digital Currency?」、Review of Economic Studies、近刊。
Kosse, A and I Mattei (2022)、「Gaining momentum–Results of the 2021 BIS survey on central bank digital currencies」、BIS Papers, No 125。
Lilley, A and K Rogoff (2020)、「The case for implementing effective negative interest rate policies」、J Cochrane and J and Taylor(編)、Strategies for Monetary Policy、Hoover Institution Press、pp. 27-90。
Malloy, M, F Martinez, M F Styczynski and A Thorp (2022)、「Retail CBDC and U.S. monetary policy implementation: A stylized balance sheet analysis」、Finance and Economics Discussion Series, Board of Governors of the Federal Reserve System。
Neumark, D and A S Sharpe (1992)「Market structure and the nature of price rigidity: evidence from the market for consumer deposits」、The Quarterly Journal of Economics 107(2): 657-680。
Niepelt, D (2021)、「Central bank digital currency: Considerations, projects, outlook」、VoxEU.org、11月24日。
Panetta, F (2021)、「Evolution or revolution? The impact of a digital euro on the financial system」、Bruegel online seminar、2月10日。
Rochet, J C and J Tirole (2003)、「Platform competition in two-sided markets」、Journal of the European Economic Association 1(4): 990-1029。




