世界では約17億人が金融サービスを利用できませんが、そのうち11億人は携帯電話を利用できます。
したがって、銀行口座を持たない人々の多くが、分散型インフラを通じて初めて金融サービスを利用する可能性が高いでしょう。
分散型金融は、誰もが新たなデジタル経済に開かれた形でアクセスし、参加し、機会を得られるようにするうえで重要です。
携帯電話ほど「飛躍的な技術」という現象をよく体現する技術はありません。その普及により、最も十分なサービスを受けられていなかった地域社会でさえ、有線ネットワークや固定電話など従来の通信インフラを整備する必要を完全に回避できました。
現在、推計では世界人口の83.4%が携帯電話を所有しています。実際、今なお銀行口座を持たない17億人(成人の22%)のうち、11億人が携帯電話を利用できると報告されています。こうした人々が初めて金融サービスを利用する場は、分散型インフラになる可能性が高いでしょう。
携帯電話と同様に、分散型金融(DeFi)技術も飛躍的な技術となる可能性を秘めています。十分な金融サービスを受けられていない人々が従来型金融を迂回し、これまで利用できなかったデジタルサービスや資産にアクセスできるようにします。
銀行口座を持たない人々とは?
銀行口座を持たない人々とは、いずれの金融サービス提供者にも口座を持たない人々と定義されます。この定義では、現代の金融システムより前から存在する非公式な金融サービス、たとえば地域の貯蓄グループ、個人間(P2P)の小口融資、その他の社会的・地域的な金融の形態は考慮されません。
推計によると、最大で経済活動全体の35%が新興市場の「インフォーマル経済」で行われています。これは、正規の金融サービスの外側で並行システムとして営まれる、数兆ドル規模の「非公式な経済活動」に相当します。銀行口座を持たない人々のほぼ全員が、若年人口の多い新興国に暮らしています。
分散型金融とは?
分散型金融とは、コンピューターコードによって運営されるP2Pモデルで金融サービスを再構想する、金融テクノロジーのインフラです。
従来、銀行やサービス提供者自身がサービスへのアクセスを管理してきました。銀行口座を開設したり、決済アプリを利用したり、融資枠を得たりするには、申請して承認を受ける必要があります。
フィンテック企業は、従来の実店舗まで物理的に移動しなければならないという課題を解決してきましたが、政府発行の正式な身分証明書や金融資産の証明を持たない人々にとって、金融サービスへのアクセスは依然として困難です。
DeFiインフラは、テクノロジーとP2Pを基盤とするモデルで「口座」、貯蓄、融資、決済、投資を提供し、機関を介した仲介をなくします。資金はクラウドファンディングや地域社会から集められ、金融商品はソフトウェアであり、取引のルールはコードに基づいて透明化されています。
これにより、本質的にオープンで、公開され、透明性が高く、中立で、検閲に耐性があり、国境のない金融インフラが生まれます。スマートフォンとインターネット接続さえあれば、世界中の誰もがどこからでも利用できます。
5年足らずで、分散型金融は10億ドル規模の業界に成長し、市場価値は過去最高の1,800億ドル超に達しました。2020年1月から現在までに、DeFiの利用者数は約9万1,000人から約500万人に増加しました。
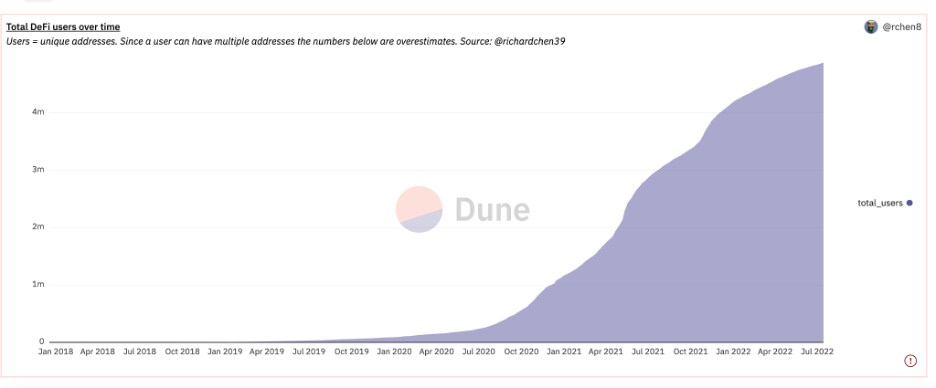
分散型金融の利用者数(2020年1月1日~2022年7月4日)
明確にしておきましょう。これまでのDeFiの取引量や活動は、暗号資産を使った金融アプリケーションに限られており、その利用者は、愛情を込めているとは言いがたい「退廃者」という呼び名で知られる人々でした。
分散型金融は、銀行口座を持たない人々にまだ本格的に採用されておらず、彼らに役立つよう設計されてもいません。しかし、暗号資産の普及状況を示すデータから、DeFiの採用率を注視する理由が見えてきます。
暗号資産の普及で先行する新興国
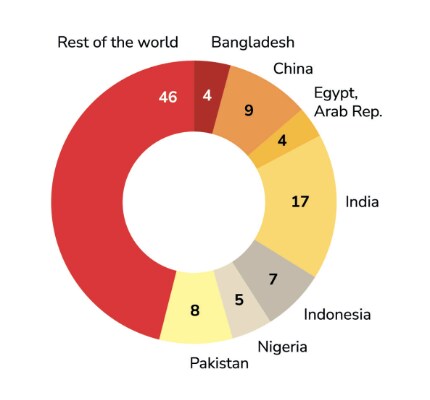
新興国は、暗号資産の採用、マイニング、取引において、すべての先進国を上回っています。例外は米国です。こうした暗号資産への関心が高い国々の多くでは、銀行口座を持たない住民の割合が高くなっています。成人のうち銀行口座を持たない人の割合が最も高い7か国のうち4か国(中国、インド、パキスタン、ナイジェリア)が、暗号資産の普及をけん引しています。
世界的に見ると、米国のように金融サービス産業が発達した先進国でさえ、銀行口座を持たない人や十分な金融サービスを受けていない人々は、完全に銀行サービスを利用できる人々に比べて、暗号資産の保有率が比較的高くなっています。
現在銀行口座を持たない人々が、将来銀行口座を持つようになることはありません。銀行を経由せず、分散型金融サービスへ直接飛躍するでしょう。この予測を後押しする主な要因は3つあります。
分散型金融のオープンで許可不要な性質
誰でもブロックチェーンウォレットを作成できます。これは、携帯電話とインターネット接続があれば誰でも、DeFiの仕組みを通じてブロックチェーンネイティブの金融サービスや世界の資本市場にアクセスできるようにする重要な技術です。
ブロックチェーンを基盤とするデジタルウォレットは、デジタル資産の送受信、貯蓄、投資に使える「口座」として機能します。これは、外国通貨を受け取り、取引し、世界の資本市場に触れるための入り口になります。
次のような経済圏で、アルゼンチン、ベネズエラ、ナイジェリアの人々が、デジタル通貨での賃金受け取りや、ビットコインやイーサリアムなどの分散型デジタル通貨への資産移転を選ぶのは当然です。暗号資産は許可を必要としないため、世界で最も幅広い層に保有される資産クラスとなっています。
DeFiは既存のP2P地域金融モデルを改善する
地域社会を基盤とする金融構造における分散型金融の革新は、既存の非公式な社会金融インフラを改善する、より安全で便利かつ信頼性の高い解決策をもたらす可能性があります。
P2P取引はすでに、新興市場で、中央集権型の金融機関を通じて暗号資産を購入する手段を持たない人々の間で、暗号資産の普及を促しています。次に広がるのは、DeFiを基盤とする貯蓄・融資モデルでしょう。貯蓄グループは、地域の人々のために資金を貯め、融資を行う、広く実践されている地域主導の仕組みです。

DeFiを基盤とする方法には、いくつもの利点があります。デジタル決済は現金や手書きの帳簿管理より安全で追跡しやすく、決済や引き出しを自動化することで、すべての参加者にとって公平性と透明性が確保されます。
デジタル化された地域基金は現金と違って円滑に投資でき、貯蓄コミュニティも地理的な制約を受けなくなります。こうしたオンチェーンデータはすべて、追跡・監査可能な信用履歴を生み出し、外部の貸し手からより多くの資金を調達する橋渡しとなる可能性があります。
暗号資産によるユニバーサル・ベーシックインカムの利点
暗号資産によるユニバーサル・ベーシックインカムへの関心の高まりは、ブロックチェーンによって大規模に人々へ直接、効率よく資金を配分でき、分散型金融によって長期にわたる資金調達と資本配分への効率的な道筋を作れるという認識が広がっていることを示しています。
10億人以上が1日1.90ドル未満で暮らすなか、こうした大胆な構想は、人類にとって合理的なビジネスモデルとして受け入れられつつあります。最近では、さまざまなアプローチが実現可能性の新たな段階に達しています。
GoodDollarとImpact Marketは合わせて50万人以上をノンカストディアル・ウォレットに登録し、主にナイジェリア、インド、インドネシアなどの国々で、暗号資産によるユニバーサル・ベーシックインカム(UBI)を配布してきました。受給者はその資金をP2P取引や基本的なニーズの充足に使い、貯蓄グループなどのDeFi商品も試しています。
これらのプロジェクトは、分散型金融のインフラや資産と、十分な金融サービスを受けられていない人々との隔たりを埋めており、普及を加速させる口コミ効果も期待できます。
分散型金融の普及に向けた課題
分散型金融の普及には、深刻なリスクと課題が伴います。金融リテラシーの向上は第一歩ですが、それだけでは不十分です。デジタルウォレットで暗号資産を保有することは簡単に見えても、現在のDeFi商品や資産は、脆弱な立場にある人々の役に立つよう設計されていません。基礎的なリテラシーもなお課題であり、世界の37%は今も、誰もが利用できる手頃な価格のウェブ接続を得られていません。これは、さらなる進展に欠かせない条件です。
暗号資産の価格変動も、存続を脅かすリスクをもたらします。1年間で価値が72%失われる可能性があるため、最も成熟した暗号資産でさえ、給料から給料までぎりぎりの生活を送る人々にとって大きな脅威となります。明確な規制や安全策がなければ、消費者保護の欠如や市場の変動性は、常にDeFiの普及を脅かすでしょう。普及を左右するのは大きな潮流だけではありません。
世界経済フォーラムは、ブロックチェーンの責任ある利用をどのように推進しているのでしょうか?
DeFiへの飛躍がもたらす影響は、仲介者をなくすことだけにとどまりません。新たなデジタル経済において、より開かれたアクセス、参加、機会を可能にします。また、確立された金融の原則や商品をより利用しやすくし、これまで資本形成の機会を得られなかった地域社会が資本を形成できるよう支援する可能性もあります。
分散型金融は、銀行口座を持たない人々が容易に受け入れ、参加できる、真に分散型の世界経済を推進するための基盤を築きました。
貢献いただいたKitchain.xyzに感謝します。




