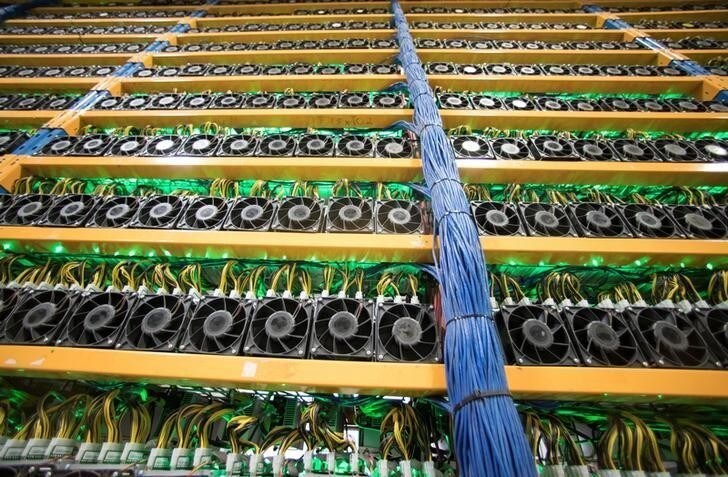
暗号資産は近年、政府機関の代表者から攻撃を受けており、G20財務大臣は次回のブエノスアイレス会合で規制案を検討する予定である。本コラムは、暗号資産には一定のリスクがある一方で、貨幣取引における選択肢と効率性を高める重要な革新をもたらすものであると論じる。さまざまな見方や経験に対応し、イノベーションと競争を阻害しないようにするためには、比例的でリスクに基づく規制アプローチが必要である。これは、広範な規制措置を講じる前に、開かれた議論を行うことを意味する。
今日、民間が発行する貨幣または準貨幣である暗号資産は、規制による取り締まりの脅威にさらされている。多くの中央銀行や規制当局が包括的な規制を求めており、アルゼンチンで開催される今後のG20会合で発表が見込まれている。より好意的な意見が以前に示されたのに続き(Fernandez-Villaverde 2017)、現在ではほとんどのエコノミストがこの見解に同調している(James 2018、Turner 2018、Danielsson 2018)。
暗号資産に反対する主な論拠は何か。公的部門は、政府機関(通常は中央銀行)が発行する通貨以外は信頼できず、したがって真の貨幣とはなり得ないと示唆しているようである(Carstens 2018、Mersch 2018)。これは多くの国には当てはまるかもしれないが、そうでない国も少なくない。アルゼンチンは、その通貨であるペソ(またはその前身であるアウストラル)が、過去数十年の間に、ハイパーインフレと通貨切り下げによって何度も価値を失ってきた国であり、政府発行通貨の実績を議論するうえで格好の素材となる。
その他の論拠は何か。
暗号資産は、貨幣の基準のすべてを満たしているわけではない。
民間貨幣は本質的に持続不可能である。
情報を十分に持たない消費者や投資家は、暗号資産の根底にある「ポンジ・スキーム」から保護される必要がある。
この技術と関連するビジネスモデルは、金融セクターに対して破壊的すぎる。
基盤となる技術は、違法な、さらには犯罪的な活動およびその資金調達を容易にする。
これらの指摘の多くには、ある程度同意する。暗号資産は、現時点ではすべての貨幣機能を果たしているわけではないが、これは まだ初期段階にあり、その結果は主として今後の政府規制の進展に左右される。裏付けのない民間貨幣の発行は持続可能ではないが、経済史が十分に示しているように、適切な金融の枠組みを伴わない公的発行の貨幣も同様である。急激な価格変動それ自体が規制による保護を正当化するものではない。もちろん詐欺は起こり得るが、それは他の金融取引と同様であり、正面から対処されなければならない。しかし、暗号資産が本質的にポンジ・スキームであることを示す証拠はない。破壊的な性質について言えば、競争、イノベーション、そして既存体制への挑戦は、経済の他分野と同様に金融セクターにおいても有益である。ただし、スピードが問題となり得るため、秩序ある移行に向けたセーフガードが必要となる場合もある。そしてもちろん、暗号資産はマネーロンダリングおよびテロ資金供与に関する規定の対象とされるべきである。
今日の暗号資産市場はどの程度の規模か。2018年1月末時点のデジタルコインおよびトークンの時価総額合計は5,200億ドルであった(2018年1月初めの8,300億米ドルから減少)。1月末時点で暗号資産は1,474種類存在し、2017年の同時期の682種類から増加した。流通している暗号資産コインの総数は9.1兆枚である。1 2017年12月末の時価総額は、米国、日本、ユーロ圏における一般に保有される通貨の合計額の15%超に相当し、2016年12月の1%未満から大幅に増加している(図1)。2
図1 時価総額

これまでのところ、暗号資産の急速な拡大に対する規制上の対応は、主に不正な取引、消費者保護、相場操縦、資本逃避、ガバナンスに関するものであった(Balboa 2017、BIS 2015、de Filippi 2014、Morris 2017、Wildau 2017)。匿名性が提供され、暗号資産の参加者の身元確認が限定的であるという状況においては、マネーロンダリングおよびテロ資金供与への懸念が依然として支配的である(FATF 2014)。規制措置には、中国および韓国における全面禁止の可能性、マネーロンダリング防止規制に基づくEUにおけるいくつかの取り組み、特別な規制枠組み(サンドボックス)に対する新規仮想通貨公開(ICO)のリスクに関する警告などが含まれる。同時に、日本における暗号資産交換業者の認可や、米国におけるビットコイン先物契約の採用は、より干渉の少ないアプローチを反映している。さらに、一部の中央銀行は、その利点を踏まえて自国の暗号資産の発行を検討しており、一部は発行を発表している。
もちろん、このような金融イノベーションは今に始まったことではない。歴史的に、貨幣は民間貨幣として始まることが多かった。民間銀行が発行した銀行券は、過去の暗号資産であった。筆者の一人(Mandeng 2018)は、19世紀のドイツが、過剰発行のリスクに対処しながらも、支払いを容易にする銀行券の重要な利点を認識していたことを明らかにしている。1876年、ドイツは混合型の中央銀行モデルを採用した。ドイツ帝国銀行(Reichsbank)という中央銀行を設立し、発券銀行である民間銀行とともに、銀行券の発行を首席対等者(primus inter pares)として規制させた。中央銀行は、今日であれば「共通の金融の枠組み」と呼ばれるものを採用し、30を超える民間銀行に、銀行券の秩序ある発行、流通、普及を促進する権限を与えた。同時に、一定の適格基準に基づき、確固たる透明性のある共通要件を課した。この混合型モデルの理由は、単一の独占的主体に対する信頼の欠如と、共通の枠組みの下で貨幣の発行を分権的な方法で支える必要性にあった。このように、金融イノベーションは排除ではなく包摂によって受け入れられた。
中央銀行は、貨幣の提供者としての信頼性を確立するために長い道のりを歩んできた。しかし、これは彼らの「自然独占」であるべきだろうか。そう考える十分な理由もあるかもしれないが、技術は、大きな利益をもたらす可能性のある、質的に新しい種類の分散型民間貨幣を提供している。違法な利用は確実に根絶されるべきだが、それによって本質的な価値まで捨て去るべきだろうか。統一された金融の枠組みと関連規制の下では、イノベーション、競争、金融システムの安定性と効率性の促進という目標は、相互に強化し合うものとなり得る。
暗号資産は、中央銀行業務と商業銀行業務の双方の既存体制に挑戦している。これにはリスクが伴うが、利益ももたらす。結局のところ、Rogoff(2017)が指摘したように、「通貨の長い歴史が示すのは、民間部門が革新したものを、国家は最終的に規制し、取り込むということである」。しかし、大規模な規制を導入する前に、この最新の金融イノベーションの波の長所と短所について公開の討論を行うことは有益であろう。とりわけ、これは消費者と投資家の双方にとって非常に有益な情報となり、今日の反エリート主義およびポピュリズム的な風潮の中では特に重要である。




