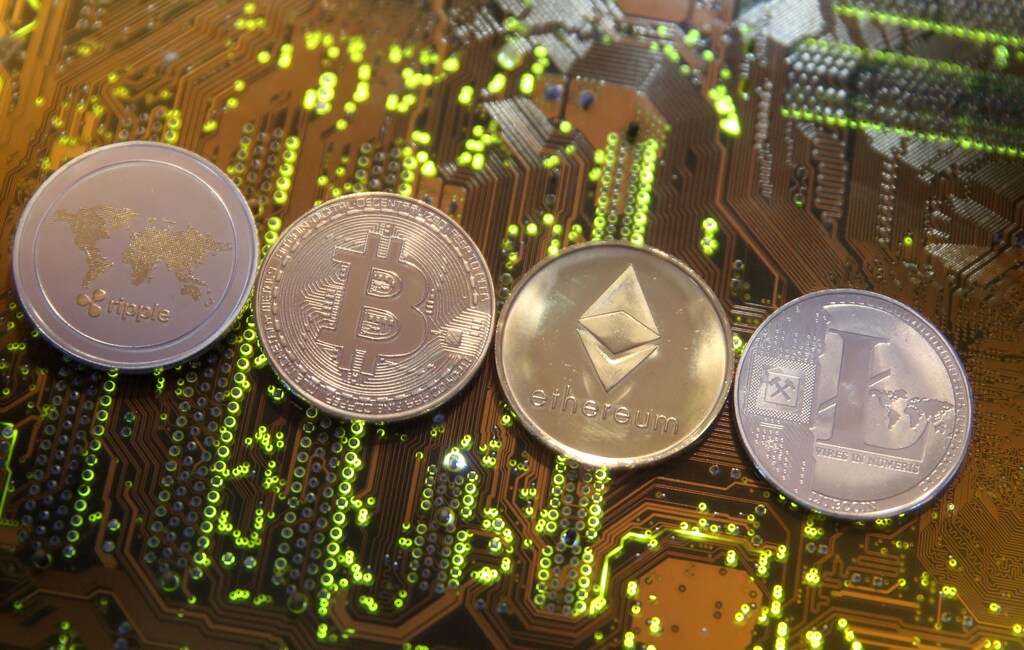
暗号資産および暗号通貨は2008年以降に人気が急上昇しており、後者は現在1,000種類以上存在しています。近年は、大幅な価格上昇の後に急落が続き、メディアでの大きな注目と幅広い関心を集めています。暗号資産は、世界経済フォーラムの「金融・通貨システムに関するグローバル未来評議会」の近年の活動においても重要なテーマとして取り上げられてきました。私はセシリア・スキングズリー氏と共にこの評議会の共同議長を務めています。
特に、「2030年の世界の金融・通貨システム」と題する報告書は、暗号通貨の受容と普及が拡大することで、市場、機関、インフラが多極化・複雑化・相互接続された世界へと結びついていく一因になると論じています。これは今度は、金融政策の運営に課題をもたらし、金融安定性や金融犯罪の防止にも影響を及ぼすでしょう。
規制当局や監督当局もこの分野への関心を高めていますが、この新たな資産クラスに対する枠組みをどのように整備すべきかについては、依然として議論が続いています。対応は非常に多様で、全面的な禁止(中国)、警告(米国、英国)、ガイダンスの提示(シンガポール)から、寛容な容認姿勢(日本、韓国)まで幅広く存在します。最近では、香港証券先物委員会(SFC)が、仮想資産のポートフォリオ・マネージャー、ファンドの販売会社、取引プラットフォーム運営者を対象とする新たな規制枠組みを示し、これらの事業者を規制の網の下に置くことを目指しています。
一部の規制当局は、ユーティリティとして用いられるトークンと、証券に基づく金融商品としての暗号資産を十分に区別していません。両者を区別することは極めて重要であり、トークン化された資産の種類ごとの理解を深める教育も重要です。すべての仮想通貨が暗号技術を必要とするわけではなく、また分散型の発行形態を取るわけでもありません。ICOを通じて発行されるすべてのデジタルトークンが暗号通貨であるわけでもありません。基礎となる資産が何であるかを理解することが重要です。
IMFと世界銀行は最近、バリ・フィンテック・アジェンダを発表しました。これは12の政策要素から成り、加盟国が金融技術の急速な進歩がもたらす利益と機会を活用しつつ、それに伴う固有のリスクを管理することを支援することを目的としています。暗号資産に関しては、バリ・アジェンダは、その拡散が国境を越えた金融の相互依存関係の要因を評価する複雑さを増すおそれがあると警告しています。同様に、金融安定理事会(FSB)も最近の論文で、暗号資産は今後も進化を続ければ金融安定性に影響を及ぼす可能性があると指摘しています。ただし、現時点のリスクは重大とはみなされていないとしています。
今後どの方向に進むのか?
暗号通貨が将来、主流の決済手段になるかどうかは、現段階では依然として非常に不透明です。処理能力などの技術的な欠点や、採掘に伴う膨大なエネルギー消費は、解決される可能性があります。KYC/AMLに関する潜在的な懸念と要件にも対応することができ、暗号通貨が法律違反に使用されないようにすることが可能です(例:ブロックチェーンに組み込まれたリアルタイムの取引チェック)。
しかし、暗号通貨の主要な問題は、その供給の非弾力性です。暗号通貨の支持者が最大の利点と考える供給量の限定性こそが、実際には最大の欠点となっています。供給が非弾力的である場合、需要の変動は必ず価値の変動をもたらし、そのため暗号通貨は貨幣としての役割を果たすには不適切なものとなります。言い換えれば、暗号通貨には中央銀行が存在しないのです。
私は、ブロックチェーンを主要な基盤技術として活用することに、はるかに楽観的です。ブロックチェーンがもたらす潜在的な利点は多岐にわたります。リアルタイムの取引によりリスクの削減や資本管理の改善が可能になることから、例えばKYC(顧客確認)やマネーロンダリング対策のチェックにブロックチェーンを利用するなど、規制の実効性の向上に至るまで、さまざまです。また、人工知能やモノのインターネットなど、他の新興技術との統合にも大きな可能性があり、金融の未来を実現するものと考えています。
ブロックチェーン推進者が唱えるパラダイムシフトを念頭に置くと、銀行や取引所は共同での取り組みを進める必要があります。それには、ブロックチェーン・エコシステム内での国境を越えた協力や、より広いブロックチェーン・コミュニティとの知識や経験の共有が含まれます。
UBSは最近、ブロックチェーンを基盤とする貿易金融プラットフォーム「We.Trade」で他の銀行と協力しました。このプラットフォームでは、銀行の顧客がオンラインで容易に取引注文を作成し、注文から決済までの取引プロセス全体を管理できます。一方、金融インフラ事業者のSIXは、「SIXデジタル取引所」の計画を発表しました。これは、ブロックチェーンに基づくデジタル資産向けに、取引、決済、保管を完全に統合したエンドツーエンドのサービスを提供する、世界初の市場インフラとなる予定です。規制当局の承認を前提に、2019年上半期の開始を目指しています。このサービスは、デジタル資産の発行と取引のための安全な環境を提供し、既存の証券や銀行融資の対象外となっている資産のトークン化を可能にすることで、これまで取引できなかった資産を取引可能にすることを目指しています。
各国のアプローチを整合させ、規制と監督をG20およびFSBによる国際的なレベルに移行させることで、暗号資産に対する一貫した規制アプローチを推進することを提言します。規制当局や監督当局は、公平な競争条件の原則に基づくべきであり、イノベーションを抑制することなく消費者を保護すべきです。
私たちは今まさに歩みを始めたばかりであり、暗号資産とブロックチェーンは、金融・通貨システムに関するグローバル未来評議会の活動において、今後も重要な役割を果たし続けるでしょう。実現可能な解決策と十分な情報に基づく議論を促進するため、官民の間で緊密な対話を継続することが必要だと考えています。




