不正な資金流出(IFF)は国際的な議題の最前線に浮上している。世界各国の政府が、こうした資金流出の大部分を占めるマネーロンダリング、脱税、国際的な贈収賄への対策で連携している。
こうした不正な資金流出は、開発途上国に壊滅的な影響をもたらす。現在、アフリカでは年間500億ドルを超えるIFFによる損失が生じていると推定されている。
しかし、不正な資金流出による損失を最小限に抑えようと各国が連携する一方で、アフリカにおける技術導入とイノベーションの急速な進展が、こうした取り組みの一部を妨げている可能性がある。
この点は、国連とアフリカ連合の不正な資金流出に関する 報告書で指摘された。2月に発表されたこの報告書は、IFFに関するハイレベル・パネルの議長を務める南アフリカの元大統領、タボ・ムベキにちなんで、通称「ムベキ報告書」と呼ばれている。
報告書は、「情報通信技術の発展により、マウスをクリックするだけで巨額の資金を送金できるようになった一方、革新的なインボイスの不正操作も可能になった」と述べている。
あるアフリカの国では、通信分野における通話時間の窃盗により、毎年最大9,000万ドルの損失が生じていると推定された。この詐欺では国際電話を国内電話に見せかけ、事業者が着信した国際通話の分数を偽って申告し、政府に納める税額を減らしていた。
同様の手口に、SIMボックス詐欺がある。個人や組織が、携帯電話番号への無料通話または低料金通話を提供するSIMカードを何千枚も購入する。カードはその後、国内または国際電話を携帯電話事業者のネットワークから迂回させ、国内通話として届けるために使われ、事業者は数百万ドルの収益を失う。
大陸で携帯電話産業が急成長したことを受け、アフリカ各国の政府はこの詐欺によって巨額の税収を失っている。コンゴ民主共和国(DRC)では、通話時間の横領により年間約9,000万ドルの税収が失われていると推定されている。
ムベキ報告書によると、DRCでSIMボックスを使って着信を迂回させると、国際電話が国内電話として扱われるため、犯罪者が納める税金は3分の1になる。
動きの速い資金
ブルッキングス研究所のテクノロジー・イノベーション・センターとライス大学は、デジタル空間が金融取引のあり方を根本的にどう変えているかを検討した 研究 を発表した。
取引が純粋なデジタル通貨、仮想通貨、仮想商品で行えるようになったため、「金額、資金源、送金先を意図的に誤解を招く形に構成できる」と研究は指摘した。
「取引は、金銭とは無関係に見える別の活動を装うことができる。その可能性を制限するのは、技術の新たな使い方を考案する人々の想像力と技能の高さだけだ。」
たとえば規模を操作すれば、多数の少額取引を行うだけで、より大きな資金移動を隠せる。研究の説明によると、大規模な分散型オンラインネットワークを利用し、一般に6~15ドル程度の無作為な金額で10万件の取引を通じて資金を移動させれば、検知ははるかに困難になる。
ソマリアの海賊行為に伴う不正な資金流出を追跡した世界銀行の 報告書 によると、ソマリアの送金サービス(MVTS)事業者(ウェスタンユニオンに相当するもの、または別の地域にいる第三者が同等の資金を受け取れるよう送金を取り次ぐネットワーク)は、海賊行為による資金が自らのサービスを通じて移動しているとは知らなかったと繰り返し主張した。しかし、改心した海賊や当局者によれば、事業者は知っていた。
本人確認システムの信頼性が低く、「顧客確認(Know Your Customer)」もできないため、犯罪者がMVTSサービスを悪用しているとの報告がある。
世界銀行によると、インタビューを受けた改心した海賊の一人は、海外で商品を購入するために資金を移動させた経験を説明した。彼は、プントランドの有名なMVTS事業者を通じて1万2,000ドルを送金した。資金はドバイに送られ、仲介者が彼のために車を購入した。その後、車はソマリアに輸送された。
彼は50ドル札と100ドル札で現金をMVTS事務所に持ち込み、「シャハード」という、イスラム社会における伝統的な慈善の慣習で得たものだと説明した。
モバイルバンキングの「例外」
海賊が資金や商品を入手したさまざまな方法を検討した報告書は、モバイルバンキングは資金の入手手段ではなかったと述べている。
ケニアを拠点とするSafaricomが提供する携帯電話金融サービスのM-Pesaは、この地域で広く利用されている。しかし、「ソマリアとの間で国境を越える資金移動はなく」、ケニアのこのサービスが海賊に悪用されていることを示す「報告もない」。
アフリカのモバイルバンキング部門が飛躍的に成長し、口座開設、請求書の支払い、送金を行う人が増えていることを考えると、これは意外かもしれない。
ゲイツ財団、世界銀行、ギャラップ・ワールド・ポールによる世界の金融習慣に関する 最近の 調査は、アフリカでは、より発達した金融システムを持つ他の地域よりもモバイルマネーの利用がはるかに多いことを示した。実際、モバイルマネーの利用頻度が最も高い国の4分の3はアフリカにあり、ケニア、ガボン、スーダンなどでは成人人口の半数以上が利用している。
マダガスカル、タンザニア、ウガンダなど、携帯電話事業者によるモバイルマネーサービスの提供が認められている国では、モバイルマネー口座数はすでに 上回っている 銀行口座数を。
しかし、海外開発研究所(ODI)の 報告書 は、「原理上、モバイルバンキングは資本逃避、とりわけ不正資金の海外移動を促進する可能性が高い……アフリカのモバイルマネーに関するデータは、この仮説を裏付けていないようだ。資本逃避とモバイルバンキングの間に明確な相関関係は確認できない」と説明している。
この相関関係については、 GSMA の論文が説明している。同論文によれば、モバイルバンキングを通じたIFFのリスクが低いのは、モバイルのチャネルや端末がすべての取引を記録し、利用者の所在地を特定すること、また取引限度額によって顧客が比較的少額しか取引できないことによる。
モバイル取引は現金より匿名性が低い。固有の携帯電話番号と結び付けられ、取引が記録され追跡可能だからだ。送信者と受信者の電話番号、取引の時刻と金額を含む詳細情報は、すべてモバイルマネー事業者が把握している。
さらに、モバイルマネーサービスを提供する事業者は通常、規制を受けている。また、携帯電話事業者は通常、厳格な内部統制を実施し、定期的に内部監査と外部監査を受けている。
したがって、さまざまな技術的手段を通じたIFFの可能性があり、取引の検知と監視には大きな技術的・組織的課題が伴うものの、アフリカのモバイルバンキングシステムには希望を見いだせる。
しかし、いつまでそう言えるかという問いは残る。モバイルバンキング部門はまだ比較的新しい現象であり、IFFへの影響を評価するには時期尚早だ。このことも、こうした結果を説明する要因かもしれない。
この記事は、 Mail & Guardian Africaとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Samantha SpoonerはMail & Guardian Africaのライター。
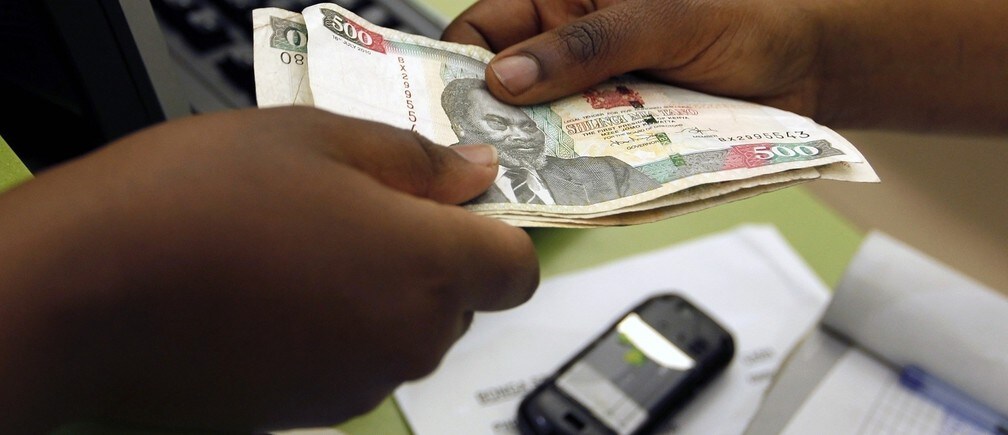
画像:2013年7月15日、ケニアの首都ナイロビの中心業務地区にあるSafaricom携帯電話ケアセンター内で、顧客がM-Pesaとして知られるモバイルマネー送金を行う。REUTERS/Thomas Mukoya。


