分散型金融(DeFi)は、特に送金や小口融資の分野で、新興市場の小規模企業向けのツールとして台頭しつつあります。
トランザクションバンキング業界では、DeFiが現行プロセスの硬直性を刷新する可能性に注目し始めています。
トランザクションバンキングにおけるDeFiの活用は、大企業にとって新たな資本調達の機会を開き、中小企業の流動性を高める可能性があります。
分散型金融は昨夏に再び勢いを取り戻しました。ビットコインやイーサなどの暗号資産は決済手段としての受容が広がりつつあり、USDコイン(USDC)は将来にわたって価値の減価を招かずに価値を維持する資産としての地位を確立しつつあります。
同時に、暗号資産を支えるブロックチェーン技術とその金融インフラは、従来の金融インフラと並行し、かつ接続された金融のレールを提供する体制に向かいつつあります。
CoinbaseとCompound Treasuryは、少なくとも4%の利回りを保証するUSDCベースの融資商品を発表しています(同程度のリスクの従来型商品よりもはるかに高い水準です)。また、より小規模なプラットフォームでは、国境を越えた資本へのアクセスを提供しており、金利の変動幅ははるかに大きいものの、それ以外では利用できない資金調達手段となっています。これまでのところ、こうした融資商品の拡大は小売部門、すなわち個人的な利用のために暗号資産を保有・取引する個人から生まれてきました。モルガン・スタンレーやUSバンクなどの銀行も、現在は暗号資産関連商品を 富裕層向け資産運用の顧客に提供しています。では、企業についてはどうでしょうか。
DeFi(文字通り、銀行などの中央集権的な仲介者に依存しない分散型金融、またはブロックチェーンに基づく金融の形態)は、その誕生以来、従来の銀行システムではニーズが満たされていない新興市場の小規模企業によって、ある程度採用されてきました。例えば、アフリカでは一部の企業がBitPesaのような決済企業を利用しています、ASEANではTranglo、および主要なDeFi取引所を利用して直接決済を行ったり、国境を越えた送金のために決済額をUSD裏付けのステーブルコインに換算したりしています。
トランザクションバンキング業界全体は現在、DeFiを成長の原動力となり得る重要な要素であり、既存の秩序を破壊する力を持つものとして捉えています。トランザクションバンキングは、企業や金融機関の業務上のニーズや日々の取引に対応するものです。通常、銀行の主要顧客である企業のみがこれらのサービスを容易に利用でき、サービスは企業の流動性、キャッシュフロー、貿易およびサプライチェーン金融、ならびに国内外の企業取引を円滑にするために必要なその他の手段の管理に重点を置いています。2020年には、業界全体のトランザクションバンキングの収益が1兆ドルに達しました。
トランザクションバンキング分野で最大の業界団体であるBAFTのペイメント・イノベーション担当SVPのサマンサ・ペロシ氏は次のように述べています。「DeFiに関連する効率性向上の可能性や金融の民主化は、従来の金融機関にとって魅力的です。しかし、DeFiは信頼できる仲介者との関係の必要性を不要にするため、このモデルは既存の銀行にとって破壊的であり、いくぶん馴染みのないものとなっています。」
ほぼすべての主要な国際商業銀行が、依然として遅く煩雑なトランザクションバンキングサービスにブロックチェーンを活用する試験導入を少なくとも行っていますが、これらの試験導入にDeFiが関わったものはありません。むしろ、銀行の業務プロセスをより効率化し、従来型の金融商品を標準化されたデジタル資産に置き換えることに重点が置かれています。つまり、取引の承認と実行は、依然として最終的には従来型銀行または既に確立されたフィンテック企業の枠組みを通じて行われることになります。例えば、企業の信用リスクは財務諸表に基づいて評価され、そのリスクはその特定の企業にのみ適用され、そのシステム全体にリスクを分散させることはできません。顧客サポートを取り巻くインフラも非常に大規模であり、高い固定費がかからなければ顧客にサービスを提供できないことを意味します。こうした慣行は、大企業の資本調達の機会を妨げ、中小企業を締め出しています。

DeFiプラットフォームは、既存の銀行に単に接続するものではなく、代替的なシステムを提供します。その分散型の性質により、取引のオンボーディングや市場ベースのリスク評価は、企業のより広範なシステム全体で容易に拡張できます。関連情報へのアクセスが中央集権的な処理や事前の取引関係に依存しないためです。DeFi以前は、企業は資金源ごとにマネーロンダリング防止や「顧客確認」の審査を完了させ、取引相手に同じトランザクションバンキングのプログラムへの参加を納得させる必要がありました。また、財務諸表以外では、負債や買掛金の返済実績を示すこともできませんでした。
DeFiは、システム全体で信頼性のあるデータの交換を可能にし、企業金融サービスにおけるこれらの障壁を緩和します。しかし、これまでのところ、暗号資産の価格変動、規制の不確実性、そして関連技術の未成熟さのため、ほとんどの企業は銀行のサービスに代わる実行可能な選択肢としてDeFiを真剣に検討していませんでした。テスラによる15億ドル相当のビットコインの購入でさえ、トランザクションバンキングのニーズではなく、資産としてのビットコインの直接的な金融価値によって動機づけられたものでした。
DeFiは以前、企業向けのポータブルなデジタルIDに関する複雑な要件を解決しており、また、トランザクションバンキングにおけるロードマップを有しています。その一環として金融の実績記録へのアクセスを提供するものですが、2つの重要な要素が完全に欠けています。それは、法定通貨との1対1の交換、および異なるブロックチェーン間の相互運用性であり、取引相手同士が自由に相互作用できるようにするものです。前者は、暗号資産が通貨として利用できる安定した価値の保存手段となり、従来の金融システムと容易にアクセス可能な接点を持つために不可欠です。相互運用性は、断片化が著しいブロックチェーン空間において、大規模な取引を実現するために極めて重要です。
DeFiにおける最近の2つの進展は、これらのギャップを埋める上で大きな前進をもたらしています。第一に、USDC、USDT(Tether)、BUSD(Binance)、Dai(Maker)など、米ドルにペッグされたステーブルコインの供給が拡大しています。CurveやしっかりとしたPの暗号資産取引所により、USD裏付けのステーブルコイン同士の変換が容易になっています。第二に、ブロックチェーン間通信プロトコル(Inter-Blockchain Communication protocol)やPopskipといった相互運用性プロトコルが、パブリックブロックチェーンとプライベートブロックチェーンの両方向けに公開されています。
これらの各機能により、企業や金融機関は銀行システムに依存せずに事業を行う多くの選択肢を持つことができ、大企業には大きな効率化をもたらし、中小企業には流動性を開く可能性を秘めています。これは、トランザクションバンキングサービスの主要な各分野、すなわち短期流動性の提供とキャッシュマネジメント、貿易金融、決済、エスクローサービス、資産保管のすべてに当てはまります。
ブロックチェーンではないフィンテックプラットフォームは、既に銀行にならずに最初の3つを提供しています。DeFiは、スマートコントラクト主導のワークフロー(少なくとも部分的にブロックチェーンベースのスマートコントラクトによって実行される業務ワークフロー。手作業による介入やブロックチェーンベースではない自動化によるものではありません)と、並行して流動性の高い資産クラスである暗号資産の利用という特徴を加えます。最後の2つの分野については、暗号資産の保管を行う企業は、Paxos、Anchorage、Krakenなどのように、信託銀行として機能するため、米国通貨監督庁から銀行免許を取得する動きを強めています。これにより、ブロックチェーンベースのサービスのコストや使い勝手に魅力を感じる企業の財務部門に、セキュリティと規制上の安全性を提供しています。
多くの点で、DeFiは歴史的に重視されてきた顧客関係の優位性からの移行を後押ししています。「トランザクションバンキングは関係性主導のビジネスです」とペロシ氏は述べています。これまでのビジネスモデルは、法人顧客がある銀行の特定のサービスを一度選択し、その銀行の担当者が信頼関係を築くと、顧客は他のサービスも利用するという前提に依存してきました。しかし、この状況はしばらく前から変化しています。CGIの2020年トランザクションバンキング調査によると、企業の30.5%が2行から5行の銀行と取引しており、45.8%は乗り換えの可能性を検討するために取引関係を見直しています。
DeFiベースのトランザクションバンキングは、サービスが細分化され、財務管理が技術、ワークフロー管理、与信機会のためのリスク裁定にますます依存するという既存の傾向を強めます。DeFiがこれらの変化にもたらす重要な価値は、許可不要のアクセスと、相互運用性へのより大きな重点です。非DeFiの分散型システムは、まだ利用の広がりを促すほどの容易なユーザーオンボーディングを備えていません。互いに通信しない中央集権的なシステムでは、システム間のワークフロー管理や信用裁定はほぼ不可能です。
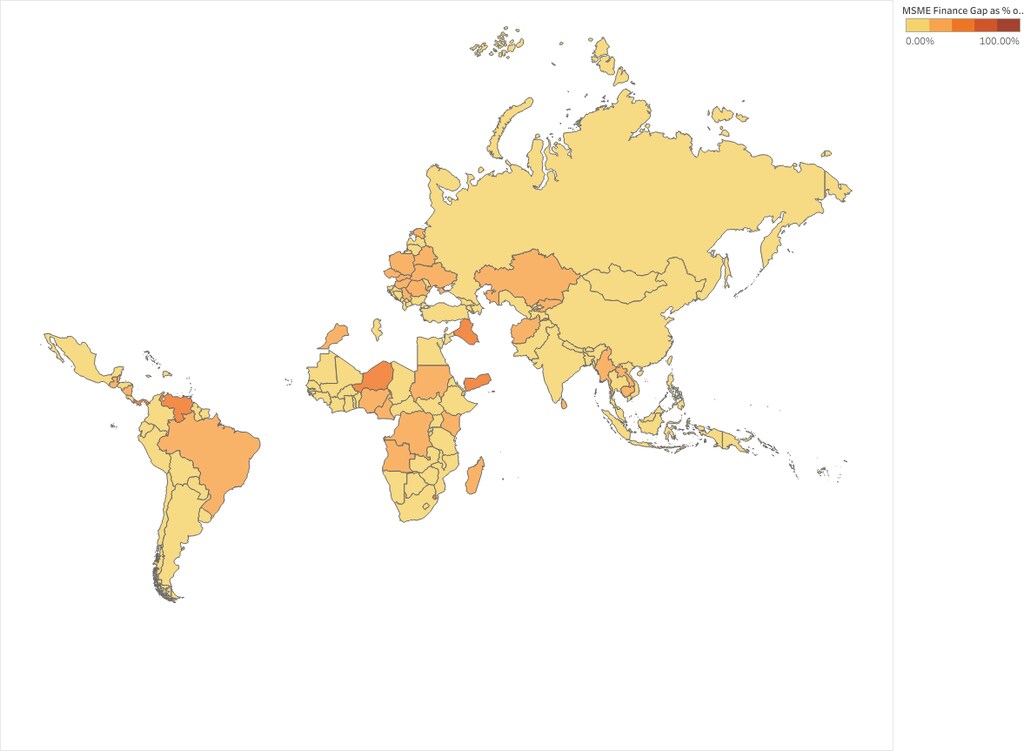
この最後の要件が中小企業にとって、これほど切実なものはありません。大企業がトランザクションサービスにおける効率化を求める一方で、中小企業は事業の継続と存続のために信用へのアクセスを必要としています。2020年報告書(世界貿易機関、国際商業会議所、Trade Finance Globalによる)によると、中小企業の資金不足は5兆ドルに上ります。銀行やフィンテックプラットフォームは、このニーズに対応する方法を模索してきましたが、既存の企業向けサービスの枠組みはあまり適合していません。AIや一般的なデジタル化プラットフォームは、即時の救済策として最善の機会と思われましたが、DeFiの爆発的な成長もまた、ブロックチェーンの影響を加速させています。




