本記事は Project Syndicateとの共同制作により掲載されています。
一握りの製薬会社による 価格つり上げ行為 が見出しを飾る一方で、この問題には十分に取り上げられていない憂慮すべき側面が一つあります。ジェネリック医薬品を含む既存医薬品の法外な値上げは、単なる露骨な利益追求だけでなく、新薬開発の経済的な実現可能性に対する根深い懐疑によっても動機づけられています。その懐疑は正当なものです。
創薬の資金調達を支える従来型のモデルは行き詰まりつつあります。米国や他の多くの先進国では、新薬を市場に出すまでの平均コストが 急騰しており、一方で業界で最も収益性の高い医薬品の一部の特許は 失効しています。ベンチャーキャピタルは 初期段階のライフサイエンス企業から手を引いており 、大手製薬企業では研究開発に投じた1ドルあたりで 市場に届く医薬品の数が減っています 。
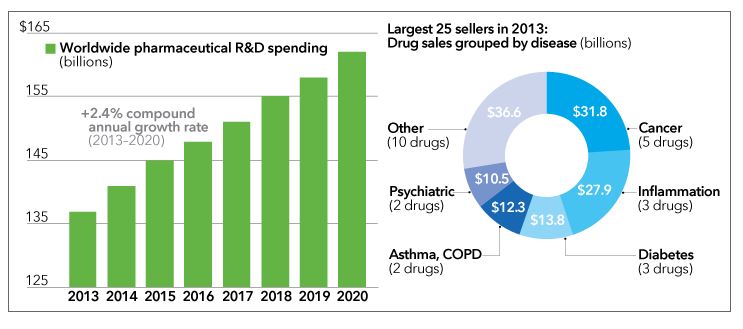
左図:EvaluatePharma。右図:Genetic Engineering & Biotechnology News、2014年3月。
実際、平均すると、初期段階の研究で有用となりうると特定された化合物のうち、 1万件に1件のみが 最終的に規制当局の承認を得ます。承認プロセスには最長15年かかる場合があり、しかも 慎重を期す傾向があります。ヒトでの臨床試験に進んだ医薬品でさえ、最後の関門を突破できるのは5件に1件のみです。
こうした「スロー・フェイル」の代償は非常に大きくなりえます。例えばファイザーは 報じられたところによると8億ドル を、コレステロール低下薬トルセトラピブの開発に投じた末、 第III相臨床試験からの撤退を決めた のは2006年でした。これはほとんどの投資家にとって魅力的な見通しではありません。ある一つの化合物、あるいは特定の企業への投資のリスクさえも非常に高いため、巨額の投資資金は創薬企業の手の届かないところにあります。
こうした圧力を受けて、金融の専門家らは バイオ医薬品投資のリスクを低減しつつ、研究開発パイプラインの効率と生産性を高める、いくつかの資金調達の代替案を 提案しています。業界の既存企業は方針転換に時間がかかるかもしれませんが、次世代バイオ医薬品拠点を築いている開発途上国には、代替モデルを採用して恩恵を得られる独自の機会があります。
これらのモデルの多くは、投資リスクを低減するための共通戦略、すなわち分散型ポートフォリオの構築に基づいています。20年前、 Royalty Pharma という企業が、複数の医薬品ロイヤルティ収益源の持分からなるファンドを構築する分散型モデルを立ち上げました。同社は大型ヒットの可能性を持つ承認済み医薬品に注力し、 安定した収益源と目覚ましい株式リターンを生み出しました ――株式市場が極度に不安定な時期でさえも。
しかし、Royalty Pharmaのモデルでは、政府助成金に支えられた基礎研究と、臨床試験段階にある医薬品の後期開発の間にある資金ギャップは埋められません。このR&Dの 「死の谷」 にある候補医薬品はRoyalty Pharmaが投資するいかなるものよりもリスクが高いため、一般的な投資家にとって許容できるリスク水準と収益率を実現するには、さらに大規模な化合物ポートフォリオが必要になります。
そのポートフォリオの規模はどの程度必要になるのでしょうか。著者の一人(Lo)は、初期から中期段階のがん治療薬を対象とした分散型ファンドのシミュレーションを実施しており、その結果は、いわゆる メガファンド (規模は50億~300億ドル、化合物100~200種で構成)が、投資リスクを十分に低減しつつ、9~11%のリターンを生み出せることを示しています。
これはベンチャーキャピタルやプライベート・エクイティの投資家にとって魅力的な領域とは言えませんが、年金基金、寄付基金、ソブリン・ウェルス・ファンドといった機関投資家の期待には合致しています。さらに、分散によるリスク低減により、メガファンドは株式だけでなく大規模な債券も発行できるようになり、潜在的な投資家の裾野をさらに広げることができます。
これらの数字を文脈に置くと、米国国立衛生研究所は基礎的な医学研究に わずかに300億ドル超を 毎年助成しており、Pharmaceutical Research and Manufacturers of Americaの会員企業は昨年、 約510億ドル を研究開発に投じました。メガファンド型のアプローチは、この両者の間にある資金ギャップを埋めることで、双方の投資をより生産的にするのに役立つでしょう。
さらに、このモデルは小規模でも有効に機能する可能性があります。 さらなるシミュレーションでは 、希少疾患向け治療薬など一部の医薬品分野に特化したファンドは、わずか2億5000万~5億ドルの規模で、ポートフォリオ内の化合物数を抑えながら、二桁台の収益率を達成できる可能性があることが示唆されています。
もちろん、このアプローチには 課題があります。大規模な候補化合物プールと、数十件に及ぶ同時並行の医薬品試験を管理するのは容易ではありません。シミュレーションによれば、メガファンドはすべての治療領域のすべての医薬品分野で機能するわけではありません。例えば、アルツハイマー病治療薬の開発は、メガファンド・モデルの恩恵を受けにくいと考えられます。
しかし、メガファンドが機能する分野では、医薬品開発を大幅に効率化し、その結果としてコストを削減できる可能性があります。ゲノム革命以降の科学技術の進歩をすべて活用できるだけの規模や資金力を持つ単一の企業は存在しませんが、メガファンドに支えられた取り組みなら可能かもしれません。
ファンドに雇用された研究者は、多岐にわたるプロジェクトにまたがって、知見、施設、最先端の機器、データ、計算資源を共有できます。関係者が特定の一つのプロジェクトへの依存度を下げられるため、失敗はより早く、はるかに低コストで明らかになるでしょう。
新興市場国はこの点に留意すべきです。多くの国が医薬品およびバイオテクノロジー産業の育成を競っています。中国は ライフサイエンス研究団地を数百 設立し、医薬品開発のために数十億ドル規模の国家資金を投じています。同様の取り組みは、インド、シンガポール、韓国でも進められています。
これらの国々にとって、数百の化合物を検証するメガファンドを組成することは、バイオテック系スタートアップへの資金投入や大手製薬企業へのインセンティブ提供よりもはるかに賢明な選択となりえます。バイオ医薬品メガファンドは、開発コストの低減、成功率の向上、市場投入までの期間短縮を通じて、業界における競争優位をもたらすでしょう。地域経済は、従来型のライフサイエンス・イノベーション拠点が生み出すような、高給の研究職、起業家、投資家、サービス事業者のネットワークから恩恵を得られるでしょう。
ロンドン市長は最近、 このアプローチを支持し、英国が医薬品開発で主導的な地位を維持できるよう、150億ドル規模のメガファンドを提案しました。直接投資に加え、政府はこうした種類のファンドの設立を促すインセンティブも創出できます。例えば、バイオ医薬品研究向けに発行される債券の保証を行うことなどが挙げられます。
医薬品を研究室の実験台から病床へと届けるには、長期にわたり莫大な資金を投じる必要があります。その資金は、社会と投資家の双方にとって報われるものでなければなりません。新興国は、医薬品開発の資金調達における新たな手法を切り拓くことで、世界をより健康で豊かな未来へ導くことができます。
掲載は、世界経済フォーラムによる見解への支持を意味するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターに登録してください。
著者:Edward Jung(Microsoft元チーフ・アーキテクト)は、Intellectual Venturesの最高技術責任者です。Andrew W. Loは、MITのSloan School of Managementでファイナンス教授を務めるとともに、Laboratory for Financial Engineeringの所長です。
画像:科学者が溶液を調製している。REUTERS/Suzanne Plunkett。


