複数の業界でブロックチェーン技術の研究や実験が何年も続いている一方、導入した組織はほとんどない。世界で最も慎重かつ堅実な機関に数えられる中央銀行だが、世界経済フォーラムが発表した新たな白書によると、意外にも、こうした機関はブロックチェーン技術を導入する先駆けとなっている。
ブロックチェーンや分散型台帳技術(DLT)に関する中央銀行の取り組みは、必ずしもよく知られておらず、十分に伝えられてもいない。その結果、多くの憶測や誤解が生じている。それでも、スウェーデンから南アフリカ、シンガポールに至るまで、世界各地の数十の中央銀行が、決済システムの効率性、決済の安全性と強靱性、金融包摂といった銀行業界の長年の課題の解決にブロックチェーンが役立つかどうか、積極的に調査している。
国の金融政策と金融・経済の安定を担うこれらの組織は、悪影響をもたらすおそれのある技術やソリューションの導入に極めて慎重だ。それでも、多くの中央銀行が、管理された安全な環境で技術の可能性を探るため、さまざまなユースケースを積極的に研究している。
中央銀行における主な10のユースケース
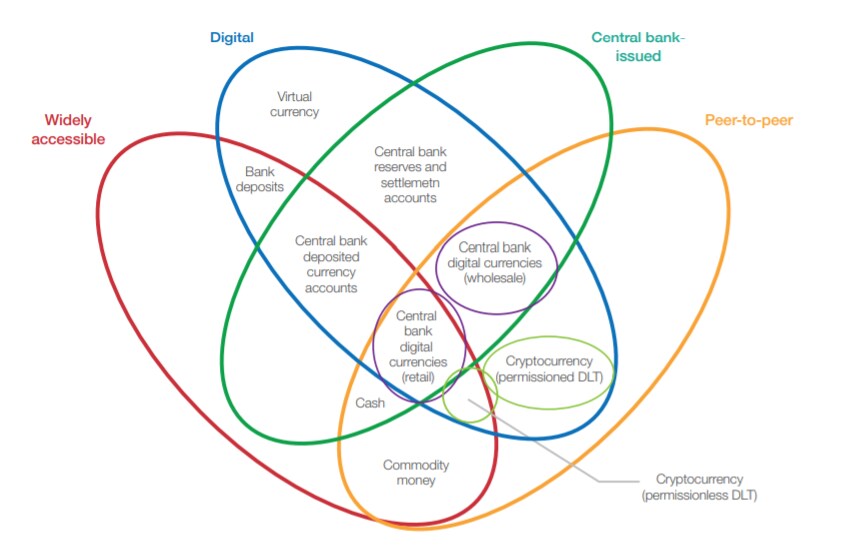
1. 個人向け中央銀行デジタル通貨(CBDC) – 中央銀行が発行し、仲介者を介さず、ピアツーピアかつ分散型の形で運用・決済され、消費者が広く利用できるデジタル通貨。この形態のCBDCは、現金を補完または代替し、従来の銀行預金に代わる手段となる。東カリブ諸国、スウェーデン、バハマ、カンボジアなど、複数の国・地域の中央銀行が実験を進めている。
2. ホールセールCBDC – 中央銀行が発行し、仲介者を介さず、ピアツーピアかつ分散型の形で運用・決済されるデジタル通貨。ただし、卸売銀行間市場での利用に限り、商業銀行と清算機関のみが利用できる。この分野を研究している中央銀行には、南アフリカ、カナダ、日本、タイ、サウジアラビア、シンガポール、カンボジアの中央銀行がある。
3. 銀行間証券決済 – CBDCを含むブロックチェーン基盤のデジタル通貨を特定用途に用い、現金と引き換えに証券を迅速に銀行間で清算・決済できるようにするもの。目標は、証券などの資産と現金を取引する二者が、資産の代金支払いと引き渡しを同時に行える「証券引渡しと代金決済の同時履行」型の銀行間システムを開発することだ。この選択肢を検討している中央銀行には、日本銀行、シンガポール金融管理局、イングランド銀行、カナダ銀行がある。
4. 決済システムの強靱性と緊急対応 – 国内の銀行間決済・清算システムの主系またはバックアップにDLTを用い、技術障害やネットワーク障害、自然災害、サイバー犯罪などの脅威に対する安全性と継続性を確保するもの。このユースケースは、DLT導入で得られる可能性のある一連の利点の一部として、他のユースケースと組み合わせられることも多い。これを研究している中央銀行には、ブラジル中央銀行と東カリブ中央銀行がある。
5. 債券の発行とライフサイクル管理 – 債券の入札、発行、その他のライフサイクル上のプロセスにDLTを用い、コスト削減と効率向上を図るもの。この概念は、主権国家、国際機関、政府機関が発行・管理する債券に適用できる。必要に応じて、中央銀行や政府規制当局が「オブザーバーノード」となり、取引を監視することもできる。世界銀行は2018年8月、「bond-i」と呼ばれる初のブロックチェーン債を発行した。
6. 顧客確認(KYC)とマネーロンダリング対策(AML) – DLTを活用したデジタルKYC/AMLプロセスにより、関連する顧客の決済情報や本人確認情報を追跡・共有し、手続きを効率化する。このソリューションは、デジタル国民ID基盤に接続したり、既存の電子KYCまたはAMLシステムに組み込んだりできる。また、決済や金融活動の追跡の一環として、CBDCと連携する可能性もある。これを検討している中央銀行には、香港金融管理局がある。
7. 情報交換とデータ共有 – 分散型データベースを用いて、関連する政府機関や民間部門の機関間または機関内で情報やデータを共有する代替システムを構築するもの。ブラジル中央銀行などが、このユースケースを研究している。
8. 貿易金融 – 分散型データベースとその機能を活用し、貿易金融の迅速化、効率化、包摂性の向上を図るもの。紙に依存し、労力と時間を要することの多い現在の貿易金融プロセスを改善する。参加者間で分散型データベース上の顧客情報や取引履歴を共有しつつ、必要に応じてプライバシーと機密性を保つ。この分野を研究している中央銀行には、香港金融管理局がある。
9. 現金供給網 – DLTを用いて、製造施設から中央銀行や商業銀行の支店に至る現金の発行、追跡、配送・移動を管理するもの。資金の発注、預け入れ、移動を含む場合があり、規制当局への報告を簡素化できる可能性もある。これを検討している中央銀行には、東カリブ中央銀行がある。
10. 顧客向けSEPA債権者識別子(SCI)の付与 – 単一ユーロ決済圏(SEPA)の債権者識別子を共有する、ブロックチェーン基盤の分散型リポジトリ。このリポジトリをSEPA口座振替スキームの中央銀行と商業銀行が管理すれば、識別子の付与と共有をより迅速かつ効率的に行う分散型システムを実現できる可能性がある。時間とリソースを要する既存の手作業による中央集権型プロセスに代わるものとなり得る。フランス銀行のマドレ・プロジェクトでは、すでに導入されている。
人気順に挙げたこれらのユースケースはすべて、少なくとも1つの中央銀行が積極的に研究している。研究の進展や経験は国によって異なり、顕著なリスクや制約があるなかで、DLTが自らのプロセスに価値をもたらすかどうか、結論を出せていない中央銀行の研究者も多い。
フランス銀行のように、中央銀行がDLT基盤のアプリケーション導入に成功した例はまれだ。一方、リスクやデメリットを考慮した結果、自国経済にとってブロックチェーン技術に有益な機会はないと結論づけた中央銀行もある。少なくとも多くの中央銀行は、同業機関や民間の暗号資産市場の動向を注視している。
今後4年間で、多くの中央銀行が、プロセスと経済的厚生の向上にブロックチェーンやDLTを活用するかどうかを決定すると見込まれる。中央銀行のプロセスがシステム全体にとって重要であり、ブロックチェーン技術がまだ比較的未成熟であることから、各行は導入に伴う既知・未知のあらゆるリスクを慎重に検討しなければならない。




