自動車業界は大きな変革期を迎えています。従来の自動車メーカーは、交通サービス事業者のような発想を迫られています。大手自動車メーカーは、モビリティサービスを提供し、ライドシェア・プラットフォームに多額の投資を行っています。
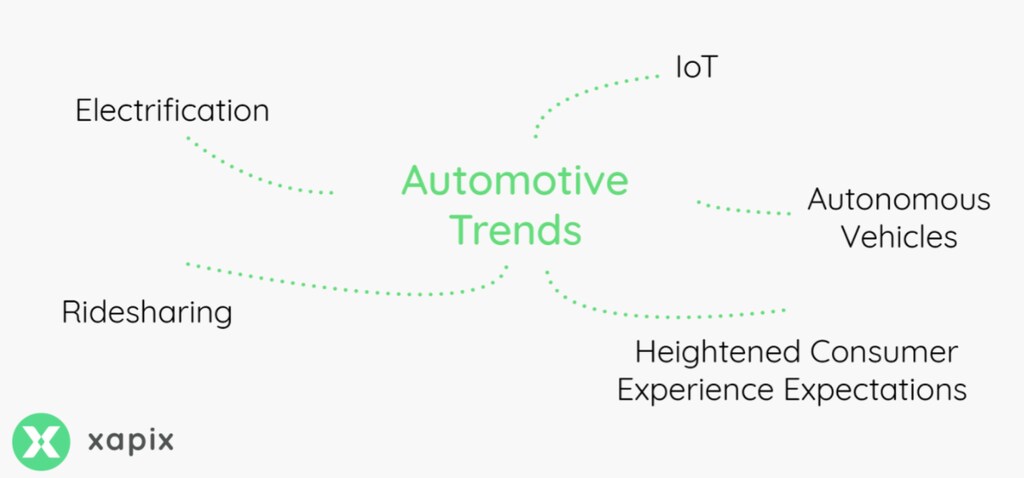
自動車の動作を監視、報告、制御するスマート部品が普及しつつあります。あらゆる場所での接続性、部品の小型化、コンピューティング能力の飛躍的な向上が、モノのインターネット(IoT)の発展を後押ししています。2020年までに、稼働中の車両の5台に1台、およそ2億5,000万台が、何らかのワイヤレスネットワーク接続を備えるようになります。
コンシューマーエレクトロニクス市場における技術の急速な発展を背景に、モビリティに対する消費者の期待はかつてないほど高まっています。オンデマンド型フリートの一部となる、自動運転の電気自動車が、顧客の新たな理想像です。テスラ、Alphabet傘下のWaymo、Uberなどの企業は、この分野の先駆者とみなされています。
数十年にわたり、自動車業界は複雑な製造・販売店のシステムでした。今では、あらゆる場所でモビリティを実現する交通ネットワークのシステムへと変わりつつあります。
今日の業界関係者には抜本的な変革が求められる
メーカーはソフトウェア技術にも、プラットフォーム型のビジネスモデルの導入にも不慣れです。さらに、変化する規制の枠組みにも対応しなければなりません。
Xapixとハーバード・ビジネス・スクールによる最近の調査の研究者は、次の課題を指摘しています。
- 車内でのデジタル体験や接続性に対する消費者の需要が高まっている
- 自動車メーカーのデジタル能力は限られている
- アップグレード対応力を高め、設計サイクルを短縮する必要がある
- 車載デジタル機能から得られる新たなデータストリームが最適に活用されていない
メーカーは、自社ブランドへの厳格な管理、データの所有権、顧客体験を失うことを懸念しています。また、データを活用するパートナーシップへの参加を促すインセンティブは、利害が一致していなかったり、不明確だったりすることが少なくありません。これがイノベーションを停滞させています。データは新たな石油とみなされる一方、それを大規模に汲み上げる手段が欠けています。
デジタル・モビリティ事業を実現するには
車両の所有形態は、移動や利用区間に基づく短期利用型へと移行しています。自動運転車の商用フリートによって、個々の顧客は、移動の状況に応じて必要な車種、設備、サービスを選べるようになります。サービス内容は柔軟に変化し、フリート運営者が提供価値の向上のために築いた多様なパートナーシップを反映します。
関係者が注力すべき重要な領域は4つあります。
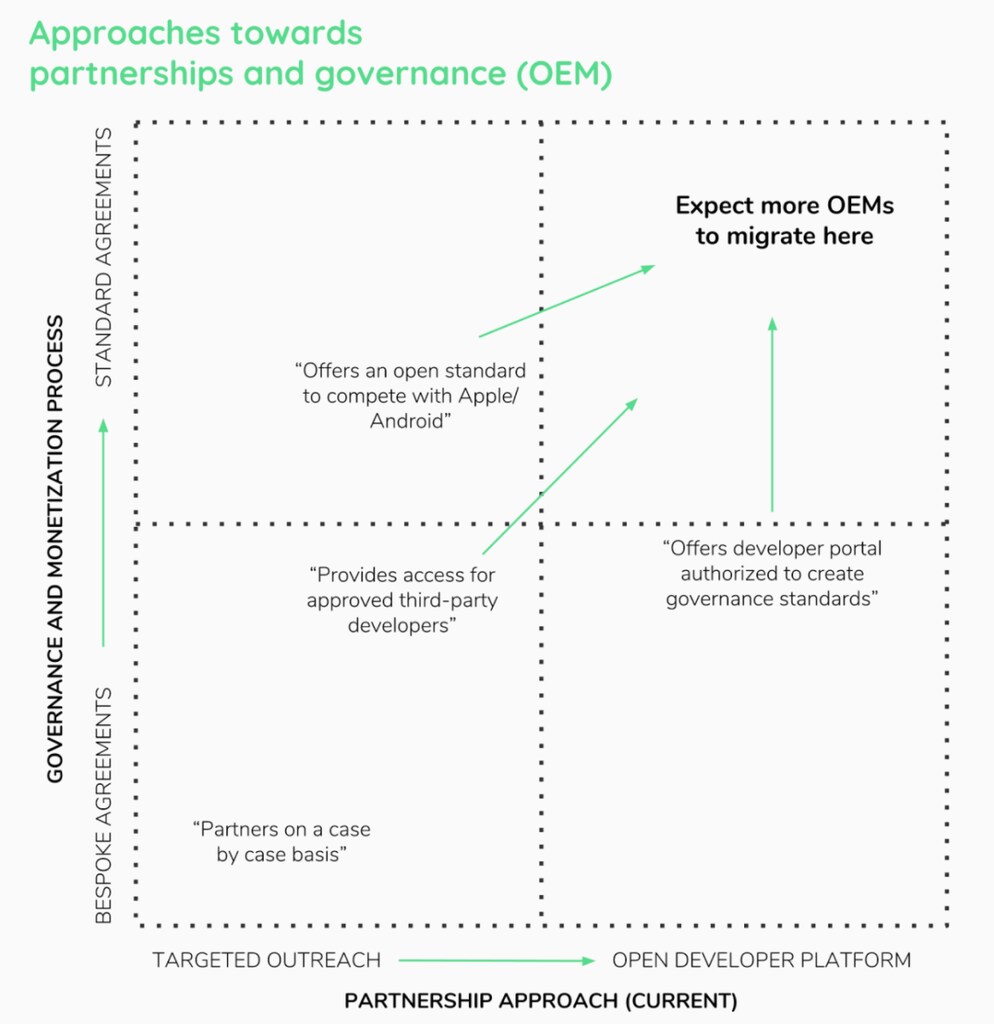
データの収益化を合理化する。現在は各パートナーシップが個別に取引条件を交渉しており、標準化はほとんど進んでいません。
データの選別を自動化する。パートナーをプログラムで評価し、承認する能力を開発します。たとえば、パートナー向けに認知された識別情報の仕組みを通じて実現できます。パートナーシップの規模は数十件から数十万件へと拡大するでしょう。
プライバシーと規制。個人または商用車の所有者が、製品や地域に応じてオプトアウト/オプトインを選択できる機能を拡充します。
パートナーにかかるコストを削減するには、標準規格と、オペレーティングシステムなど広く受け入れられたプラットフォームの両面で、透明性と統一性を確保することが必要です。
新たなビジネス機会を支えるテクノロジー
アプリケーション・プログラミング・インターフェース(API)とブロックチェーンは、取引コストをさらに削減し、複雑さを管理可能にし、リスクと機会を定量化するための技術的手段です。これらは、データの大規模な配布と所有権の追跡可能性を実現します。規制の明確化は、システムへの信頼を高め、投資を呼び込む助けとなります。
技術とビジネスモデルの観点から見ると、連携を支えるテクノロジーは、現在のモビリティシステムの実態と将来の目標をつなぐ架け橋です。仲介レイヤーは、APIなどを通じて大規模にデータを処理し、共有できるよう進化しています。さらに、データ配布やセキュリティ確保(ブロックチェーンなど)に関する機能を拡充し、個別に設計された契約や案件ごとのパートナーシップから、標準化された契約へと移行していきます。
新たな自動車業界を構成する5つのグループ
この新たな経済では、台頭するプラットフォーム層が、将来にわたって持続可能な交通システムのネットワークを示唆しています。このシステムの神経網には、従来の自動車メーカーとそのサプライヤーに加え、数千の都市や自治体、保険会社、ホームエンターテインメント、飲食サービス事業者、さらに多くの隣接業界が含まれるでしょう。
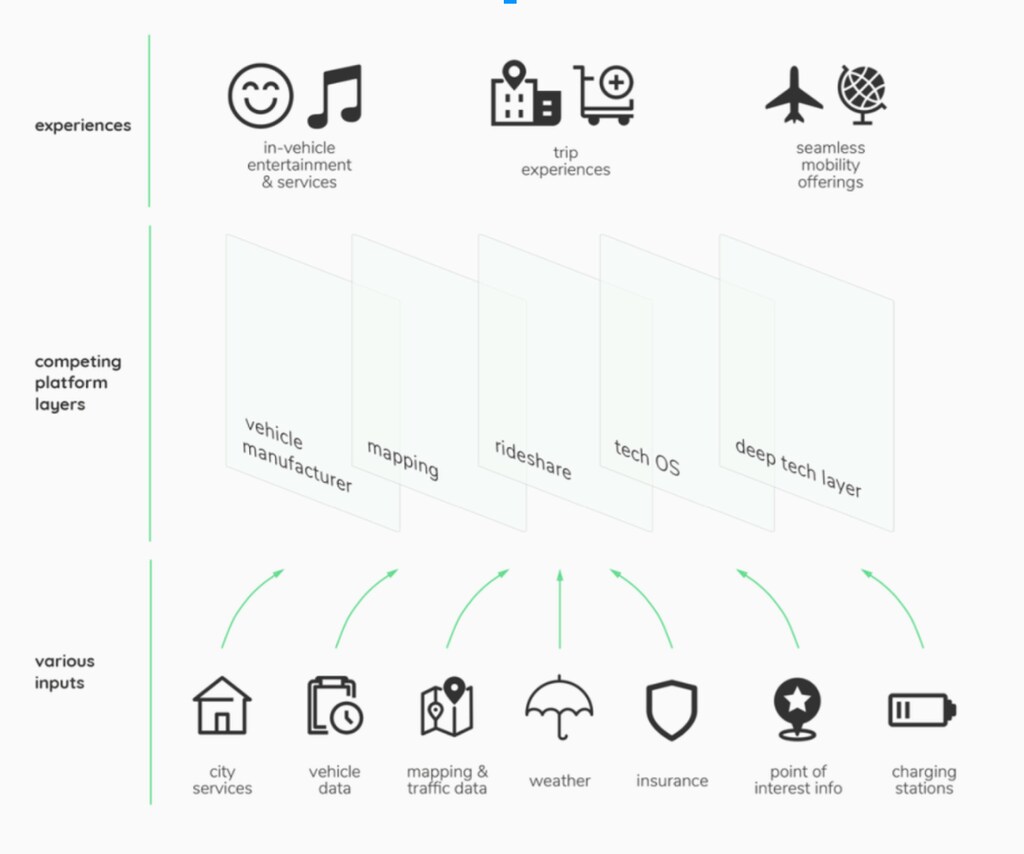
仲介役となるデジタルプラットフォーム層が登場するでしょう。どの業界が主導権を握るかは、まだ決まっていません。
従来の自動車メーカー。メーカーはハードウェア・プラットフォームとブランドを所有し、その上にさまざまなモビリティサービスを展開できます。
地図サービス事業者[例:Mapbox、TomTom]。周囲の環境を移動するための経路を人々に示す地図サービス事業者は、ユーザーのニーズと幅広いサービス事業者の提供内容を結びつけるうえで、ますます有利な立場にあります。
ライドシェア[Uber、Lyft、Gett、Ola、Didi]。これらのソフトウェア・プラットフォームは、移動体験を実現します。業界横断的なパートナーシップから、レストランガイドや食品・食料品の特典など、個々の移動に関わる新製品や体験サービスが生まれるでしょう。
テクノロジー系オペレーティングシステム[Android Auto、Apple CarPlay]。コンシューマーエレクトロニクス分野で急速なイノベーションを進めてきたGoogleとAppleは、スマートフォンや関連サービスをシームレスに拡張する仕組みを構築しています。
ディープテック層[Otonomo、Xapix]。これらのテクノロジーは、既存産業の成長を可能にします。継続的に進化する技術を通じたプラグアンドプレイ型の体験を基盤としており、たとえばAPIを活用したデータ連携や、ブロックチェーンで保護された複数の利害関係者間の取引が挙げられます。
自動車の未来を今日実現する
自動運転車の技術的課題と、プラットフォームやモビリティシステムが一人ひとりの移動のあり方をどう形づくるかという問題が、世論の議論を大きく占めるでしょう。
企業がモビリティサービスを構築するうえで、顧客の心をつかむには、移動中の移動、娯楽、学習、リラックスなどを支えるサービス体験を生み出すことが鍵となります。こうしたつながりのある体験を構築する企業が競争を勝ち抜くでしょう。そして舞台は地上だけではありません。短距離の移動は、ますます空中で行われるようになるかもしれません。
自動車業界に関する当社のホワイトペーパーをお読みください。こちら。




