カイフー・リー(Kai-Fu Lee)は近著『AI Superpowers: China, Silicon Valley and the New World Order』の中で、人工知能(AI)と機械学習は発見の時代から応用と実装の段階へと移行していると説明しています。
データサイエンティストは過去10年間に大きな飛躍を遂げ、今日の状況をもたらしました。複雑なアルゴリズムは構築され、大規模なデータセットを操作するための鍵は既知のものとなり、この技術は異なる課題にも適用できるほど汎用性を備えています。
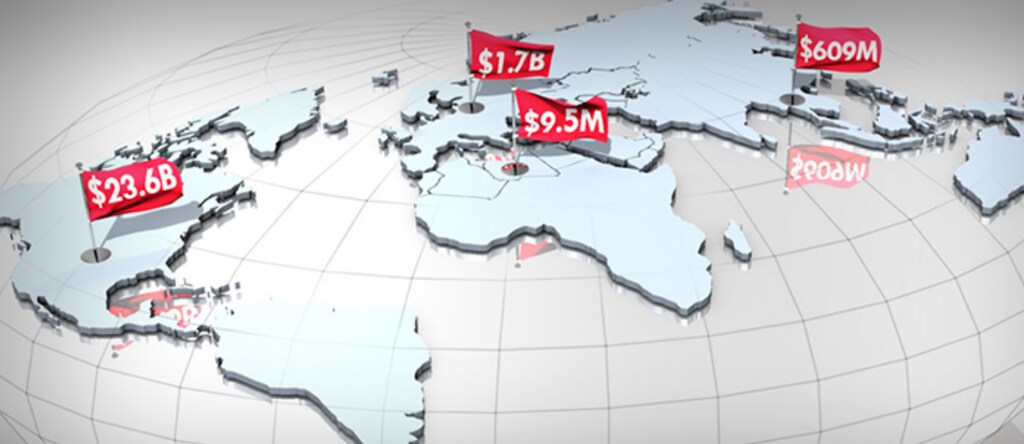
そうした課題の一つが金融犯罪との闘いにかかるコストです。米国だけでも、マネーロンダリング対策(以下「AML」)のコンプライアンスにかかるコストは推計で年間235億ドルに上ります。欧州の銀行もそれに近く、年間200億ドルが費やされています。
さらに衝撃的なのは、これほど多額の支出にもかかわらず、効果が上がっていないように見えることです。過去10年間で、欧州の銀行の90%がAML関連の違反で罰金を科されており、世界全体では銀行が過去10年間で約260億ドルの罰金を科されています。
今や金融機関は思い切って AI と機械学習を導入し、人身売買業者、麻薬や武器の取引、テロリストによる資金供与、そしてこれらの活動を支える資金洗浄を検知する時が来ています。
実際、規制当局は現在、金融機関に実験を奨励し、AI と機械学習の力を用いて疑わしい取引を検知するよう促しています。これらのAIソリューションを成功裏に実装するためには、課題を整理し、その解決に必要な課題を特定し、この分野の問題に対処するための最適な解決策を見いだすうえで、専門家がプロセスに不可欠な存在でなければなりません。
金融犯罪の検知にAIを活用する機会は、すでに到来しています
科学者たちは長年にわたり、機械に人間のような知能を持たせようと努めてきました。過去10年間に達成されたブレークスルーは、ビジネスの現実的な課題に応用されつつあり、時間をかけて産業や世界経済を変革する可能性を秘めています。
AIの最も説得力のある活用事例の一つが、金融犯罪との闘いです。AIは、この闘いに取り組む銀行に対して2つの主要な利点をもたらします。金融犯罪の捜査の有効性と効率性を高めること、そして当該金融機関のリスク管理を強化することです。
AIは、規制をより効果的に遵守することで金融機関がリスクを回避する助けとなるほか、この課題にかかるコストを大幅に削減する可能性もあります。主な方法は、監視システムにおける誤検知を減らし、人間の専門家の努力を、疑わしい取引のより生産的な他の領域へと振り向けることです。
銀行業界のリーダーたちは、新しいAIソリューションの導入に慎重な姿勢を取ってきました。最近まで金融サービス業界がAIソリューションを十分に活用してこなかったのは、いわゆる「ブラックボックス」モデルへの懸念があったためで、これは理解できることです。すなわち、そのモデルは最終利用者には透明性のない機能を果たしています。銀行が自社の技術による金融犯罪の監視の仕組みを理解していなければ、規制当局に対して規制をどのように遵守しているかを説明することはできません。
しかし現在は、実装の時代に入っています。専門家がデータサイエンティストと直接協働して機械学習技術を適応させ、ソリューションが有効かつ効率的で、正当性を説明できるものであることを確保しています。
AIを統合する必要性は、規制環境の最近の抜本的な変化から明らかです。2018年12月3日、金融犯罪取締ネットワーク(Financial Crimes Enforcement Network)を含む米国の5つの連邦機関が、革新的な手法(AIを含む)の導入を銀行に促す共同声明を発表しました。声明では次のように述べられています:「当局は、金融システムを不正な金融活動から守る取り組みをさらに進めるため、このような革新的な手法を歓迎する。」
世界各国の規制当局もAIの活用を奨励しています。実際、シンガポール金融管理局(MAS)は2018年11月、金融分野におけるAI技術の利用において公正性、倫理、説明責任、透明性を促進するため、一連の原則を公表しました。
AIの基礎
AIと機械学習には、教師あり学習と教師なし学習の2種類があります。それぞれに固有の強みがあります。教師あり学習では、既に分類されたデータを用いてモデルを訓練し、疑わしい可能性のある取引を特定します。
教師なし学習では、コンピューター科学者は未分類の生データをシステムに与えます。データとのやり取りを通じて、コンピューターシステムはマネーロンダリングを示唆しうるパターンを特定し、さらにデータを整理・分析する新しい方法も提案します。
機械と人間――真のパートナーシップ
AIを用いたモデルは、どれほど高度であっても、人による監督とテストなしに運用されることは想定できないという点を理解することが重要です。教師なし学習の場合でも、専門知識を持つ人間がモデルを設計し、最適化しなければなりません。
この重要性は、制裁対象者スクリーニングにおける教師あり学習の利用によって示されています。すべての銀行取引は、関係する主体が既知の犯罪者やテロリストのリストに含まれていないかを確認するためスクリーニングされなければなりません。最も優れたスクリーニングシステムであっても、誤検知の割合は高く、人間のレビュー担当者が、アラートを解消するか、さらなる審査のために上位へ引き継ぐかを判断する必要があります。
教師あり学習を用いれば、人間は過去に処理済みの制裁関連アラートを用いて、新しいアラートに対処するようモデルを訓練できます。その後、専門家は新しいアラートを用いてモデルをテストし、その性能を確認します。その結果に基づき、人間はモデルを最適化し、最終的には人間の担当者よりも速く、より高い精度で一次審査を実施できるようにします。専門家はすべての段階に関与し、規制当局に対して技術を説明し、正当性を示せるようにします。
モデルが運用に入った後も、人間はプロセスに不可欠な存在であり続けます。AIはレベル1の審査担当者の機能を果たすことができます。2人目の人間のレベル1審査担当者は、モデルの判断を検証します。モデルがアラートを正確に処理できることが実証されると、すべてのレベル1アラートを審査しますが、人間によってテストされるのは一部のサンプルのみとなります。これにより、最大限の有効性(アラート処理の正確性の観点で)と効率性(銀行は制裁対応の専門家を、より複雑な他の領域に配置できる)が実現します。
私たちはこれを真のパートナーシップと捉えています。機械と人間は、どちらか一方だけでは同じように成し遂げられないことを達成するために協働しなければなりません。
すでにAIシステムは、リンク分析を実行し、疑わしい取引の当事者となっている主体を特定することで推論を導き出すことができます。また、AIシステムは、ソーシャルネットワーキングサイトを含む公開情報源からデータを収集・分析し、特定の顧客のリスク評価を確立する手助けもしています。
AIシステムは、テロリストや犯罪者による新たな行動を発見することもできます。実際、犯罪者は自らの活動を隠すための新しい手法を絶えず開発しています。AIは、金融機関が調査を行うべき新たな行動パターンを特定するために活用できます。
インテリジェント・セグメンテーション
教師あり学習に加えて、教師なし学習は、銀行が通常の銀行取引と疑わしい可能性のある取引を区別するうえで、特に有用となるでしょう。
この目的に最も有望なAI技術の一つが、インテリジェント・セグメンテーションと呼ばれるものです。Navigantは最近、ある世界的な銀行のために、Ayasdi社のインテリジェント・セグメンテーション・ソフトウェアを用いたプロジェクトを完了しました。
規制当局は、この銀行に対し、数年前に遡る約2,000万件の取引の審査を命じていました。取引件数が非常に多かったため、規制当局は銀行に対して、革新的な手法を用いて審査する選択肢を与えました。
従来の監視システムでは、銀行は通常、顧客を業種、事業の種類、規模、その他の要因によってセグメント化します。そして、それらのセグメントにおいて過去に有効であったルールを適用します。このアプローチの問題点は、これらのセグメントが一貫した取引挙動を持つ主体のグループを必ずしも適切に表しているわけではないことです。
このプロジェクトでは、AIシステムは従来の分類にとらわれることなく取引を処理しました。代わりに、取引を分析し、パターンを観察し、より適切な新しいセグメントを作成し、顧客をその取引挙動に基づいて各セグメントに配置しました。例えば、あるセグメントには、大口の電信送金クレジット取引を行い、取引相手が高頻度であり、固有の送金人(originator)の数が多い主体が含まれる場合があります。
顧客が、そのセグメントにおける通常のパラメータから外れた取引を実行した場合、さらなる分析の対象となり、場合によっては人間による調査の対象となることもあります。
このプロジェクトの結果は、銀行と規制当局の双方を満足させるものでした。アラートの件数は大幅に減少し、残ったアラートの生産性は、従来の分析を用いた場合と比べて大幅に向上しました。
実験し、革新する
金融サービス企業は実験を行う許可を得ており、私たちはそれを行うことを推奨します。機械学習を含むAI技術は、今日の銀行業務における最も差し迫ったニーズのいくつかに適用できるほど成熟しています。
新しい技術は既存のコンピューター監視システムを補完し、強化するものであるため、銀行はそれらを取り除いて入れ替える必要はありません。同時に、銀行はAIを専門とするコンピューター科学者の大規模なチームを構築するという手間と費用をかける必要もありません。強力な新しい機械学習技術は、今日すでに利用可能です。私たちは銀行に対し、専門家を活用して課題の痛点を特定し、AI技術を適用して成果を得てから、次の問題へと移ることを強く勧めます。
慎重になりすぎることには、デメリットがあります。現在、規制当局は、責任ある方法で行われる限り、金融機関に実験を行う許可と奨励を与えています。近い将来、AI技術はベストプラクティスとみなされるようになるでしょう。




