ブロックチェーンには何百もの活用の可能性がありますが、金融包摂を目指す取り組みは何度も話題に上ります。
しかし、ほとんどのブロックチェーン活用と同じく、実装面は無視され、理論ばかりが語られがちです。
まるで一般の人々がブロックチェーンとは何かを知っていて、その話題性に引かれて導入するかのようです。
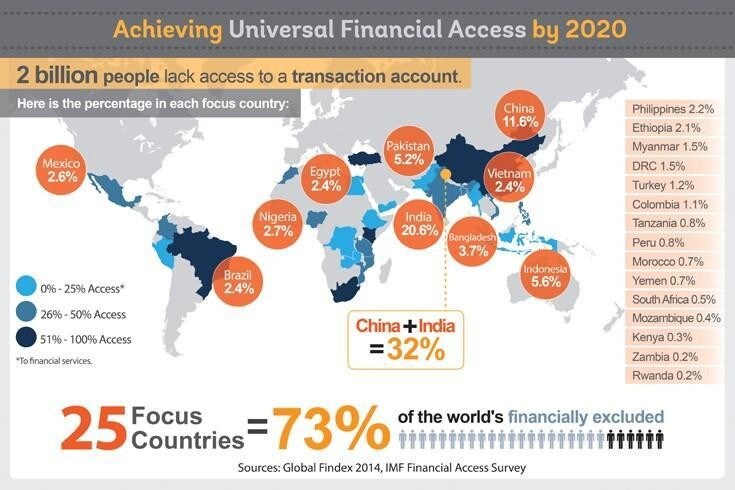
「Global Findex 2014」とIMF金融アクセス調査によると、20億人が取引口座を利用できません。
基本的な銀行口座を持つことで生活水準が自ずと向上することが、研究で示されています。貯蓄が増え、教育資金を借りたり、事業を始めたり、不動産を購入したりできるようになります。
それでも、金融につながる世界に参加するには大きな障壁があります。
では、ブロックチェーンを使ってこうした障壁をどう取り除けるでしょうか。3つの方法を紹介します。
ステップ1:顧客の登録を簡単にする
銀行業界でKYC/AMLと呼ばれる顧客確認およびマネーロンダリング対策は、金融サービスを利用できない人々にとって大きな障害です。
銀行が収集し、最新の状態に保つ必要がある書類は膨大で、手続きの負担になっています。
そのため、多くの人が手続きを敬遠します。複数の書類を集めなければならず、確認に何週間もかかることもあるからです。
アジアやアフリカの一部地域では、長時間かけて移動しなければならないことも、手続きを難しくしています。
一方、ブロックチェーンを使えば、地域内の複数の銀行が利用できるKYC共有台帳を構築できます。
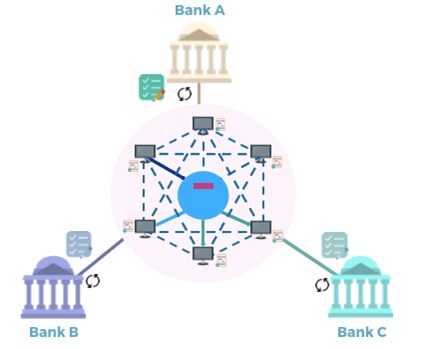
この仕組みでは、顧客登録を行う銀行は1行だけで済みます。
収集した情報はブロックチェーン上で検証され、記録されます。すべて問題がなければ、顧客の身元情報がブロックチェーンに登録されます。
その顧客が別の銀行や保険会社を訪れた際、新たな機関は顧客情報を照会し、その人がすでに共有台帳に登録され、必要書類の確認も済んでいることを確認できます。2行目の銀行は、すぐに口座を開設できます。
顧客が転職したり住所を変更したりした場合、2行目の銀行がシステムを更新すれば、共有KYC台帳を使うすべての銀行が最新情報を得られます。
各銀行はそのデータを信頼します。その結果、銀行はコンプライアンスコストを削減し、新規顧客の登録に伴う煩雑さも解消できます。
新たな顧客を何千人も獲得できたら、銀行はどれほど喜ぶでしょう。
ステップ2:国内外への送金を簡単にする
顧客登録が済めば、ブロックチェーンを基盤とする決済網によって、電子マネーを円滑に移転できます。
銀行口座を持たない人々もいますが、金融サービスから取り残されている人が多い国では、携帯電話の普及率が非常に高い場合があります。
2020年までに、携帯電話の契約数は92億件に達します。地球上の一人ひとりに1件以上ある計算です。
人々は隣国の商品を買いたいと考え、移民労働者は故郷に送金する必要があり、地域社会は自らの経済圏を管理したいと考えています。
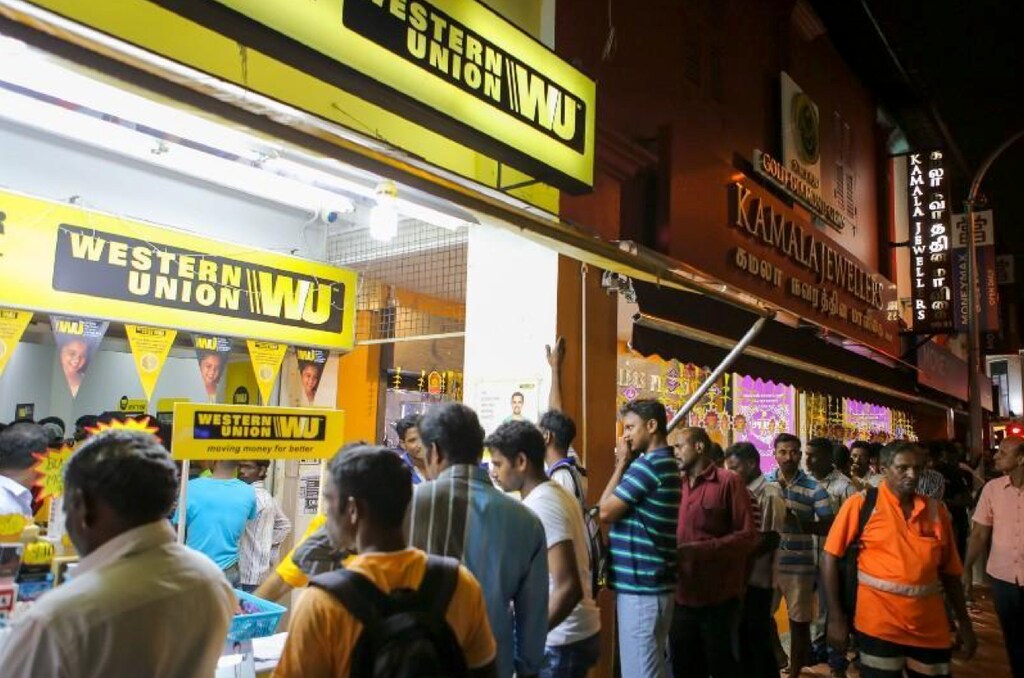
ブロックチェーン決済網を構築して携帯電話につなげれば、顧客は国境を越えて、素早く安価に送金できます。両替所で何時間も列に並ぶ必要はありません。自宅から送金でき、低い手数料も維持できます。
私が最も期待しているのは、地域社会が住民や商店のために独自の決済網を導入することです。
そうすれば、クレジットカード会社が参入して小規模商店に3~5%の手数料を課すのを防げます。
地域社会独自のブロックチェーン決済網は無料にすることも、あるいはわずか0.25%の手数料を課すこともできます。
従来型システムに比べ、ごくわずかなコストでブロックチェーンを基盤とするシステムを立ち上げられるため、これが可能になります。
ステップ3:変化する市場に向けて、より良い保険商品を生み出す
保険について一般にどう思うかを尋ねると、ほぼ間違いなく次のような答えが返ってきます。
「保険料を払いすぎているのかどうかわからない」
「透明性がない」
「信頼できない」
要するに、信頼が足りず、説明責任がなく、透明性も欠けているということです。
ブロックチェーンが解決を目指すのは、まさにこの3つの問題です。
現在の保険業界が直面する大きな課題には、旧式のシステムや、保険契約の発行、保険金請求の管理に関するプロセスがあります。
古い技術と基本業務における人手への依存がコストを押し上げ、保険料を高くしています。
インドのような国で保険の普及率が5%未満なのも不思議ではありません。
13億人の市場に商品を販売するには、保険会社はコストを引き下げなければなりません。
ブロックチェーンを基盤とする保険プラットフォームなら、保険契約をブロックチェーン上で発行し、すべての人が内容を確認できるようになります。
スマートコントラクトの仕組みを使えば、保険金請求をリアルタイムで管理できます。顧客は書類を集めてコピーを取り、郵送してから、保険金の支払いまで3~6カ月待つ必要がなくなります。
代わりに、すべてが自動化されます。
低コストの基盤が整えば、保険会社は金融サービスから取り残されてきた人々がいる新興市場で、自由な発想で商品を販売できます。
保険会社は短期保険や利用状況に応じた保険を低価格で販売し、利益を上げることができます。傷害保険、入院費用、バイク保険などの価格も下がるでしょう。
KYC、決済、保険――これらはブロックチェーンを使って金融包摂を加速させる、直接的な3つの方法です。
私たちは大企業にブロックチェーンソリューションを提供し、先ほど述べたような商品を展開できるよう支援しています。そうすることで、企業は新たな顧客を獲得すると同時に、何百万人もの人々の生活環境の改善に貢献できます。
2017年のテクノロジー・パイオニアについて詳しくは、ウェブサイトをご覧ください。




