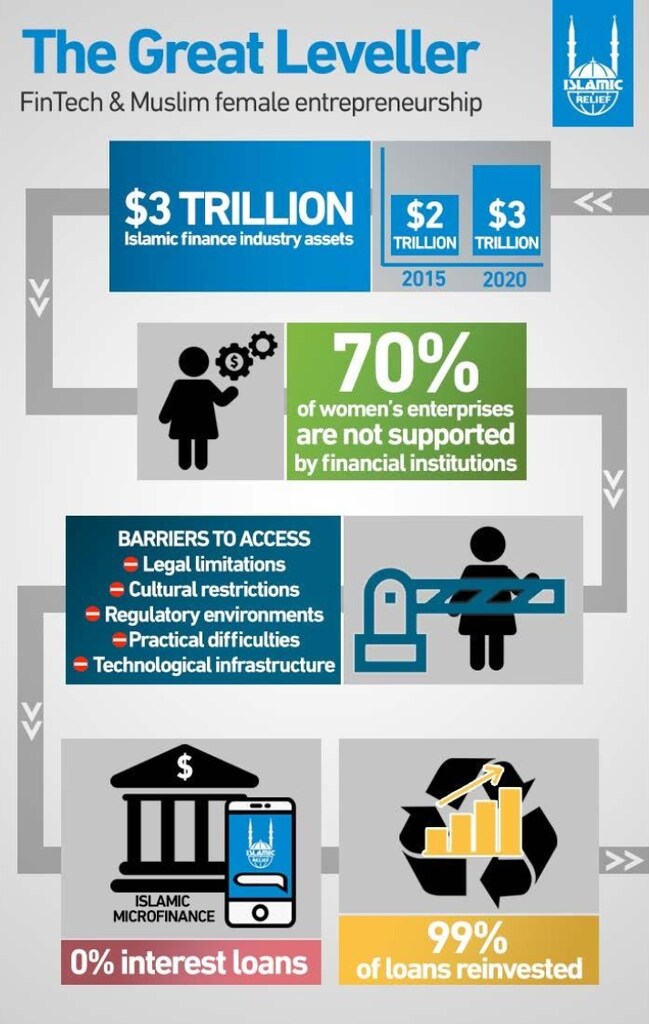
世界人口のほぼ4分の1はムスリムです。この16億人の人々は世界のGDPの16%を占め、年間成長率は6%です。2020年までに、イスラム金融業界の総資産は3兆ドルに達すると予測されており、利用者は10億人に上ります。イスラム金融には、富を再分配し、貧困を削減する大きな可能性があります。
喜捨の一種であり、富を義務的に分かち合うザカートを考えてみましょう。およそ年間2,000億ドルがザカートとして寄付されています。この資金は世界の最貧困層を支援するために活用できます。しかし、その可能性はまだ十分に生かされていません。
成人の10人中7人は、ムスリム諸国で今も銀行口座を持っていません。世界のその他の地域では、成人の10人中6人以上が口座を持っています。ムスリム諸国で銀行口座を持たない成人の多くは女性です。自分の事業を立ち上げるための資金を得るのに苦労しています。
しかし、女性が直面する障壁は金融面だけではありません。根深い社会的・文化的障害が、女性の起業を妨げています。法的・慣習的な制約により、女性は日常的に男性より低い賃金を支払われ、不動産などの資産を確保することもより困難です。家族への責任によって、仕事で移動したり、仕入先や顧客の近くへ移ったりすることも難しくなっています。
規制環境も、しばしば女性をさらに不利な立場に置きます。たとえば、新たな事業を登録するために都市部まで出向くのは困難な場合があります。女性を支援する法律が整備されていても、実施が不十分なことが少なくありません。地域社会で活動するイスラミック・リリーフなどのNGOは、女性がこうした障壁を乗り越えられるよう、力を結集し、エンパワーしてきました。フィンテック(金融テクノロジーの略称)は、私たちの取り組みを新たな段階へと進める可能性があります。
開発途上地域では以前から、従来とは異なる形の資本投資が求められてきました。従来型の金融手段は参入障壁が高く、世界的な不平等に対処する力も十分ではありません。
草の根のコミュニティが直面するニーズや障壁に応えるため、倫理的な観点から金融の公平性にどう取り組めばよいでしょうか。ムスリムの倫理的経済と、その莫大な資源をどう生かせるでしょうか。フィンテックは、こうした隔たりを埋めることを目指す革新的なシステムを提供する、急成長中のプラットフォームです。NGOには、主要な担い手となるためのネットワークと専門知識があります。キヴァのような成功事例は、すでに大きな成果を上げています。
マイクロファイナンスは、フィンテックを通じてますます提供できるようになっています。利子を禁じ、リスクの分担を重視するイスラム金融の原則に沿って運営すれば、より幅広い人々を包摂できます。金融サービスから排除されてきた起業家が、融資や小規模ベンチャー資金を得たり、オンライン市場で商品を販売したりできるようになります。
女性の起業支援プログラムは、新しい事業のあり方を生み出せます。金融面の問題にとどまらず、女性のエンパワーメントを阻む社会的・文化的制約にも取り組むからです。こうしたモデルは、(その多くが男性である)仲介業者への依存を減らし、透明性を高めます。
こうした認識のもと、イスラミック・リリーフは女性に融資を管理する実践的なスキルを提供しています。栄養、衛生、早婚、健康についても教育しています。この一体的なアプローチは、女性が自らの判断に対する信頼と自信を深める助けになります。女性たちは、家庭内の決定も事業上の決定と同じくらい重要だと気づきます。この二つは密接に結びついています。
女性が資金を得やすくなり、自分の事業を営む力を高めることは、子どもの健康状態に直接的な影響を与えることが、多くの研究で示されています。女性は男性よりも、収入に占める家族への再投資の割合が高い傾向にあります。フィンテックの魔法の要素は、好循環を生み出すことです。女性が賢明な事業判断を下す力を高め、それによって家庭や地域社会における自立性を強めます。女性は、融資や助言を通じてほかの女性を支援する傾向が強く、貯蓄グループがその場となることも少なくありません。一人の女性を支援することには、波及効果があります。その力はさらに広がります。
フィンテックが真に革新的なツールとなるには、テクノロジーの利用障壁をなお引き下げる必要があります。たとえば、モバイルマネーではすでにそれが実現しています。ケニアでは、都市部のエリート層だけでなく誰もが利用できる簡易携帯電話が、金融包摂を大きく前進させました。正式な銀行口座を持つまでの足がかりとして、ムペサは大きな平等化の役割を果たし、これまで女性の信用利用を妨げてきた社会的障壁を取り除いてきました。
イスラム銀行、NGO、スタートアップ、社会的企業が連携し、金融テクノロジーへの参入障壁を下げる機会は、かつてないほど広がっています。それによって初めて、何百万人もの女性(そして男性)が自らの可能性を実現できるでしょう。ようやく、金融の公平性が見え始めるかもしれません。
ヤロンの物語
「1日に3回の食事をとるのにも苦労していました。」
46歳のヤロンは、バングラデシュ北部のランプルに住んでいます。夫が去ったとき、彼女と子どもたちには資産がありませんでした。両親から土地を少し譲り受けましたが、兄たちが彼女の成功を快く思わず、耕作をやめざるを得ませんでした。
イスラミック・リリーフの無利子融資により、彼女はヤギを2頭購入し、その後さらに4頭が生まれました。ヤロンは土地と牛を購入できました。また、早婚、持参金、家庭内暴力に関する研修を受けたことで、事業家として、また母親としての自信を深めました。



