欧州の生産性問題は、他社の成長機会を圧迫するゾンビ企業の増加によって、部分的に生じている。本コラムは、弱体な銀行がバランスシート上の損失の実現を避けるために、ゾンビ企業への融資を借り換えて継続させる傾向を検証する。銀行のバランスシートを強化する措置は、企業の事業再構築を促す倒産制度によって、より効果的になる。
過去20年間における欧州の潜在产出成長率の低下は、生産性向上を阻む構造的な障壁と、それを取り除くための政策の余地の両方を示している。近年の研究では、生産性の減速は、企業間の生産性格差の拡大(Andrews et al. 2016)、資本配分の歪みの増大(Gopinath et al. 2017)、企業の新陳代謝の低下(Decker et al. 2016)に関連付けられている。競争市場であれば退出または事業再構築を余儀なくされる企業であるゾンビ企業は、関連する懸念材料である。これは、より生産性の高い企業の成長機会を圧迫する可能性があるためである(図1)。
図1 欧州10カ国におけるゾンビ企業の割合の上昇
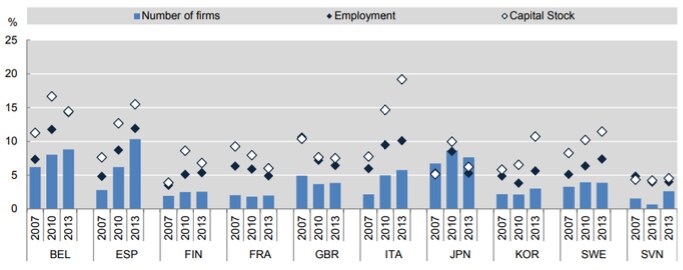
我々はゾンビ企業増加の潜在的な要因の一つとして、弱体な銀行がバランスシート上の損失の実現を避けるためにゾンビ企業への融資を借り換えて継続させる傾向を検討してきた(Andrews and Petroulakis 2019)。このテーマについては、1990年代の日本の経験(Caballero et al. 2008)を除き、ほとんど知られていない。我々は、ゾンビ企業、銀行の健全性、倒産制度の関係、ならびに生産性成長への影響について、国際比較の新たな証拠を提示する。
大規模な国際企業データベースであるORBISを、銀行およびクレジットのミクロデータと連結して用いた結果、4つの具体的な知見が得られた。
1. ゾンビ企業は、弱体な銀行と結びついている可能性が高い
業種・国レベルの景気循環の影響を調整した後、我々の推計では、弱体な銀行は健全な銀行と比べて、ゾンビ企業と結びついている可能性が1.2〜1.8パーセントポイント高いことが示唆される(図2)。
図2 ゾンビ企業は弱体な銀行と結びついている
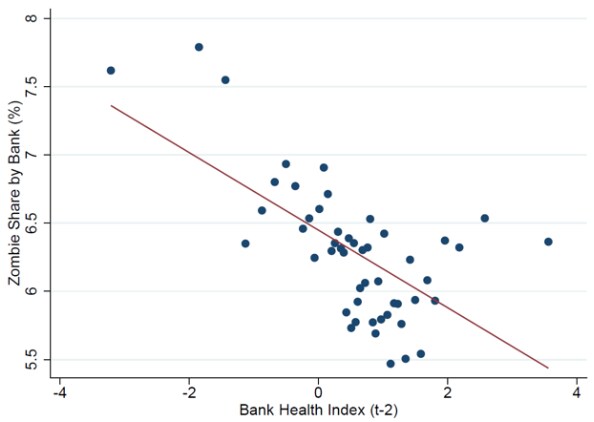
これは、平均値に対して、健全な銀行と弱体な銀行の間でゾンビの発生率に13%から19%の差があることを意味する。これらの結果は、欧州のゾンビ問題は、少なくとも部分的には、銀行による猶予措置(forbearance)に起因しているかもしれないという考えと整合的である。
2. 倒産制度は、ゾンビ企業と銀行の健全性との関連を生む
銀行が健全な場合であっても、企業の事業再構築を妨げ、回収率を低下させる倒産制度は、銀行が回復、清算、または事業再構築のプロセスを開始するインセンティブを低下させる可能性がある。OECDの新たな倒産制度指標(Adalet McGowan and Andrews 2018)は、倒産制度が企業の事業再構築を阻害しない国々では、銀行の健全性の改善が、ゾンビ企業の比較的少なさと関連していることを示している。
例えば、企業の事業再構築に対する障壁が高いエストニアが、倒産制度を最良慣行(すなわち英国の制度)に改革した場合、銀行の健全性が標準偏差1単位改善することに関連するゾンビ企業比率の低下は、約1.3パーセントポイント大きくなると考えられる。この効果は、2013年のOECD諸国におけるゾンビ企業比率の平均が約5%であったことを踏まえると、大きいものである。言い換えれば、銀行の強化策は倒産制度改革を補完するものである。
3. ゾンビ企業が多いほど、資本の再配分が生産性に与える影響は小さくなる
機能が適切に働いている経済では、資本は生産性の低い企業から、生産性の高い企業へと流れるべきである。Adalet McGowan et al. (2018)と整合的に、我々は、平均的に資本の再配分は生産性を高めるが、その度合いは、ゾンビの混雑(業種の資本ストックのうちゾンビ企業に拘束されている割合)が高まるにつれて低下することを示す。ゾンビ企業と銀行の健全性との関連と整合的に、さらに、資本の再配分プロセスは、弱体な銀行にさらされている業種では生産性向上効果が小さいことを示す。
我々の結果は、ゾンビの混雑が資本の誤配分に与える影響のうち、約3分の1は、銀行の健全性に直接帰属させることができることを示唆している。これらの知見は、資本の誤配分が、一部の国における生産性の減速の主要な説明要因として浮上している点で重要である(Gopinath et al. 2017)。
4. ゾンビ企業は、より健全で生産性の高い企業への信用供与を圧迫する可能性がある
ゾンビの混雑仮説が成立するならば、この関係は融資へのアクセスにも表れると予想される。信用供与の可能性に関する調査データを用いると、業種レベルにおいて、ゾンビの混雑と健全な企業の信用供与可能性との間には、統計的に有意な負の関係があることが分かる。これは、ゾンビへのエクスポージャーにより弱体化した銀行による直接的な圧迫を反映している可能性があるほか、ゾンビの混雑が業種の収益性を低下させ、ひいては潜在的なプロジェクトの収益性を低下させたことによる借入能力の低下を反映している可能性もある。銀行が業種を分散させていると仮定すると、後者の影響の方がより起こりやすい。
ただし、サンプルサイズが小さく、推定係数の経済的な大きさは限定的であるため、これらの結果は慎重に解釈すべきである。
ゾンビ企業と金融政策
Borio (2018)、White (2012)などは、「長期間にわたる過度な低金利」政策が、弱体な企業の存続を助長し、資源配分の歪みを拡大させ、生産性の成長を阻害してきたと主張している。一方、Obstfeld and Duval (2018)などは、金融緩和により、存続可能だが脆弱な企業の信用へのアクセスが容易になり、運転資金の調達や投資が可能となったため、総需要と生産性のさらなる大幅な低下が緩和されたと主張している。
1990年代の日本とは異なり、現代の監督実務により、弱体で債務を抱える企業への新規融資が行われる可能性は低いと考えられる。代わりに、銀行は既存の債務残高について猶予措置を認め、企業の支払い困難の緩和を支援することが考えられる。金融政策は信用の流れに影響を与えるため、猶予措置を通じてゾンビ企業と金融政策を結びつける今後の研究は、より繊細な経路を探るべきである。また、低金利環境では猶予措置へのインセンティブが高まる可能性がある一方で、そのインセンティブを変えるには大幅な利上げが必要となる場合もある。これは、最適な水準よりも高い水準を意味する可能性がある。明らかなのは、効果的な倒産制度があれば、政策金利の水準にかかわらず、損失の認識にかかるコストが低減されるという点である。
とはいえ、この議論によって、銀行の資本増強と倒産制度の貢献から目をそらすべきではない。我々の結果は、ゾンビ問題の解消を促進するためには、銀行が健全である必要があることを示している。この文脈では、危機後の迅速な資本増強と、不良債権(NPL)を削減する措置が重要である。しかし、倒産制度が弱体な企業の秩序ある事業再構築と処理を妨げている場合、銀行の強化だけでは不十分である。したがって、銀行の健全性を改善する取り組みには、企業の事業再構築に対する障壁を低減する倒産制度改革が伴うべきである。また、健全な銀行を持つ国々は、効果的な倒産制度を金融安定性を高める措置とみなすべきである。