実質為替レートの切り下げは一般に有効な開発戦略とみなされるが、その有効性は時期や国によって異なる可能性がある。本稿では、為替レートの変動に対する企業レベルの反応をミクロ経済学的に分析し、この問題を検討する。結果からは、地域別、また輸出入の志向別に、変動への反応パターンが異なることが分かった。こうした結果は、企業がグローバル・バリューチェーンにどの程度組み込まれているかが極めて重要であることを示している。
従来のアプローチでは、実質為替レートの過小評価は開発政策の手段となり得ると考えられている。一例として、中国の輸出主導型工業化戦略が挙げられる。この戦略は、意図的な実質切り下げに基づいていたとしばしばみなされている(Kroeber 2011, Rodrik 2008)。韓国の工業化も、部分的には実質為替レートの過小評価に基づいていたと理解されている(Eichengreen 2008)。一方、同じ数十年間に実質為替レートが過大評価される傾向にあったラテンアメリカ諸国では、成長がより緩やかだった(Sachs 1985, Edwards 1989)。
学術文献では、こうした見解を正当化する根拠として、貿易財、とりわけ製造業に特有の大きな市場の不完全性が挙げられてきた。この産業に正の外部性が存在する場合、政策介入がなければ産業活動の水準が非効率なほど低くなり、その結果、成長が鈍化する。製造業の財が貿易されることを踏まえると、実質為替レートの切り下げは、輸出の増加を通じて産業生産の供給不足を是正する補助金と捉えることができる(Rodrik 2008)。
実質為替レートの切り下げが一人当たりGDP成長率にプラスの影響を与えることを示唆する実証的証拠はいくつかあるものの、決定的ではない。総計変数に基づくこの種の計量経済分析には、内生性の問題がつきまとう(Woodford 2008)。また、実質為替レートの切り下げがどのような経済的経路を通じて成長率を高めるのかについて、とりわけ有益な情報をもたらすものではない。
さらに、実質為替レートの過小評価に基づく開発戦略が過去にどれほど成功したかにかかわらず、その有効性、さらには妥当性さえも、時期や国によって異なる可能性があると考える理由がある。第二次世界大戦後、製造業の最終財の生産には、主に国内で生産された中間投入財が使われていた。今日では、製造業の生産は、付加価値の連鎖を国際的に分割し分散させるグローバル・バリューチェーン(GVC)に基づいている。さらに、企業のGCVへの統合度は地域によって異なる(Baldwin 2016)。
この新たな状況において、実質為替レートの切り下げはどのような影響をもたらすのだろうか。
最近の論文では、実質為替レートの変動に対する企業レベルの反応をミクロ経済学的に分析している(Alfaro et al. 2018)。GVCへの統合度が異なる国々の製造業企業のデータを用い、生産性の伸びと研究開発活動に着目する。このアプローチにより、実質為替レートの切り下げが成長に及ぼす影響をはるかに詳しく捉えると同時に、その関係を支えるメカニズムにも光を当てる。本稿の議論は、いくつかの重要な実証結果に基づいており、これらを後に理論分析で用いる。
実証結果
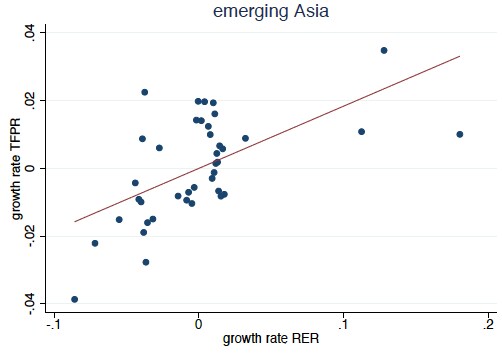
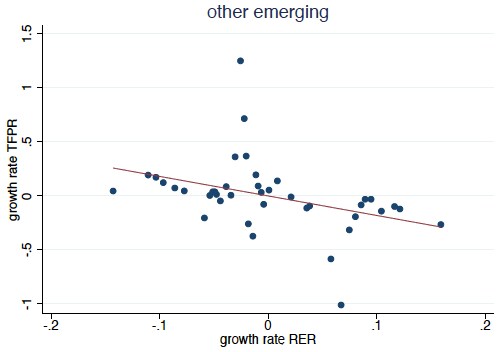
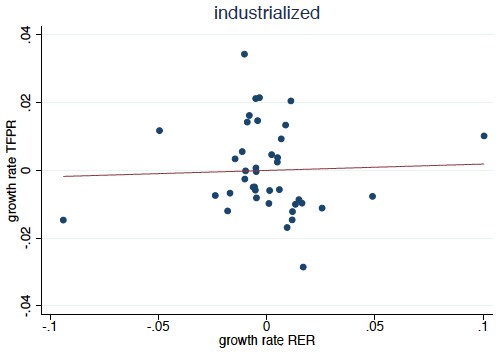
新興アジアの製造業企業では、実質為替レートの切り下げが売上高生産性(TFPR)の伸びと研究開発活動にプラスの影響を与える一方、その他の新興国(東欧およびラテンアメリカ)の企業ではマイナスの影響が見られる。先進国の企業は、実質為替レートの切り下げにあまり反応しない。
こうした異質な反応は、地域ごとに企業レベルのTFPR成長率を実質為替レートの成長率(プラスの成長率が実質切り下げを意味するように定義)に対してプロットしたビン散布図で可視化できる。2
図1地域別の実質為替レート成長率と売上高生産性
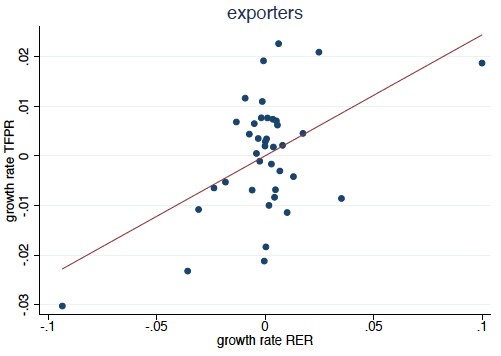
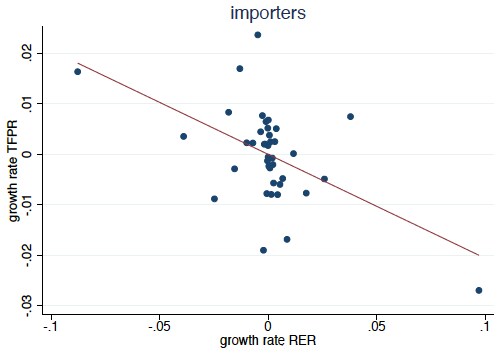
実質為替レートの切り下げによる生産性の伸びと研究開発活動へのプラスの影響を受けるのは輸出企業であり、輸入企業はマイナスの影響を受ける。
これを示すため、輸出企業と輸入企業に分けて、企業レベルのTFPR成長率を実質為替レートの成長率に対してプロットしたビン散布図を示す。3
図2輸出入状況別の実質為替レート成長率と売上高生産性
輸入志向と比べると、新興アジアの企業はその他の新興国の企業よりも輸出志向がはるかに強い。この点では、先進国の企業はその中間に位置する。
表1 4か国における輸出入の確率と強度
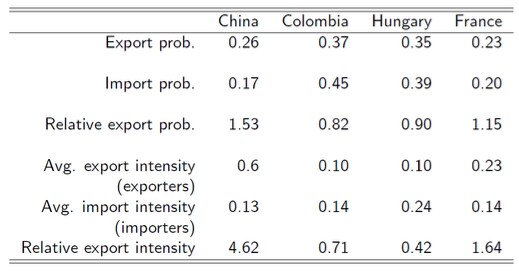
上の表は、新興アジアの1か国(中国)、その他の新興市場の2か国(コロンビア、ハンガリー)、先進国の1か国(フランス)について、企業レベルの代表的な国勢調査データセットに基づき、輸入・輸出の確率と強度(輸入企業の輸入額/売上高、輸出企業の輸出額/売上高)を示している。中国企業の平均相対輸出確率(輸出確率を輸入確率で割った値)と相対輸出強度(同様に算出)の高さは、コロンビア企業やハンガリー企業と比べて際立っている。フランス企業の相対輸出確率と相対輸出強度は中間的な水準にある。4
モデル
これらの実証結果を踏まえ、私たちは、生産性の変化が外部性ではなく企業の意図的な意思決定から生じる動学モデルを構造推定する。具体的には、異質な企業による研究開発投資をモデル化する。企業は生産物を輸出するか、中間投入財を輸入するかも選択できる。研究開発投資は規模が大きく、埋没費用を伴い、無形であるため、外部資金で賄うのは難しい。金融制度が十分に発達していない国の信用制約を受ける企業は、イノベーション活動の資金源として利益を利用する。実質為替レートの切り下げが企業利益に及ぼす影響は、企業の貿易上の立場によって異なる。輸出企業では市場シェアと利益が増える一方、投入財の相当な割合を輸入する企業ではコスト上昇により市場シェアと利益が減る。その結果、実質為替レートの切り下げによって輸出企業の研究開発活動は活発になる一方、輸入企業は研究開発を縮小する。
先に区分した3地域の間で、構造パラメーターの推定値に差があることを認めている。新興アジアの企業(輸出志向)とその他の新興市場の企業(輸入志向)の平均的な相対貿易状況の違いが、企業レベルの異質な反応を集約し、先に述べた実質為替レート変動の研究開発および生産性の伸びに対する平均的な影響の違いをもたらす。先進国の企業が実質為替レートの変化にあまり反応しない理由は2つある。平均的な貿易状況がより均衡していること、そして新興市場の企業に比べて信用制約が大幅に弱いことである。
結果
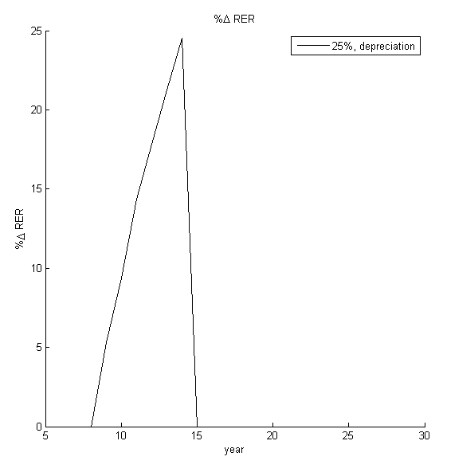
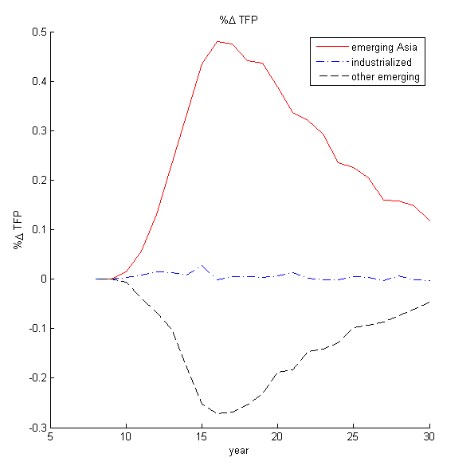
シミュレーションによると、実質為替レートが5年間にわたり一時的に1標準偏差(約25%)切り下がると、中期的な企業平均の物的全要素生産性の伸びは新興アジアで0.5パーセントポイント上昇し、その他の新興国では0.3パーセントポイント低下する。一方、先進国の平均的な企業は、このようなショックに有意な反応を示さない。
下の図は、反実仮想の切り下げ(左パネル:5年間にわたる実質為替レートの25%切り下げ)によって生じる、3地域それぞれの平均的な企業の物的全要素生産性の推移を右パネルに示している。シミュレーションから、比較的短期間の実質為替レート切り下げが持続的な影響を及ぼすことが分かる。一時的な切り下げ後の研究開発投資の変化から生じる物的生産性の変化は、切り下げそのものよりもはるかに長く続く。その理由は、研究開発投資が埋没費用を伴うことと、物的全要素生産性を規定する確率過程に長い記憶性があることだ。これに対し、その他の変数(輸出、輸入など)の変化は、実質為替レートが長期平均に戻るとすぐに消失する。
図3 物的全要素生産性の推移
政策的含意
これらの結果から、政策に関わるいくつかの結論が導かれる。第一に、従来の分析とは異なり、実質為替レートの変動が製造業に及ぼす影響は、平均的な企業の輸出・輸入への参加状況に左右される。したがって、企業のGVCへの統合度における国ごとの差は、実質為替レートの過小評価がもたらす影響を理解するうえで重要な要因となる。第二に、GVCの進化や、ある国の企業のGVCへの統合度の変化に伴い、実質為替レートの変動による影響、ひいては各国にとって最適な政策も時とともに変化し得る。最後に、企業が生産物を輸出すると同時に中間投入財を輸入するような、GVCへの統合の深化は、政策手段としての実質為替レート過小評価の有効性を低下させる可能性が高い。反対方向に働く影響が相殺されるためであり、これはすでに先進国の企業に当てはまる。




