経済・金融学教授のムハンマド・アリ・ナシル氏が、2022年に世界経済が回復するかどうかを考察する。
CEBRは、今年の世界成長率が4%に達し、世界経済全体の規模が過去最高の100兆ドル(74兆ポンド)に達すると予測した。
すでに損失を取り戻し、コロナ禍前の規模を回復した主要先進国は、米国だけである。
2022年にはアジアが世界の成長を支える可能性があり、世界経済の重心は加速しながら東へ移り続けるだろう。
2022年は、世界経済がパンデミックから回復する年になるのだろうか。年末年始の休暇が終わろうとする今、誰もが口にする大きな問いだ。
状況を複雑にしている要因の一つは、最新の主要予測のほとんどが、世界にオミクロン株が広がる数週間前に公表されていたことだ。当時は回復が目前に迫っているとの見方が強く、IMFは2022年の成長率を4.9%と予測し、OECDは4.5%と予測していた。これらの数値は、2021年に達成されたと見込まれる約5%から6%の世界成長率を下回るが、2020年のパンデミックによる落ち込みを経て経済活動が再開した後の、必然的な反発を反映している。
では、オミクロン株は経済の状況にどのような影響を及ぼすのだろうか。クリスマス前の時期にすでに影響が出ていたことは分かっている。たとえば、英国の飲食・宿泊業は、人々がレストランを避けたことで打撃を受けた。今後数か月は、規制の強化、消費者の慎重な姿勢、病気休暇を取る人の増加が重なり、経済に負担をもたらす可能性が高い。
しかし、新たな変異株は当初の懸念ほど重症化しにくいようであり、そのため規制はより早く解除され、経済への影響も想定されていたより小さくなる可能性が高い。イスラエルやオーストラリアでは、感染者数が多いにもかかわらず、すでに規制緩和が進んでいる。一方、世界の一部地域で極めて低いワクチン接種率に西側諸国が対処するまでは、新たな変異株が公衆衛生と世界経済にさらなる打撃を与えても不思議ではない。
現時点で、英国のシンクタンクである経済・ビジネス研究センター(CEBR)は、クリスマス直前に、より新しい2022年予測を発表した。世界成長率は今年4%に達し、世界経済全体の規模は過去最高の100兆米ドル(74兆ポンド)に達すると予測した。
インフレをめぐる問題
もう一つの大きな不確定要因はインフレだ。2021年には、世界経済活動の再開と世界のサプライチェーンのボトルネックを背景に、インフレが急激かつ大幅に上昇した。これが一時的なものにとどまるかどうかについては、多くの議論が続いており、インフレが制御不能にならないよう、中央銀行には対応を求める圧力が高まっている。
これまでのところ、欧州中央銀行、米連邦準備制度理事会(FRB)、日本銀行はいずれも、極めて低い水準からの利上げを見送っている。一方、イングランド銀行はIMFの助言に従い、12月に金利を引き上げ、0.1%から0.25%とした。この程度の引き上げではインフレ抑制にも十分な効果にもつながらず、企業の借入コストと家計の住宅ローン返済額を増やすだけだ。それでも、市場では英国でさらなる利上げが続き、FRBも春に利上げを開始すると予想されている。
しかし、インフレをめぐるより重要な問題は、量的緩和(QE)が今後どうなるかだ。これはマネーサプライを増やす政策であり、主要中央銀行は近年、国債やその他の金融資産を一部購入し、合計で25兆米ドル相当に達している。そのうち約9兆米ドル相当は、新型コロナウイルス感染症への対応として購入された。
FRBとECBはともにQEを継続し、毎月、バランスシートに資産を積み増している。FRBは現在、購入ペースを縮小しており、最近、終了時期を6月から前倒しすると発表したうえで、3月の終了を目指している。ECBもQEを縮小すると表明しているが、当面は継続する方針だ。
もちろん、本当の問題は、これらの中央銀行が実際にどう行動するかだ。QEの終了と利上げは、間違いなく景気回復を妨げるだろう。たとえば、CEBRの予測では、2022年に債券、株式、不動産市場が10%から25%下落すると想定している。このような混乱の可能性を受け、FRBとイングランド銀行が再びよりハト派に転じるのか、注目される。特に、新型コロナウイルス感染症をめぐる不確実性が続いていることを考慮すればなおさらだ。
政治と世界貿易
米中貿易戦争は2022年も続くとみられる。両国間の「第1段階」合意では、中国は2020年と2021年の2年間に、特定の米国産品・サービスの購入額を合計2,000億米ドル増やすことに同意していたが、目標を約40%下回った(11月末時点)。
合意はすでに期限切れとなっており、大きな問いは、2022年の国際貿易をめぐって新たな「第2段階」合意が成立するかどうかだ。ここで特に楽観的になるのは難しい。ドナルド・トランプ氏はとうに退任したが、対中政策には依然としてトランプ氏の色が濃く残っており、ジョー・バイデン政権下で中国に目立った譲歩は示されていない。
ウクライナをめぐる西側諸国とロシアの緊張や、プーチン大統領に対する経済制裁のさらなる強化は、世界経済に影響を及ぼす可能性がある。とりわけ、欧州がロシア産ガスに依存していることがその理由だ。今後数か月、双方の問題で対話が進むほど、成長にとって望ましい。
政治情勢がどうなろうとも、アジアが2022年の成長見通しにとって極めて重要であることは明らかだ。英国、日本、そしてユーロ圏などの主要経済圏は、入手可能な最新データである2021年第3四半期の時点でも、パンデミック前より規模が小さかった。すでに損失を取り戻し、コロナ禍前の規模を回復した主要先進国は、米国だけである。
2015年以降の国別経済成長
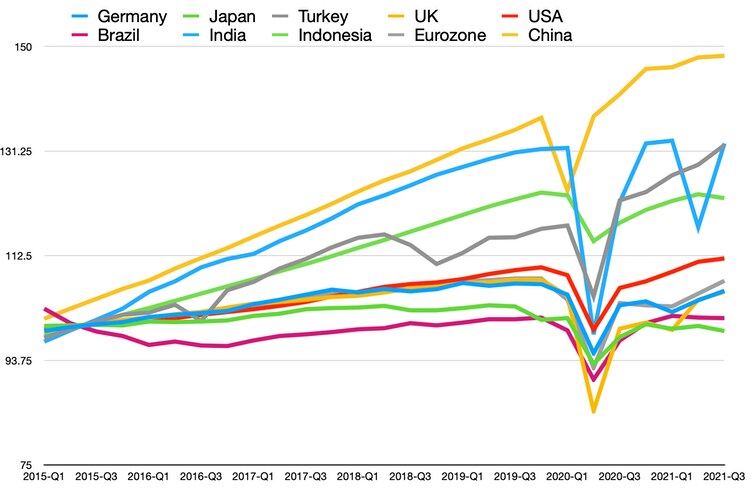
一方、中国はパンデミックにうまく対処し、厳格な管理措置を講じながらも、2020年第2四半期以降、経済は力強く成長している。過剰債務を抱える不動産市場への対応に苦慮していたが、こうした問題には比較的円滑に対処したようだ。2022年に中国の債務問題がどの程度成長の足かせとなるかはまだ分からないが、モルガン・スタンレーなどは、好調な輸出、緩和的な金融・財政政策、不動産部門への支援、炭素削減に対するやや柔軟な姿勢を踏まえると、堅調な実績が見込まれると論じている。
パンデミック中に二番底を経験したインド経済は、強い上昇基調を示しており、今後1年間の成長率は8.5%と予測されている。したがって、2022年には新興アジアが世界の成長を支え、世界の経済の重心は加速しながら東へ移り続けると私は考える。




