ギリシャと公的債権者との救済交渉が行き詰まっていることについて多くの議論が交わされています。そこで今回は別のテーマ、すなわち新たな成長モデルに向けたギリシャ経済の変化について書こうと思います。
ギリシャの危機前の成長モデルは明らかに持続不可能でした。広範な国家統制、非効率な行政、汚職、公的部門の雇用と賃金の過度な増加、生産性の伸びを大幅に上回る民間部門の賃金上昇、そして不十分な構造改革を特徴としていました。このモデルは非常に不利な事業環境をもたらし、2008年の世界銀行「ビジネス環境の現状」指標で、ギリシャは181カ国中108位にランクされました。2008年にはGDP比マイナス16.5%の経常収支、GDP比マイナス74%の対外純投資残高、巨額の財政赤字と公的債務など、重大な脆弱性が表面化しました。2008年の財政赤字はGDP比10%で、2009年には15%に拡大し、EUで突出して最大となりました。それにもかかわらず、この2年間のギリシャの景気縮小は特に大きくはありませんでした(GDP成長率は2008年にマイナス0.4%、2009年にマイナス4.4%)。公的債務は2009年にGDP比127%に達し、爆発的に増加する軌道に乗っていました。明らかに、2009年後半以降に顕在化したギリシャ危機は、自ら招いたものでした。
2010年以降、ギリシャ経済の崩壊は加速しました。GDPは、調整プログラムで予測されていた以上に大きく落ち込みました(図1)。大きな疑問は、危機前のギリシャの成長モデルが持続不可能だった以上、この崩壊はすべて避けられなかったのか、それともトロイカの2つのプログラムが生産の落ち込みを悪化させたのか、ということです。私の評価では、プログラムの一部の要素が状況を悪化させました(その点については こちらで論じました)。しかし、何がうまくいかなかったかを詳述する代わりに、過去5年間の経済調整をキプロス、ポルトガル、スペイン、ドイツと比較して見ていきます。
図1:実質GDP(2009年=100)、2009~2014年

出典:プログラム文書、AMECOデータベース、2015年5月。
いくつかの面で、ギリシャは大きく改善しました。ビジネス環境の現状を示す指標では、ギリシャの世界順位は2008年の108位から2015年には62位へ上昇しました(図2)。ギリシャは大きく前進しましたが、まだ長い道のりが残っています。
図2:世界銀行のビジネス環境ランキング、2006~2015年
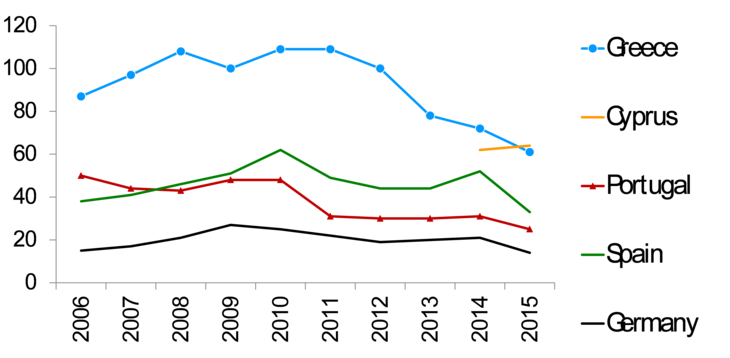
出典:世界銀行。注:1位は最もビジネスに適した規制を示す。対象データは2006年が153カ国、2015年が189カ国。キプロスのデータは2014年に分類が変更されたため、それ以前の値は示していません。
OECDによると、通常の雇用契約については、現在のギリシャの労働市場はドイツより柔軟です(図3のパネルA)。通常契約はギリシャの雇用の73%を占めています。有期雇用契約の規制も、いくらか緩和されました(図3のパネルB)。
図3:雇用保護の厳格さを示すOECD指数、2000~2013年

出典:OECD。注:通常契約には指標のバージョン2を、有期契約には(バージョン2がないため)バージョン1を使用。両指標ともバージョン3が利用可能ですが、対象期間は2008~2013年のみです。
ギリシャでは単位労働コスト(ULC)が大幅に調整されましたが、危機前に生じた乖離がすべて是正されたわけではありません(図4)。単位労働コストは重要です。 こちらで示したように、ULCベースの実質為替レートと輸出実績にはかなり強い関連があります。特に危機前にはそうでした(ギリシャは回帰直線に非常によく当てはまっていました)。ただし、2008年以降はこの関連がいくらか弱まり、ギリシャは外れ値となっています。輸出は、この関係から予測されるほどには伸びませんでした。
図4:単位労働コストの推移(2000年第1四半期=100)、2000年第1四半期~2015年第1四半期

出典:Darvas, Zsolt(2012b)による更新データセット。『生産性、労働コスト、輸出調整に対する構成効果』、Bruegel Policy Contribution 2012/11。
図5は、財とサービスの輸出動向を別々に示しています。現行価格ベースでは、財の輸出はドイツ、ポルトガル、スペインとほぼ同じように推移し(図5のパネルA)、実際にはギリシャの方がわずかに良好でした。これは非常に明るい材料です。一方、悪い知らせは、ギリシャ(およびキプロス)のサービス輸出が、ドイツ、ポルトガル、スペインに比べて低調だったことです(図5のパネルB)。 ギリシャ銀行(65ページ) は、サービス輸出の弱さは主にグレグジットの見通しに関係しており、特に不確実性が観光に与えた悪影響と、国際貨物市場の縮小が海運に与えた影響が大きかったと結論づけました。
図5:現行価格での輸出(2008年第1四半期=100)、2008年第1四半期~2015年第1四半期

出典:Eurostat。
ギリシャの財輸出の動向には明るい材料もありますが、評価には3つの理由から慎重さが必要です。
・第一に、実質価格ベースで見ると、ギリシャの輸出動向はやや劣ります。
・第二に、財輸出の構成を見ると、「鉱物性燃料、潤滑油その他これに類する材料」のカテゴリーが輸出の伸びを主に牽引しています(図6)。この産業の付加価値は低いのが特徴です。このカテゴリーはドイツとスペインでも最も速く伸びましたが、両国では輸出の伸びがギリシャよりもはるかに幅広い分野に及んでいます。
・第三に、 Böwer、Michou、Ungerer(2014) は、重力モデルを用いて、ギリシャの輸出は通常の国際貿易パターンから予測される水準を3分の1下回ると推定しています。
図6:品目別の財輸出(2008年=100)、2008~2014年

出典:Eurostatのデータを用いた計算。
Böwer、Michou、Ungerer(2014) はまた、制度の弱さがギリシャの輸出不足をめぐる謎の多くを説明できると結論づけています。これは、構造改革を継続すれば輸出が大幅に伸びるはずであることを意味します。
改革をさらに進めることによるGDP成長への恩恵は、 Vargaとin’t Veld(2014)の試算から明らかです。構造改革指標における上位3カ国との格差を半分縮めれば、ギリシャのGDPは5年で4%、20年で18%増加すると、彼らは示しました。
過去5年間にギリシャで一部の構造改革が進展したとはいえ、規制手続きの複雑さ、契約の執行、国家統制、海外直接投資(FDI)や貿易円滑化への障壁など、成長を妨げる大きな障害が依然として存在します。こうした障害への対処は困難ですが、障害があるからこそ、それを取り除けば成長が見込めるともいえます。
経済調整に関するもう一つの明るい材料は、民間経済に占める貿易財部門(農業、製造業、貿易、運輸、観光、ICTと定義)の割合です。この割合は2010年に低下から上昇へ転じ、現在ではドイツを上回っています(図7)。2010年以降、ギリシャの貿易財部門の割合が上昇したのは、2010~2012年に同部門の縮小幅が非貿易財部門より小さかったためです。貿易財部門は2013年に安定し、2014年には成長に転じましたが、非貿易財部門は引き続き縮小しました。
図7:民間部門に占める貿易財部門の割合(%)、2000年第1四半期~2015年第1四半期

出典:Eurostatのデータを用いた計算。
貿易財部門:A:農業、林業、漁業、C:製造業、G~I:卸売・小売業、運輸業、宿泊・飲食サービス業、J:情報通信業。
非貿易財部門:B、D、E:製造業以外の工業、F:建設業、K:金融・保険業、L:不動産業、M~N:専門・科学・技術サービス業、事務・支援サービス業、R~U:芸術・娯楽・レクリエーション、その他のサービス、家計および域外組織・団体の活動。
対象外:O~Q:行政・国防、教育、人間の健康・社会福祉活動。
ドイツでは、製造業が貿易財部門の約半分を占めますが、南部ユーロ圏諸国ではその割合はかなり低くなっています(図8)。これは問題ではありません。たとえば、ドイツは自動車の設計・生産に強みを持つ一方、ギリシャは海辺のリゾートに観光客を呼び込むことに強みを持つかもしれません。
図8:貿易財部門の構成(民間部門に占める割合、%)、2014年第4四半期

出典・注:図7を参照。
最後に、雇用が劇的に崩壊し、現在のギリシャ(およびポルトガル)では2000年より雇用者数が大幅に少なくなった後、2014年初めから雇用創出が再開したことに触れておきます(図9)。これは、経済が2013年に底を打った可能性を示しています。ギリシャのユーロ圏加盟をめぐる不確実性や金融面の障害など、回復を抑制する要因がなければ、経済は低迷状態から反発する可能性があります。
図9:雇用(2000年第1四半期=100)、2000年第1四半期~2015年第1四半期

出典:Eurostat。
ギリシャには成長の見込みがあるのでしょうか? 債権者との包括的で信頼できる合意が成立し、改革が続くなら、私の答えは「はい」です。その理由は次のとおりです。
・新たな成長モデルへの移行はすでに始まっている。
・構造改革はすでに実施されている。
・構造改革の継続により、輸出と成長の大幅な改善が見込まれる。
・単位労働コストの大幅な低下は輸出実績を後押しする。
・今後必要な財政調整はわずかにとどまる。
・経済は2013年に底を打った可能性が高く、深刻な景気後退の後には通常、急速な回復が続いてきた。
・現在のユーロ圏および世界の環境は、以前よりも追い風となっている。
ただし、私の前向きな評価は条件付きです。グレグジットのリスクを当面だけでなく解消する、包括的で信頼できる合意が必要であり、同時に構造改革を継続しなければなりません。これは政治的に難しいと思われます。合意が十分に包括的かつ信頼できるものでなければ、不確実性が続き、成長が再開しない可能性があります。
合意がまったく成立しなければ、ギリシャはおそらくユーロ圏を離脱し、私の見解では、GDPのさらなる大幅な減少、失業の増加、そして逆説的にも財政引き締めにつながるでしょう。GDPの崩壊によって税収は急減するため、ギリシャ政府が債務返済を完全に停止したとしても、歳入は現在の支出を維持するのに十分ではありません。債権者にとって、グレグジットはギリシャ向け公的融資とギリシャの銀行向けECB融資の債務減免を意味する可能性が高いでしょう。また、グレグジットによってユーロ圏はさらに脆弱になるでしょう。他国の財政が逼迫するたびに、市場はその国もユーロ圏を離脱すると賭けるかもしれません。
今こそ、賢明で公正な合意を見いだす時です。
この記事は、2015年6月3日にアテネで私が行った発表に基づいています。発表は、 「ギリシャ経済の新たな成長モデル」会議で行われ、ギリシャ経済会議所、ギリシャ議会予算局、アテネ国立カポディストリアス大学、トラキア・デモクリトス大学、ペロポネソス大学が主催しました。
データ収集を手伝ってくれたPia Hüttl氏とAllison Mandra氏に感謝します。
この記事は当初、 ブリュッセルに拠点を置くシンクタンク、Bruegelのブログ に掲載されました。掲載は、世界経済フォーラムが本記事の見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:ハンガリー国籍のZsolt Darvasは、2008年9月にBruegelの客員フェローに就任し、2009年1月からはリサーチフェローとして同研究所で研究を続けました。その後、2013年9月にシニアフェローに任命されました。
画像:アテネにあるギリシャ銀行本店の入り口で、欧州連合旗(左)とギリシャ国旗がはためいている。REUTERS/Yannis Behrakis。




