何が問われているのか:資本主義経済には自律回復力があり、最終的に平均的な成長率へ戻るのかという問いが、世界大不況の始まりから6年を経ても大半の経済が低迷していることを受け、改めて関心を集めている。持続的な高失業率という考え方はケインズの『雇用・利子および貨幣の一般理論』の中心にあったが、新古典派総合によってすぐに放棄された。
タイラー・コーウェン は、 最も重要な問題は、経済が安定成長という通常の状態に戻るのか、それとも、断片的に明らかになりつつある根本的な変容を私たちが目撃しているのかだと述べている。比較的楽観的な見方の一つは、実質賃金や経済全体の成長の鈍化、持続的な低金利、低い労働参加率といった観察される問題は、単なる一時的なものだというものだ。もう一つよく聞かれる見方は、前回の景気後退を長引かせすぎ、その特徴の一部を定着させてしまったのが誤りだったというものだ。
単位根、ランダムウォーク、定常系列
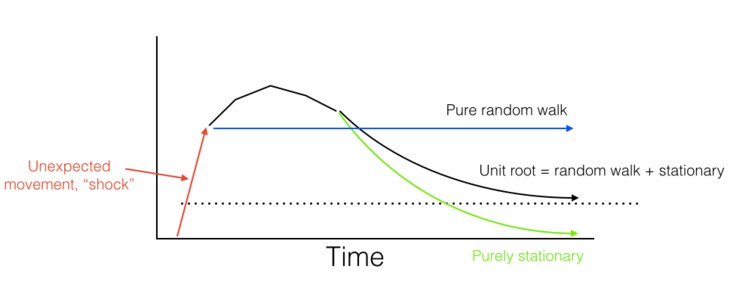
ジョン・コクラン は、 異なる概念を簡潔に示す例を提示している。ある系列に予想外の変動が生じたとしよう。この「ショック」は、将来の変数の値についての最善の推定にどう影響するだろうか。図は3つの可能性を示している。第一は緑色の「定常」だ。短期的な動きはあり得る。しかし十分な時間が経てば、変数は当初予想していた水準に戻る。第二は青色の「純粋なランダムウォーク」だ。価格が予想外に上昇すると、将来の(対数)価格に対する予想は、いつまでも同じ幅だけ上昇する。第三は黒色の「単位根」だ。この場合、ショックが一時的な動きをもたらし、以前の推定に向かって戻ることはあっても、完全には戻らない可能性を認める。ご覧のとおり、「単位根」は定常成分とランダムウォークの一部を組み合わせたものと同じだ。
出典: ジョン・コクラン
ジョン・コクラン は、系列が無限の時間のうちに戻ってくるかという純粋な問いには、実際のところ答えられないと述べている。 系列はいずれ戻ってくるとしても、非常に長い時間がかかる可能性がある。定常成分に、動きが非常に遅い別の定常成分が加わっている可能性もある。これは統計上の問題であって、経済学上の問題とは言い難い。単位根が経済的に興味深いのは、「低頻度」の変動が大きく、系列の戻りが遅いことを示すからだ――たとえ最終的には戻るとしても。
持続的均衡としての高失業率という考え方の歴史
ロジャー・ファーマー は、 古典派経済学者たちは、 デイヴィッド・ヒュームからアダム・スミス、デイヴィッド・リカード、そしてジョン・メイナード・ケインズと同時代のアーサー・ピグーに至るまで、 経済を自律的に調整する仕組みと捉えていたと述べている。サミュエルソンは学部生向け教科書の第3版で、均衡状態としての高失業率というケインズの考えを、新たな考え方である新古典派総合に置き換えた。この考え方によれば、ケインズ的な高失業均衡は一時的なものにすぎない。価格と賃金が硬直的な短期には当てはまるが、すべての賃金と価格が調整する時間を得た長期には、経済は完全雇用を伴う古典派的均衡へ戻る。
ロジャー・ファーマー は、 ケインズ派とマネタリストは、短期から長期への移行を説明する欠けていた方程式としてフィリップス曲線を採用したと述べている。新古典派総合が正しければ、賃金と価格が調整して市場を均衡させるにつれ、経済は常に完全雇用へ戻る。失業率が自然失業率から恒久的に乖離することはあり得ず、持続的な定常状態としての高失業率というケインズの当初の見通しには、致命的な欠陥があることになる。
データは定常的か、そうでないのか?
アーノルド・クリング は、経済が最終的には自律回復すると考えるなら、回復先は潜在GDPだと述べている。 経済に自律回復力がないなら、潜在GDPという概念には客観的な根拠があり得ない。
ロジャー・ファーマー は、 経済が自律回復するという証拠はないと述べている。ロバート・ゴードンが考えるように、それが技術のランダムな変化によって引き起こされるなら、金融政策やマクロプルーデンス政策にできることはあまりない。しかし、ある非効率な均衡から別の非効率な均衡へのランダムな移行が原因なら、経済という列車を軌道にとどめる金融・マクロプルーデンス政策をどう設計するか、真剣に考えるべきだ。
ジョン・コクラン は、 「単位根」が対数GDPについて最ももっともらしく、データによって裏付けられていると述べている。景気後退と拡大には、いずれ戻る一時的な要素が多く含まれる。しかし恒久的な変動もある。失業率は比率なので、最終的には戻るはずだと私は考える。ただ、通常考えるより長い時間がかかることもあり、それは興味深い。
ポール・クルーグマン は、合理的期待、絶えず均衡する市場、一意の均衡を備えたモデルでは明らかに不十分だと述べている。しかし、そうしたモデルのどの部分を修正または置き換えたいのだろうか。 ファーマーは合理的期待と継続的な均衡を維持しながら、複数均衡を導入しようとしている。それは奇妙な選択に思える。バブルを理解するために、行動経済学、とりわけ行動ファイナンスに訴えるのはどうだろうか。市場の不均衡を理解するために、おそらく限定合理性に根差す、価格と賃金が硬直的であることを示す明白な証拠に訴えるのはどうだろうか。
この記事は、ブリュッセルに本拠を置くシンクタンク、ブリューゲルが当初発表したものです。同機関のウェブサイトで記事をお読みください: こちら。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:ジェレミー・コーエン=セットンは、カリフォルニア大学バークレー校の経済学博士課程候補者であり、ゴールドマン・サックス・グローバル・エコノミック・リサーチの夏季アソシエイト・インターンです。
画像:シンガポールの中心業務地区で建物の前を歩く男性。ロイター/ニッキー・ロー。




