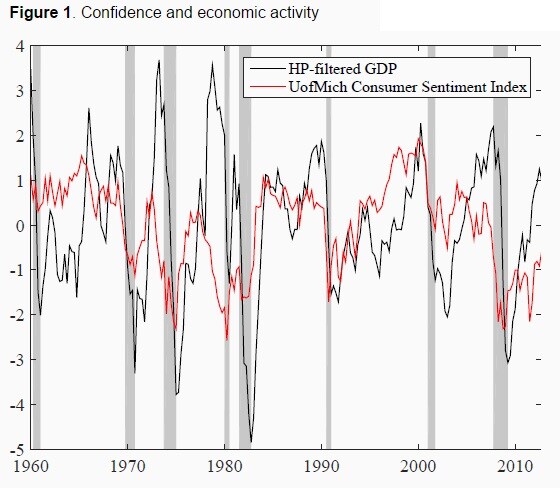
マクロ経済活動と経済信頼感は密接に結びついているように見える。図1は、GDPの循環成分と、経済信頼感を測る代表的な指標であるミシガン大学消費者信頼感指数との関係を示している。この期間中、信頼感の大幅な悪化に先行または伴われることなく発生した景気後退は、一度もない。
図1。信頼感と経済活動
マクロ経済の動向を伝える際、一般紙や経済評論家はこの関係をしばしば持ち出す。たとえば、信頼感の低下を引き金とする総需要の落ち込みが景気後退を招くと説明する。企業による採用や投資の縮小を、自社製品への需要に対する悲観的な見方と結びつけ、消費者の支出減少を、雇用や所得の見通しに対する悲観的な見方と結びつける。消費者と企業の信頼感指数は連動して動いており、一方の主体群の悲観が、しばしば他方の悲観を正当化するだけでなく、増幅させていることがうかがえる。
調整の失敗と市場心理を導入する過去の試み
1980年代後半から1990年代にかけて発展したマクロ経済学の一つの研究潮流は、複数均衡と自己実現的な変動を特徴とするモデル群の中で、市場心理とマクロ経済活動の密接な結びつきを合理的に説明しようとした(例:Cooper and John 1988、Benhabib and Farmer 1999)。これらのモデルの魅力は、人々の能力や嗜好、経済のノウハウといった「ハード」なファンダメンタルズ、あるいはそうしたファンダメンタルズへの期待に相応の変化がなくても、調整の失敗や経済信頼感の変動を説明できることにあった。しかし現在、データの分析やマクロ経済政策の指針として用いられる定量的なマクロ経済モデルの中核的な枠組みに、こうしたモデルは含まれていない。これはおそらく、均衡の複数性が調整の失敗の危険性を浮き彫りにする興味深い理論概念である一方、モデルの実証的な性能を評価したり、政策立案の指針を示したりするうえで深刻な困難ももたらすためだろう。
主流のマクロ経済モデルは「信頼感」をほとんど扱わない
一方、主流の動学的確率的一般均衡(DSGE)モデルは、調整の失敗や、市場心理に生じる外生的な変化の可能性を単純に無視する。経済主体は経済の現状と将来見通しについて単一の共通認識を持つと仮定することで(たとえば、景気後退がどれほど深刻か、回復にどれほど時間がかかるか、次の好況がいつ訪れるかについて、主体間で意見が食い違うことはない)、マクロ経済活動を左右する何百万もの企業や消費者が、完全に足並みをそろえて行動できるという、都合はよいが非現実的な前提に立っている。そうすることで、信頼感や市場心理という概念も狭く捉えている。これらは技術や政策などのファンダメンタルズをめぐる不確実性だけに結びつけられ、他者の行動に関する不確実性や調整の失敗の可能性は排除されている。私たちは、これを制約的であり、逆効果でもあると考える。
景気循環を左右する楽観と悲観の波
そこでAngeletos et al.(2015)では、主流のDSGEモデルにおける期待形成を解き放つことを目指す。企業や消費者の短期的な経済見通しに直接関わる、ある種の高次の不確実性(私が信じていること、あなたが私の信じていることを信じていること、私があなたが私の信じていることを信じていると信じていること、そしてその先へ)を導入することで、これを実現する。
本論文は、方法論と応用の両面で貢献している。
方法論上の貢献は、不完全情報と高次の不確実性に伴う技術的な困難を回避する手法を考案したことにある。
応用面での貢献は、短期的な経済見通しをめぐる特定の楽観と悲観の波をモデルに取り込み、その重要性を実物景気循環モデルとニューケインジアン・モデルの中で定量化するとともに、既存の構造的メカニズムでは容易に再現できない、データに見られる重要な特徴をこうした波が捉えるのに役立つことを示した点にある。
私たちのモデルの中核的なメカニズムは、次の説明に集約される。経済主体が、他の主体は経済の短期的な見通しを悲観するようになったと考える状況(中長期的な見通しは変わらない)を、信頼感に対する負のショックとする。今後数四半期に自社製品への需要が低迷すると企業が予想すれば、自社の労働需要と資本需要を引き下げることも最適だと判断する。家計は一時的な賃金と総所得の減少に直面し、労働時間を減らし、消費と貯蓄の両方を削減する。したがって、信頼感の変動は、景気循環の周波数帯で雇用、生産、消費、投資の強い連動をもたらす一方、どの周波数帯でも労働生産性、全要素生産性(TFP)、投資財の相対価格に相応の変動をもたらさない。こうした連動のパターンこそ、観察される景気循環の主要な特性であり、既存の構造的メカニズムでは説明が難しい。
データのこうした重要な特徴を捉えるだけでなく、私たちのメカニズムは「総需要」の変動という概念を新たな形で定式化する。広く使われているにもかかわらず、総需要は曖昧な概念であり、一般均衡モデルの中で明確に定義するのは難しい。私たちのモデルは、総需要とその変動を、信頼感の水準と変動(経済主体が他の主体の経済見通しについて抱く信念を測る指標)に結びつける。また、ニューケインジアン・モデルとは異なり、需要が景気循環に影響するために、名目硬直性も金融政策運営上の摩擦も必要としない。
さらに、私たちのモデルに基づく信頼感の概念は、実証上の対応物と驚くほどよく似ている。図2では、ミシガン大学消費者信頼感指数と、私たちのモデルにおける信頼感ショックを比較して、これを示す。このショックは、同指数に関する情報を一切使わず、標準的なマクロ経済系列だけに基づいて推定したものだ。この一致は、私たちのメカニズムとその解釈をさらに裏付けるものだと考えている。
図2。モデルとデータにおける信頼感

新たな理論の視点から見た景気後退
私たちのアプローチは、実際に起きた景気後退の解釈を見直すのに役立つ。ニューケインジアン・モデルは景気後退を説明するため、メニューコスト・モデルや価格設定行動に関するミクロの実証結果とは整合しにくい水準の名目硬直性を必要とする。また、ミクロ経済学的な基礎付けが疑わしい種類の調整コストも必要とする。これに対して私たちのアプローチは、名目硬直性の程度や、前述のモデル上の特徴に過度に左右されない、景気循環の構造的な解釈を提示する。とりわけ、景気後退と回復の停滞の可能性は、少なくとも部分的には調整の失敗と非金融的な形の「需要不足」に起因するとする。したがって、ニューケインジアン・モデルに基づけば予想されるはずの「大規模なデフレ」を大不況が伴わなかった事実を説明できる。また、消費支出の低迷がこの景気後退の核心にあるという見方を、消費支出の低迷を観察された大幅かつ持続的な信頼感の低下に結びつけることで取り込める。さらに、回復は「経済への信頼感を取り戻すこと」にかかっているという主張に、形式的な基礎を与える。
参考文献
Angeletos, G M, F Collard, and H Dellas(2015)「信頼感の定量化」、CEPRディスカッションペーパー10463。
Cooper, R, and A John(1988)「ケインズ・モデルにおける調整の失敗の調整」、 Quarterly Journal of Economics、第103巻第3号、441–463頁。
Benhabib, J, and R Farmer(1999)「マクロ経済学における不確定性とサンスポット」、Taylor, J and M Woodford(編)、 マクロ経済学ハンドブック、North-Holland、ニューヨーク、第1A巻、387–448頁。
本記事は、 VoxEUとの協力のもとで掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:George-Marios AngeletosはMITの経済学教授。Fabrice Collardはベルン大学の教授で、応用マクロ経済学講座の主任教授を務める。Harris Dellasはベルン大学の教授で、マクロ経済学講座の主任教授を務める。
画像:シンガポールの中心業務地区で建物のそばを歩く男性。REUTERS/Nicky Loh。




