2015年8月29日、ワイオミング州ジャクソンホールで、カンザスシティ連邦準備銀行主催の経済政策シンポジウムにおいて、スタンレー・フィッシャー連邦準備制度理事会副議長が行った講演。
このように著名な登壇者や参加者の皆さまとともに、ジャクソンホールに来ることができ、大変うれしく思います。
本日は、米国のインフレを抑えてきた国内外の要因と、最近の、主として国際的な動向がもたらした影響の一部についてお話しします。1
経済は回復を続け、労働市場も最大雇用という目標に近づいていますが、インフレ率は2%を継続的に下回っています。特に最近はその傾向が顕著です。過去1年間に原油価格が約60%下落し、その影響がガソリンなどのエネルギー品目の価格低下に波及したことで、インフレ率が直接押し下げられました。その結果、個人消費支出(PCE)価格指数全体の12か月変化率は、最近ではわずかにゼロを上回る水準にとどまっています(図1)。

過去1年間のエネルギー価格の下落は、ほぼ一度限りの出来事であるはずです(図2)。つまり、先物市場では原油価格が昨夏の水準を大きく下回って推移すると予想されていますが、さらなる下落は見込まれていません。そのため、インフレを抑える影響は一時的なものとなるはずです。しかし、こうした一時的な価格変動の影響を取り除いて見るためのコアインフレ指標も、比較的低い水準にあります(図1に戻る)。食品とエネルギーを除くPCE指数は、過去1年間で1.2%上昇しました。ダラス連銀の刈り込み平均PCE価格指数は1.6%とこれより高いものの、2%の目標をやや下回っています。さらに、経済回復の期間を通じて、これらのコアインフレ指標は一貫して2%を下回ってきました。ただし、総合インフレ率と同様、コアインフレ率もある程度変動し得ます。特に、12か月変化率より短い期間で見ると変動が大きくなります。また、コアインフレ率が食品とエネルギーを完全に「除外」するわけではない点にも留意が必要です。エネルギー価格の変化は企業のコストに影響し、エネルギー以外の品目の価格にも波及するためです。

消費者物価指数(CPI)で測ったインフレ率も、概してPCE価格指数と同じ大まかな傾向を示しています(図3)。CPIはPCE価格の算出に用いられる最も重要な要素であるため、両者が似ているのは不思議ではありません。平均すると、CPIインフレ率はPCEインフレ率を数十分の数ポイント上回る傾向があります。また、CPIではエネルギー価格のウェイトがやや大きいため、CPIで測った変動幅は少し大きくなる傾向があります。

もちろん、経済に余剰資源が残っていることも、コアインフレ率が低い理由の一つです。経済は大きく前進しましたが、7年前には失業率が10%に達しており、長期にわたって高失業率が続くことは避けられませんでした。それでも、インフレ期待が安定しているように見えることを踏まえれば、余剰資源の縮小に伴い、下押し圧力も弱まると予想されました。他の条件が同じなら、総合インフレ率もコアインフレ率も、2%の目標に向かってもっと明確に上昇していたと考えられます。しかし、ここ数年、コアインフレ率が上昇している明確な証拠は見られません。この事実は重要な点を示しています。多くの証拠が、余剰資源がインフレ率の変動を説明するうえで今も一定の役割を果たしていることを示していますが、その影響は通常、規模が小さいと推定され、他の要因に容易に覆い隠されます。2
まず、すでに述べたように、コアインフレ率は原油価格の影響をある程度受けます。しかし、より大きな影響をもたらすのはドルの為替レートの変化です。過去1年間のドル高は、インフレ率が低い水準にとどまっている重要な理由です(図4)。ドル高は輸入価格の低下に波及し、輸入品が最終消費の一部を占めることに加え、輸入部品の価格低下がより広く企業コストを抑えるため、米国のインフレ率を押し下げます。さらに、ドル高は総需要と経済活動全体の伸びを抑制し、より間接的な経路を通じてもインフレ率に一定の影響を及ぼします。3

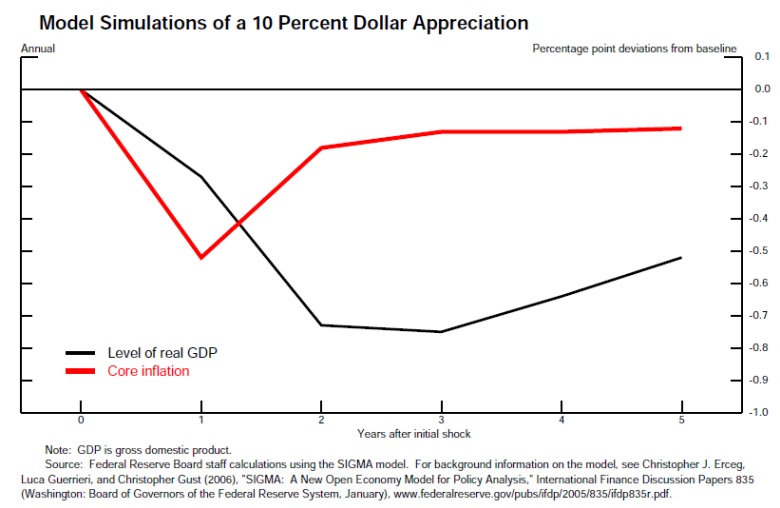
為替レートの影響が表れる時期と規模を把握するため、図5では、連邦準備制度理事会が運用するモデルの一つに基づき、実質ドルが10%増価した場合の動学シミュレーションを示しています。輸入価格から消費者物価インフレ率への波及は比較的速く、1四半期以内に影響が現れ、全体の影響の大部分は1年以内に生じます。これに対して、経済活動全体を通じてインフレ率に及ぶドル高の影響には、かなりの時間差があります。ここに示したモデルでは、ドル高が国内総生産(GDP)成長率に最も大きな影響を及ぼすのは、ショック発生から2年目に当たります。したがって、過去1年間のドル高が2016年を通じて、あるいは2017年に入っても実質GDPの伸びを抑えると考えるのは妥当です。昨夏以降、ドルは名目ベースで約17%上昇し、それに伴って石油以外の輸入価格も下落しました。このため、今年はコアインフレ率がかなり明確に抑えられている可能性があります。
石油以外のコモディティ価格も、米国のインフレに関係します。金属などの工業用コモディティや農産物の価格は、米国外の動向にかなり左右されます。こうした価格の軟調さには、中国などで需要が鈍化していることが一因として反映されていると考えられます。これらの価格も、米国のインフレを抑える要因となっている可能性があります。
これらすべての要因がインフレに及ぼす動きは、インフレ期待の振る舞いに大きく左右されます。経済環境の際立った特徴の一つは、米国の長期的なインフレ期待が1990年代後半以降、おおむね安定しているように見えることです(図6)。その安定の理由には議論の余地がありますが、連邦準備制度が過去30年間、インフレを比較的低く安定させてきたことは、説明の重要な部分を占めるはずです。安定せず、実際のインフレ率に応じて上下する期待は、インフレ率を持続的に変動させるおそれがあります。近年、インフレ率の変動は一時的なものにとどまる傾向がありました。たとえば、世界金融危機によって賃金と物価の下落スパイラルが起きると予想されてもおかしくありませんでしたが、そうはなりませんでした。したがって、インフレ期待の安定は、インフレ率が実際に起きた以上に目標を下回るのを防ぎ、連邦公開市場委員会が物価安定を損なわずに、一部のインフレ上昇ショックを一時的なものとして見極めることを可能にしました。5

ただし、インフレ期待が安定しているという判断には慎重であるべきです。その理由の一つは、米国債市場で測ったインフレ補償指標が昨夏以降低下していることです(図7)。しかし、こうした動きの解釈は難しい場合があります。ときには、インフレ期待以外の要因、たとえば名目米国債が持つ比類のない流動性への需要の変化を反映している可能性があるからです。

連邦公開市場委員会(FOMC)は7月の金利決定を発表する際、次のように述べました。
この目標レンジをどの程度の期間維持するかを決めるにあたり、委員会は最大雇用と2%のインフレという目標に向けた進展を、実績と見通しの両面から評価します。この評価では、労働市場の状況を示す指標、インフレ圧力とインフレ期待の指標、金融情勢や国際情勢に関する情報など、幅広い情報を考慮します。委員会は、労働市場がさらに改善し、インフレ率が中期的に2%の目標に戻ると合理的に確信できた時点で、フェデラルファンド金利の目標レンジを引き上げることが適切になると見込んでいます。
委員会は「インフレ率が中期的に2%の目標に戻ると合理的に確信」できるでしょうか。これまで述べたように、インフレ期待が安定しているように見えることを踏まえれば、インフレを抑えてきた要因がさらに弱まるにつれて、インフレ率は上昇すると考える十分な根拠があります。ドル高の影響の一部は時間をかけて表れる可能性がありますが、インフレへの影響の一部はすでに弱まり始めていると考えられます。昨年の原油価格の急落についても同様ですが、この夏に見られたさらなる下落は、まだ消費者段階に完全には波及していません。また、労働市場の余剰資源は縮小し続けているため、この経路を通じたインフレへの下押し圧力も弱まるはずです。
インフレ期待については、FOMC参加者が3月、6月、9月、12月の会合前に作成する経済見通し(SEP)の結果も参照できます。6月のSEPでは、参加者によるコアPCEインフレ率の予測の中心傾向は、今年が1.3~1.4%、来年が1.6~1.9%、2017年が1.9~2.0%でした。次回9月のFOMC会合に向けて、新たなSEPが公表されます。
これらすべての要因を踏まえ、委員会は会合後の声明で、インフレ率が2%に戻るとの見通しを示しています。この見通しに対する確信の程度について判断するには、入手可能なすべての情報を検討し、経済見通しへの影響を評価する必要があります。
さらに、7月の発表では「労働市場がさらにいくらか改善すること」が条件として示されました。5月から7月まで、非農業部門の雇用者数は月平均23万5,000人増加しました。現在、8月の雇用統計の結果を待っています。発表は9月4日の予定です。
もちろん、FOMCの金融政策決定は機械的なものではありません。雇用統計に示された数字だけで決めるのではなく、委員会のメンバーが将来のインフレについてどの程度確信しているかも判断材料となります。また、単純なU-3失業率だけでなく、年長労働者や経済的理由でパートタイム勤務をしている人々の失業率など、労働市場のさまざまな側面にも注目しています。労働参加率も見ています。インフレ率についても、PCE価格の上昇率だけでなく、コアインフレ率という概念を用いて評価しています。
失業のさまざまな側面を考える際、主に重視するのは、失業が現在および将来の労働力参加者にもたらす困難を適切に測る指標を見つけることです。コアインフレ率については、将来のインフレを示す優れた指標、そして現時点で利用できるものより優れた指標を探しています。
金融政策を決める際、私たちが知りたいのは、米国経済がこれまでどこから来たかよりも、これからどこへ向かうかです。そのため、金融政策を変更するかどうか、またどのように変更するかを判断するにあたっては、米国経済全体の状況だけでなく、外国経済が米国経済に及ぼす影響も考慮する必要があります。金利決定に際して米国だけでなく世界各地の経済動向を追っているのもそのためです。現時点では、中国経済の動向と、それが他の経済に及ぼす実際および潜在的な影響を、通常以上に注意深く見ています。
連邦準備制度は近年、弱い経済と低インフレに適切に対応し、きわめて緩和的な政策姿勢をとってきました。インフレ率を2%の目標に向けて上昇させることに取り組むことで、金融政策の信頼性を高め、インフレ期待の安定が続くよう支えています。最大雇用と物価安定という目標の達成に金融政策でできることを行い、今後も目標を達成し続けられるようにするには、金融政策の正常化を慎重に進める必要があるでしょう。目標達成にとっては、最初の利上げの時期よりも、金利がたどる道筋全体のほうが重要です。
インフレ率が低い状況では、緩和の解除をおそらく緩やかなペースで進められます。しかし、金融政策が実体経済に影響を及ぼすまでにはかなりの時間差があるため、引き締めを始めるのにインフレ率が2%に戻るまで待つべきではありません。経済が過熱するおそれがあると判断する時点が来れば、その脅威に対処するため適切な速さで動く必要があります。経済が予想外に弱まった場合も同様です。
最後に、本日は米国の経済状況に及ぼす国際的な影響についてお話ししましたが、連邦準備制度が政策を引き締めれば、他の経済にも影響が及ぶことをよく承知しています。連邦準備制度の法定目標は米国経済の目標として定められていますが、これらの目標を達成し、国内のマクロ経済環境を安定的かつ強固に保つことが、世界経済にも最も良い形で貢献すると考えています。6
1. ここで述べた見解は私個人のものであり、理事会、連邦公開市場委員会、または連邦準備制度の他の関係者の見解を必ずしも反映するものではありません。
2. マクロ経済の時系列データに基づき、資源利用がインフレに影響する役割を見いだした多くの論文のうち、Robert J. Gordon(2013)「フィリップス曲線は健在である:緩慢な回復期におけるインフレとNAIRU(PDF)」を参照。

『NBERワーキングペーパー』第19390号(マサチューセッツ州ケンブリッジ:全米経済研究所、8月)、またはDouglas O. Staiger、James H. Stock、Mark W. Watson(1997)「自然失業率の推定はどれほど正確か?」を参照。
Christina D. Romer、David H. Romer編『インフレ抑制:動機と戦略』(シカゴ:シカゴ大学出版局)、195~246ページ所収。横断面データに基づく同様の結果については、Michael T. Kiley(2014)「短期および長期失業に伴うインフレ圧力の評価(PDF)」『金融・経済ディスカッション・シリーズ』2014-28号(ワシントン:連邦準備制度理事会、3月)を参照。また、価格ではなく賃金を対象としたものとして、Christopher L. Smith(2014)「労働市場の余剰が賃金に及ぼす影響:州レベルの関係から得られた証拠」『FEDSノート』(ワシントン:連邦準備制度理事会、6月2日)を参照。
3. 世界的な要因が国内のインフレに影響を及ぼすその他の経路についても議論があります。たとえば、海外の資源利用指標が独立した重要な役割を果たすかどうかです。こうした世界的要因を支持する証拠については、Claudio Borio、Andrew Filardo(2007)「グローバル化とインフレ:国内インフレの世界的決定要因に関する国際比較の新たな証拠(PDF)」を参照。
『BISワーキングペーパー』第227号(スイス、バーゼル:国際決済銀行、5月)。より懐疑的な見解については、Jane Ihrig、Steven B. Kamin、Deborah Lindner、Jaime Marquez(2007)「グローバル化とインフレ仮説に関する簡単な検証(PDF)」『国際金融ディスカッション・ペーパー』第891号(ワシントン:連邦準備制度理事会、4月)を参照。
4. このモデルの背景情報については、Christopher Erceg、Luca Guerrieri、Christopher Gust(2006)「SIGMA:政策分析のための新しい開放経済モデル(PDF)」『国際金融ディスカッション・ペーパー・シリーズ』2005-835号(ワシントン:連邦準備制度理事会、1月)を参照。このモデルには経済ショックに対する金融政策の対応が組み込まれているため、他の部分均衡分析よりも実質GDPとインフレへの影響が小さく示される可能性があります。ただし、SIGMAモデルは、理事会スタッフが米国経済の分析にあたって定期的に参照する複数のモデルの一つにすぎません。
5. インフレ目標を採用する複数の経済では、10年間の予想インフレ率がインフレ目標と正確に一致する水準に落ち着いている点は注目に値します。
6. このテーマの詳しい議論については、Stanley Fischer(2014)「連邦準備制度と世界経済」を参照。同講演は2014年10月11日、ワシントンで開かれた国際通貨基金・世界銀行グループの年次総会で行われました。
著者:スタンレー・フィッシャーは米国連邦準備制度理事会の副議長。
画像:ニューヨーク経済クラブで演説する米国連邦準備制度理事会のスタンレー・フィッシャー副議長。REUTERS/Brendan McDermid




