世界の金融市場は伝統的に米国の動きに追随してきた。予想外のFRB利上げは、過去に世界の市場を動揺させてきた。当時のFRB議長ベン・バーナンキが2013年5月に、債券買い入れなどの政策の終了が近く始まる可能性を示唆しただけで、世界の金融システム全体が混乱に陥った。しかしここ1年ほど、世界の市場の歯車は逆回転に入ったように見える。世界の債券市場で価格を動かしているのは、米国債(トレジャリー)ではなく、ブントと呼ばれるドイツ国債であるように見える。この役割の逆転は、2015年後半に開始が見込まれるFRBの利上げに備える投資家の判断に、新たな複雑さを加えるかもしれない。また、ギリシャをめぐる動きがブントと米国債の利回りの上昇と低下をもたらしており、この傾向は引き続き注視に値する。
当機関の最新の Global Financial Stability Report では、ユーロ圏における金融面の動きが、米国の長期金利に特に強い影響を及ぼしてきたことが指摘されている。2014年8月にジャクソンホールで開催された中央銀行関係者の会合で、欧州中央銀行総裁のマリオ・ドラギは、低迷するユーロ圏経済を再び活性化させるため、追加の非伝統的金融政策を検討する考えを示した。ジャクソンホール会合の直後、欧州中央銀行はこれを実行に移し、マイナス金利の預金金利と大規模資産購入による量的緩和を導入した。これは、ブントと米国債の関係における転換点となった。
グレンジャー因果性分析と呼ばれる統計的手法を用いると、2014年8月以前は、10年物米国債利回りの変化が10年物ブント利回りの変化に先行する(グレンジャー因果関係がある)可能性が高かったことが示される。この日付以降は、その逆が成り立った。すなわち、ブント利回りの変化が米国債利回りの変化に先行する(グレンジャー因果関係がある)可能性が高くなった。果たして、2014年末までに10年物ブント利回りが50ベーシスポイント低下すると、10年物米国債利回りも同程度低下した(図1)。

さらなる証拠は2015年5月7日に現れた。この日、10年物ブント利回りが0.59%から0.78%へと上昇し(5か月ぶりの高水準)、その後、取引日の終わりにはほぼ変わらない水準に戻った。ブントの変動は、米国債にも同様の反応をもたらした。投資家は、これを10月15日に米国債で起きた「フラッシュ・ラリー」と素早く比較した。その際も市場は、同様に突然下落した後に上昇するという動きを経験していた。6月初めには、10年物ブント利回りが50ベーシスポイントから1%へと再び急騰し、米国債利回りもそれに引きずられる形で2.12%からほぼ2.50%へと上昇した。ドイツと米国の長期金利は、ギリシャをめぐる動きがブントと米国債の利回りの上昇と低下をもたらす中で、ここ数週間も連動して動き続けている。
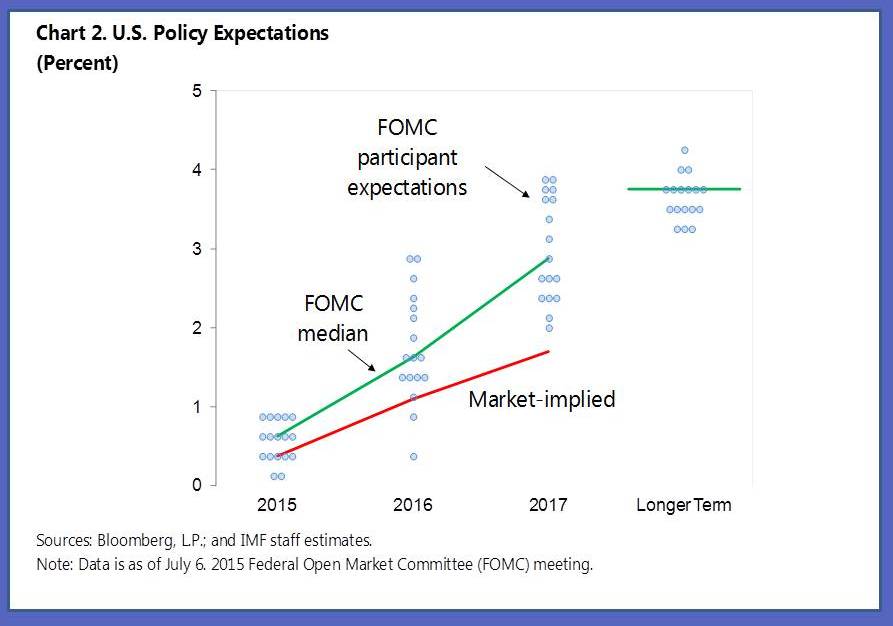
当機関の10月の分析では、利上げの時期とペースに関する市場の予想と、FRB自身の見通しとの間に一定の不一致があることが示された。市場は、利上げのペースは比較的緩やかで、最終的なフェデラルファンド金利の水準も比較的低いと見込んでいる(図2)。これは、4月から6月にかけて「Bund Bedlam(ブント・ベドラム)」が10年物米国債利回りを60ベーシスポイント超押し上げた後も、概ね変わっていない。その結果、米国債市場は、FRBが短期金利を引き上げる意向という厳しい現実が、欧州からの米国長期金利への圧力に避けられず直面するとき、不安定な時期を迎える可能性がある。第1四半期の低迷、ドル高、ギリシャ情勢から生じる不確実性といった逆風があるにもかかわらず、FRBの発信により、米国が利上げを正当化する条件に向けて前進を続けていることが明確になっている。
本記事は IMF Directと協力して公開されたものである。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
The Agenda の最新情報を追うには 週刊ニュースレターをご購読ください。
著者:Yingyuan Chenは、IMFの金融資本市場局のグローバル市場分析部門の研究官である。David Jonesは、金融資本市場局のグループおよびニューヨーク代表を務める上級金融セクター専門家である。Sanjay Hazarikaは、IMFの金融資本市場局の上級金融セクタースペシャリストである。
画像:トレーダーのデスクにはドイツ国旗が飾られている。REUTERS/Kai Pfaffenbach.