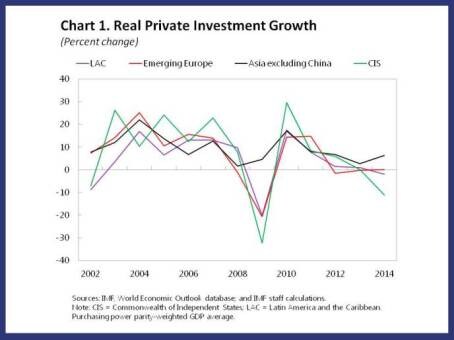
新興市場全体では2011年半ば以降、民間投資の伸びが鈍化しており、ラテンアメリカも例外ではありません(図1参照)。この傾向が懸念されるのは、投資の低迷が地域全体の景気減速に重要な役割を果たしているだけでなく、減速が始まる前から、ラテンアメリカの投資率が他のほとんどの地域より低かったためです。
このブログでは、企業投資を左右する要因を検討し、商品輸出価格の下落が設備投資の減少にどの程度寄与したかを明らかにします。商品価格の見通しが芳しくなく、私たちの分析が示唆するところを踏まえると、地域各国が投資拡大を妨げてきた長年の障害の一部に対処できない限り、今後の見通しは明るくありません。
ラテンアメリカの低投資問題
ラテンアメリカの経済史から見ると、最近の投資減速は特に警戒を要するものには見えません。最新の 地域経済見通しによると、 投資の対GDP比率の平均は2008年のピークから約2ポイント低下しましたが、19.6%と歴史的平均をわずかに上回っています(図2参照)。しかし、投資の対GDP比率は他の新興市場地域の同等の数値を大幅に下回る状態が続いており、これはラテンアメリカの潜在成長率を制約する重要な要因と考えられます。

企業投資を左右するミクロ要因とマクロ要因
したがって、民間投資全体の大部分を占める企業投資の動向と、近年それがなぜこれほど大幅に減速したのかを理解することは、いっそう重要です。こうした問いに答えるため、私たちは24年間、38カ国にわたる大規模な企業レベルのデータセットを分析しました。観測された企業・年の組み合わせは合計で約50万件です。各企業の投資・資本比率を、他の研究で注目されてきた企業固有の複数の変数、すなわち予想収益性、キャッシュフロー、レバレッジ、純借入と関連付けて分析します。
新たな試みとして、新興市場に特に関係が深いと考える複数のマクロレベル変数をモデルに加えます。具体的には、商品輸出価格と資本流入の役割に注目します。過去10年間、これらはラテンアメリカの民間投資総額の伸びと連動してきました。国際資本の供給が潤沢であればあるほど、企業投資が資金面で制約されにくくなると考えられます。一方、商品輸出価格の上昇は、商品関連企業への直接的な影響と、経済全体が所得の増加という恩恵を受けることによる間接的な影響の両方を通じて、投資を促す可能性があります(図3参照)。

分析結果から、企業投資を理解するうえではミクロレベルとマクロレベルの変数の双方が重要だと分かりました。前者については、収益性が高いと予想される企業ほど投資する傾向があります。また、企業は資金面で制約を受けており(投資資金を賄うために内部キャッシュフローに依存するという意味で)、既存の債務負担が大きい企業ほど投資が少ないことも分かりました。
マクロ経済変数の影響を見ると、商品輸出価格は企業投資に影響する重要な要因として際立っています。商品輸出価格の上昇幅が大きいほど、平均的な企業の追加投資も大きくなります。ラテンアメリカでは、商品輸出価格に1標準偏差のショック(10ポイントを超える変化)が生じると、平均的な企業の投資・資本比率は4ポイント近く上昇する傾向があります。重要なのは、この結果がデータセット内の全セクターで成り立ち、狭義の商品セクターだけに限られないことです。また、資本流入が大きい時期には企業投資も増えることが分かりました。実際、資本流入は企業の資金制約を緩和します。とりわけ、非貿易財を生産する企業でその効果が見られます。
最近の減速を理解する
これらの一般的な結果は、2011年半ば以降に起きたことを説明するうえでも役立つのでしょうか。答えは明確に「はい」です。最近の減速は投資の動向に大きな変化をもたらしましたが、回帰分析に用いた変数でなお十分に説明できることが分かりました。つまり、投資と検討対象の要因との関係は近年変化していません。むしろ、そうした要因の一部が2011年以降に大きく変動し、それに応じて投資比率も大幅に変動しました(図4参照)。
特にラテンアメリカでは、商品輸出価格の低下が平均投資・資本比率の低下のほぼ全てを説明します。他の地域でも商品価格は影響していますが、資本流入、予想収益性、レバレッジ、資金制約など、他の要因も大きく寄与しています。

民間投資の回復に向けて
商品価格は全般に低迷が続くと予想されており、今後の見通しは厳しいものです。特に米国の金融政策が正常化に向かい始めれば、新興市場への資本フローも鈍化する可能性があります。さらに、新興国の潜在産出量の予測は一段と下方修正され、企業の予想収益性も低下しています。
これは景気循環要因による投資の押し上げがほとんど期待できないことを意味しますが、政策による支援の余地はあります。ラテンアメリカでは、国内貯蓄率の低さ、教育成果の弱さ、多くの国での厳しい事業環境などが、投資拡大を妨げてきた長年の障害として挙げられます。こうした弱点に対処することは、より厳しい対外環境のもとではなおさら、政策担当者が民間投資の動向を回復させ、中期的な成長見通しを高めるための最善の戦略です。
本記事は IMF Directとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:ニコラス・マグドは国際通貨基金の上級エコノミストで、ラテンアメリカ諸国を担当しています。
画像:リオデジャネイロのボタフォゴにある建物のガラス張りの外壁に映る、同市で有名な「コルコバードのキリスト像」。REUTERS/Ricardo Moraes。




