2014年半ばに原油価格が1バレル当たり110米ドルから、2015年1月までに50米ドルを下回る水準へと下落した際、 それによって「グリーン革命」が損なわれるのではないかとの懸念がありました。しかし、原油価格下落後に再生可能エネルギー分野で起きたことを見ると、エネルギー価格の低さだけでは、再生可能エネルギーへの投資は損なわれません。
古典的な経済理論に従えば、原油価格の下落は代替エネルギー源のイノベーションを減少させると考えられます。影響力のある経済学者ジョン・ヒックスが1932年に提唱した、 誘発イノベーション仮説 によれば、
生産要素の相対価格の変化それ自体が発明を促し、特定の種類の発明――相対的に高価になった要素の使用を節約することを目指す発明――を促す。
これをエネルギー分野に当てはめると、エネルギー価格の高騰は従来型エネルギープロジェクトから投資を遠ざけ、 エネルギー効率の高い製品や技術への投資へと向かわせることが示唆されます。逆に、エネルギー価格の下落は、従来型エネルギーに比べて「グリーン」エネルギーの投資先としての魅力が低下することを示唆します。しかし、この議論は現在のエネルギー市場の変動にも当てはまるのでしょうか。
時代とともに変化する状況
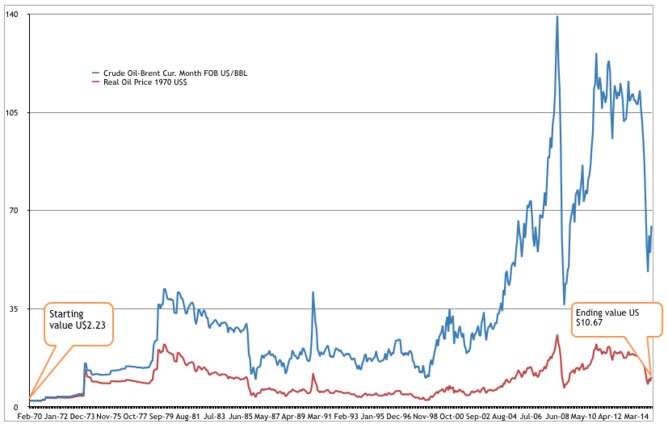
1970年以降の原油価格(米ドル)。
トムソン・ロイター・データストリーム
エネルギー価格の代理指標として原油価格を用いると、上のグラフは1970年代以降、エネルギー価格が大きく変動してきたことを示しています。1970年代の価格上昇は、エネルギー効率の高い製品や技術への投資を促し、その結果、米国では1973年から1983年にかけて再生可能エネルギーの生産と消費が50%増加しました(下図参照)。

米国の再生可能エネルギー月間総消費量(英国熱量単位で兆単位、季節調整なし)。
米国エネルギー情報局(トムソン・ロイター・データストリーム経由)
その後、再生可能エネルギーの消費は停滞しましたが、2001年に再び上昇傾向に転じ、現在では2001年の水準のほぼ2倍に達しています。再生可能エネルギー消費は、当初は1970年代と2000年代の原油高に刺激されたように見えますが、近年の原油価格の変動は、再生可能エネルギー消費を減速させるには至っていません。誘発イノベーション仮説が成り立つなら、グリーンエネルギー分野の着実な成長は逆転するはずなので、これは意外に思えるかもしれません。 最近の原油価格の下落を踏まえると。
再生可能エネルギー消費が堅調に伸びている一方、再生可能エネルギー企業の業績は過去10年間に変動しており、下のグラフが示すように、2008年の金融危機以降も低迷しています。したがって、原油が安価な環境で競争できるかどうかという疑問は残ります。

再生可能エネルギー産業指数――1ユーロを基準に指数化。
国際再生可能エネルギー経済プラットフォーム(トムソン・ロイター・データストリーム経由)
長期的な見通し
投資とイノベーションへのインセンティブが エネルギー価格の変化に反応することは示されていますが、短期的には安価な原油が再生可能エネルギーへの投資やイノベーションを妨げる可能性があります。しかし、これは従来型エネルギーへの投資にも当てはまります。年金基金などの長期投資家の観点から、より有益な問いは、再生可能エネルギープロジェクトへの投資を続けるべきか、また政府はこの投資を引き続き促すべきか、ということです。答えは単純で、イエスです。
化石燃料の将来の供給量と価格は、ほとんど予測できません。上記のすべての数値が示すように、過去20年間、原油価格は1バレル当たり約10米ドルから150米ドルの範囲で推移しました。国際再生可能エネルギー経済プラットフォームが作成した再生可能エネルギー上位30銘柄の指数は大きく変動し、2008年1月のピークは2012年12月の底値の12倍に達しました。したがって、再生可能エネルギーのコストも変動しますが、その度合いは同じではなく、価格は下落傾向にあります。
航空会社、政府、海運、エネルギーなど関連組織のために活動する専門予測者は、価格予測を誤り、多額の損失を出してきました。たとえばライアンエアーは、原油価格のヘッジに失敗し、 2億ユーロの損失を計上しました。価格予測や価格変動への備えを講じなかった場合よりも、ヘッジ戦略の直接的な結果として生じた損失のほうが大きいこともありました。
確実に言えることが、さまざまなエネルギー源の将来の価格と入手可能性は不確実だということだけなら、投資理論が示すこの不確実性への最善の備えは、すべてを一つの籠に盛らないことです。エネルギー供給を多様化し、投資ポートフォリオに含まれるエネルギー関連株を分散させることを主な目標とすべきです。
現在の状況では再生可能エネルギー技術への投資が(相対的に)不採算だとしても、状況が変化して採算が取れるようになったときに活用できる選択肢をもたらします。現時点でこれらの技術の収益性が低いからといって、価値がないわけではありません。むしろ、これらは 「アウト・オブ・ザ・マネー・オプション」の特性を備えています。
再生可能エネルギーの文脈では、これは将来、価格が有利に動いた場合に利益を得る機会を保有者に与えます。オプションに投じた資金を失う可能性はあります。しかし、従来型エネルギーが再生可能エネルギーに比べて高価になれば、再生可能エネルギー投資から得られるリターンは当初のコストを何倍も上回り、従来型エネルギーのコスト上昇を緩和または相殺する助けとなります。
気候変動
再生可能エネルギーへの投資に、より継続的かつ持続的なインセンティブをもたらすと考えられるもう一つの重要な要因は、気候変動です。法規制は今後さらに増え、 より環境に優しいエネルギーのさらなる成長を後押しする でしょう。また、発電量が大きく変動する再生可能エネルギー源、 たとえば風力や太陽光発電によるエネルギーを貯蔵する技術の開発を促す可能性もあります。
しかし、気候変動の有無にかかわらず、再生可能エネルギーへの投資は、従来型エネルギーに割り当てられてきた投資枠を置き換える可能性が高く、新たな革新的で環境に配慮した解決策の登場を意味します。これらの投資から得られるリターンは、エネルギー業界各社間の競争の度合い、政府の介入のあり方、将来のエネルギー価格の推移など、複数の要因に左右されます。これらすべての変数をめぐる不確実性を踏まえると、可能な限り幅広い技術に投資してリスクを分散することが、唯一妥当な選択です。
この記事は当初、 The Conversationに掲載されました。 元の記事をお読みください。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者: Frans P. de Vries は、 スターリング大学の経済学教授です。 Isaac Tabner は、 スターリング大学の金融学講師です。
画像:ガソリンスタンドで作業員が自動車のタンクに給油している。REUTERS/Mohamed Abd El Ghany。




